e-Defter, yevmiye defteri ve defter-i kebirin GİB'in belirlediği elektronik biçimde tutulması, imzalanması ve berat dosyalarının GİB'e yüklenmesidir. Kaynağı muhasebe fişleridir; fişler belgelerden otomatik oluşuyorsa e-defter dönem sonunda tek adımda üretilir. Berat yükleme süreleri GİB takvimine göredir.
Ayın 20'si, mali müşavir aradı: "Geçen ayın defterini kapatıyorum, 153 hesabında eksi bakiye var, 320'de de iki fatura mükerrer görünüyor." Üretim firmasında bu telefonun anlamı şudur: sevkiyat, satınalma ve depo bir ay boyunca kayıt girmiş, muhasebe bunları ay sonunda toparlamaya çalışıyor. e-Defter bu toparlama işinin elektronik ve denetlenebilir hâlidir; ama defteri doğru yapan dosya biçimi değil, ay boyunca girilen kayıtların doğruluğudur. Bu yazıda e-Defterin ne olduğunu, hangi dosyalardan oluştuğunu, bir ayın defterinin nasıl kapatıldığını, sahada en sık yapılan hataları ve PakERP One'da e-Defter dosyalarının nasıl hazırlandığını anlatıyoruz.
İçindekiler
e-Defter nedir?
e-Defter, Vergi Usul Kanunu ve Türk Ticaret Kanunu'na göre tutulması zorunlu olan yevmiye defteri ve büyük defterin (kebir) elektronik ortamda, GİB'in belirlediği biçimde oluşturulması, imzalanması ve saklanmasıdır. Kâğıt defterde noter tasdiki ve kapanış onayı ne işe yarıyorsa, e-Defterde berat o işi görür: firmanın oluşturduğu defter dosyasının özeti mali mühür ya da e-imza ile imzalanır, GİB'e yüklenir ve GİB tarafından onaylanan berat geri alınır.
Dosya biçimi XBRL-GL'dir. Bu, muhasebe kayıtlarını uluslararası bir XML şemasıyla ifade eden bir standarttır: her yevmiye maddesi bir başlık (tarih, madde numarası, açıklama) ve altında satırlardan (hesap kodu, borç/alacak, tutar, belge türü, belge numarası, belge tarihi) oluşur. Yani e-Defter, muhasebe programınızdaki fişlerin belirli bir şemaya dökülmüş hâlidir.
Kimlerin e-Defter tutmak zorunda olduğu, e-Fatura zorunluluğu ve sektör ölçütlerine bağlı olarak tebliğlerle belirlenir. Kapsam ve yükleme süreleri değişebildiği için güncel kuralı mali müşavirinizden ve GİB'in e-Defter duyurularından teyit edin.
Neden önemli: defter artık ay sonunda yazılmıyor
Kâğıt defter döneminde muhasebe, ay sonunda gelen evrakı sırayla işler, hataları bulup düzeltir ve defteri yazdırırdı. e-Defterde de iş ay sonunda biter, ama bir fark vardır: berat alındıktan sonra o döneme fiş eklenemez, fiş değiştirilemez. Kapanmış bir ayda fark edilen hata, ancak sonraki döneme düzeltme kaydıyla taşınır.
Üretim firmasında bu kuralın sonucu ağırdır. Stok hareketi, fason gidiş-dönüşü, üretimden giriş, satış faturası ve maliyet kaydı birbirine bağlıdır. Bir irsaliyenin faturası geç girildiğinde, bir alış faturası iki kez işlendiğinde ya da üretim bildirimleri ay sonunda toplu girildiğinde yevmiye tutarsız olur. e-Defter bu tutarsızlığı düzeltmez; sadece kalıcı hâle getirir.
Bu yüzden e-Defterin asıl değeri şudur: kayıtların belgeden otomatik ve günlük oluşmasını zorunlu kılar. Belgeden fişe giden yol elle değil sistemle yürüdüğünde, ay sonu kapanışı "hataları bulma" değil "kontrol edip imzalama" işine döner.
Dosyalar: yevmiye, kebir ve berat
Bir dönem (genellikle bir ay) için dört temel dosya oluşur:
| Dosya | İçerik | Kim üretir |
|---|---|---|
| Yevmiye defteri | Dönemin bütün yevmiye maddeleri, tarih ve madde numarası sırasıyla | Muhasebe programı |
| Büyük defter (kebir) | Aynı kayıtların hesap bazında dökümü | Muhasebe programı |
| Yevmiye beratı | Yevmiye dosyasının özeti; imzalanıp GİB'e yüklenir | Program / entegratör, imza firmada |
| Kebir beratı | Kebir dosyasının özeti; aynı şekilde | Program / entegratör |
Hareketi çok olan firmalarda bir ayın defteri parçalara bölünebilir; her parça
ayrı dosya ve ayrı berat olur. Dosya adları vergi numarası, dönem ve parça numarasını
içerir (örneğin VKN-202609-Y-000001 yevmiye, -K- kebir).
İmzalama ve GİB'e yükleme ya firmanın kendi mali mührüyle GİB portalından ya da e-Defter hizmeti veren bir entegratör üzerinden yapılır. Üretim firmalarının çoğu e-Fatura için zaten bir entegratörle çalıştığı için e-Defteri de aynı yerden imzalatıp saklatır. Defter dosyalarının ve beratların yasal saklama süresi boyunca erişilebilir tutulması gerekir.
Satır düzeyinde en çok dikkat isteyen alan belge türüdür. Her yevmiye satırında kaydın dayandığı belge (fatura, çek, senet, makbuz, diğer) belirtilir. "Diğer" seçilen satırlarda belge türü açıklaması da yazılmalıdır; boş bırakılırsa dosya doğrulamadan geçmez.
Bir ayın e-Defteri adım adım
Aşağıdaki sıra, bir ayı kapatırken sahada işleyen düzendir:
- Belgeler tamam mı? Ayın bütün satış ve alış faturaları, iade faturaları, tahsilat ve tediye fişleri, çek-senet hareketleri, banka ve kasa hareketleri girilmiş olmalı. Faturalanmamış irsaliye listesi burada kontrol edilir.
- Muhasebeleştirme: belgeler fişe dönüşmüş mü? Otomatik muhasebeleştirme kullanılıyorsa fişi kesilmemiş belge kalmamalı; toplu muhasebeleştirme ile eksikler tamamlanır.
- Kontrol: mizan alınır. Ana hesaba (alt hesabı olan hesaba) doğrudan kayıt, borç-alacak dengesiz fiş, ters bakiye veren hesaplar (kasa eksi, stok eksi), vadesi geçmiş ama kapanmamış avans hesapları bu adımda bulunur.
- KDV: 191 indirilecek ve 391 hesaplanan KDV hesapları KDV beyannamesiyle tutmalı; tevkifatlı işlemler ayrıca kontrol edilir.
- Dönem sonu kayıtları: amortisman, kur değerlemesi, gider tahakkukları ve varsa maliyet kapanışı. Bu kayıtlar da aynı dönemin defterine girer.
- Numaralama: yevmiye madde numaraları dönem içinde tarih sırasıyla ve kesintisiz verilir.
- Dosya üretimi: yevmiye ve kebir dosyaları ile beratlar oluşturulur.
- İmza ve yükleme: beratlar mali mühürle imzalanıp GİB'e yüklenir; onaylı beratlar geri alınıp saklanır. Bundan sonra dönem kilitlenir.
Üretim firmasında ay sonunu en çok geciktiren iş, stok ve maliyet kayıtlarıdır. Üretim bildirimleri gün içinde girilmiyorsa, ay sonunda binlerce bildirim bir günde girilir ve üretimden giriş fişleri defterin son gününe yığılır. Sorun e-Defterde değil, bildirimin geç girilmesindedir.
Üretim firmasına özgü kayıtlar
Ticaret firmasının defteri büyük ölçüde alış ve satış faturalarından oluşur. Üretim firmasında bunlara bir katman daha eklenir: malzemenin fabrikanın içinde geçirdiği yol. Bu kayıtlar defterde şu hesaplarda görünür:
- 150 İlk Madde ve Malzeme: sac, profil, granül, kimyasal alışları ve üretime çıkışlar.
- 151 Yarı Mamuller: kesilmiş, preslenmiş ama henüz kaplanmamış parça; ay sonunda hatta ya da fasoncuda bekleyen stok.
- 152 Mamuller: üretimden giriş yapmış, sevke hazır ürün.
- 7/A hesapları (710, 720, 730 ve yansıtma hesapları): direkt malzeme, direkt işçilik ve genel üretim giderlerinin toplanıp mamul maliyetine aktarılması.
- 620 Satılan Mamuller Maliyeti: sevk edilen ürünün maliyeti.
Fason işleme giden malzeme satış değildir; stok firmanın malı olarak kalır, yalnız yer değiştirir. Fason hizmet faturası ise bir gider ya da maliyet unsurudur ve üretim maliyetine eklenir. Bu ayrım programda doğru kurulmamışsa fasona giden malzeme satış gibi 600'e, fason bedeli genel gider gibi 770'e düşer ve mamul maliyeti eksik çıkar.
Satılan mamul maliyeti kaydı çoğu firmada dönem sonunda toplu yapılır: ay içinde satış faturaları 600 ve 391'i, dönem sonunda maliyet kaydı 620 ve 152'yi çalıştırır. Bu kaydın dayandığı birim maliyet, o ayın üretim maliyetinden gelir; ayrıntısı için Maliyet Muhasebesi yazımıza bakın. Stok sayımı yapılmamış, sayım farkı işlenmemiş bir ayın maliyet kaydı da doğru olamaz.
Sık yapılan hatalar
Ana hesaba kayıt
Hesap planında 150 altında 150.01 ve 150.02 açılmışken fişin 150'ye kesilmesi, mizanı ve kebiri bozar. Otomatik muhasebeleştirmede eşleme eksikse program varsayılan olarak ana hesabı seçebilir; bu, en sık görülen ve en geç fark edilen hatadır.
Berattan sonra geçmiş döneme kayıt
Berat alındıktan sonra geçmiş tarihli bir fatura girildiğinde program bu kaydı kapalı döneme atmaya çalışır. Doğru yöntem, faturayı cari dönemde işlemek ya da muhasebe dönemini kilitleyip geçmiş tarihli kaydı engellemektir.
Belge türü boş ya da "diğer" açıklamasız
XBRL-GL doğrulaması belge türünü ister. Fişlerin önemli bir kısmı elle kesiliyorsa ve belge türü seçilmiyorsa dosya doğrulamadan geçmez; ay sonunda yüzlerce fişin tek tek düzeltilmesi gerekir.
Kur farkı ve değerleme unutuluyor
Dövizli cari ve banka hesapları dönem sonunda değerlenmezse TL bakiyeler gerçeği göstermez. Bu kayıt beratlanmış bir döneme sonradan eklenemez.
Yevmiye numarası sonradan kayıyor
Fiş silindiğinde ya da geçmiş tarihli fiş eklendiğinde madde numaraları yeniden verilmelidir. Numaralama elle yapılıyorsa boşluk ve tekrar kaçınılmazdır.
Mizan ile beyanname tutmuyor
KDV beyannamesi bir yerden, yevmiye başka bir yerden hazırlanıyorsa aradaki fark kapanmış dönemde ortaya çıkar. İkisi aynı kayıtlardan üretilmelidir.
PakERP One'da e-Defter nasıl hazırlanır?
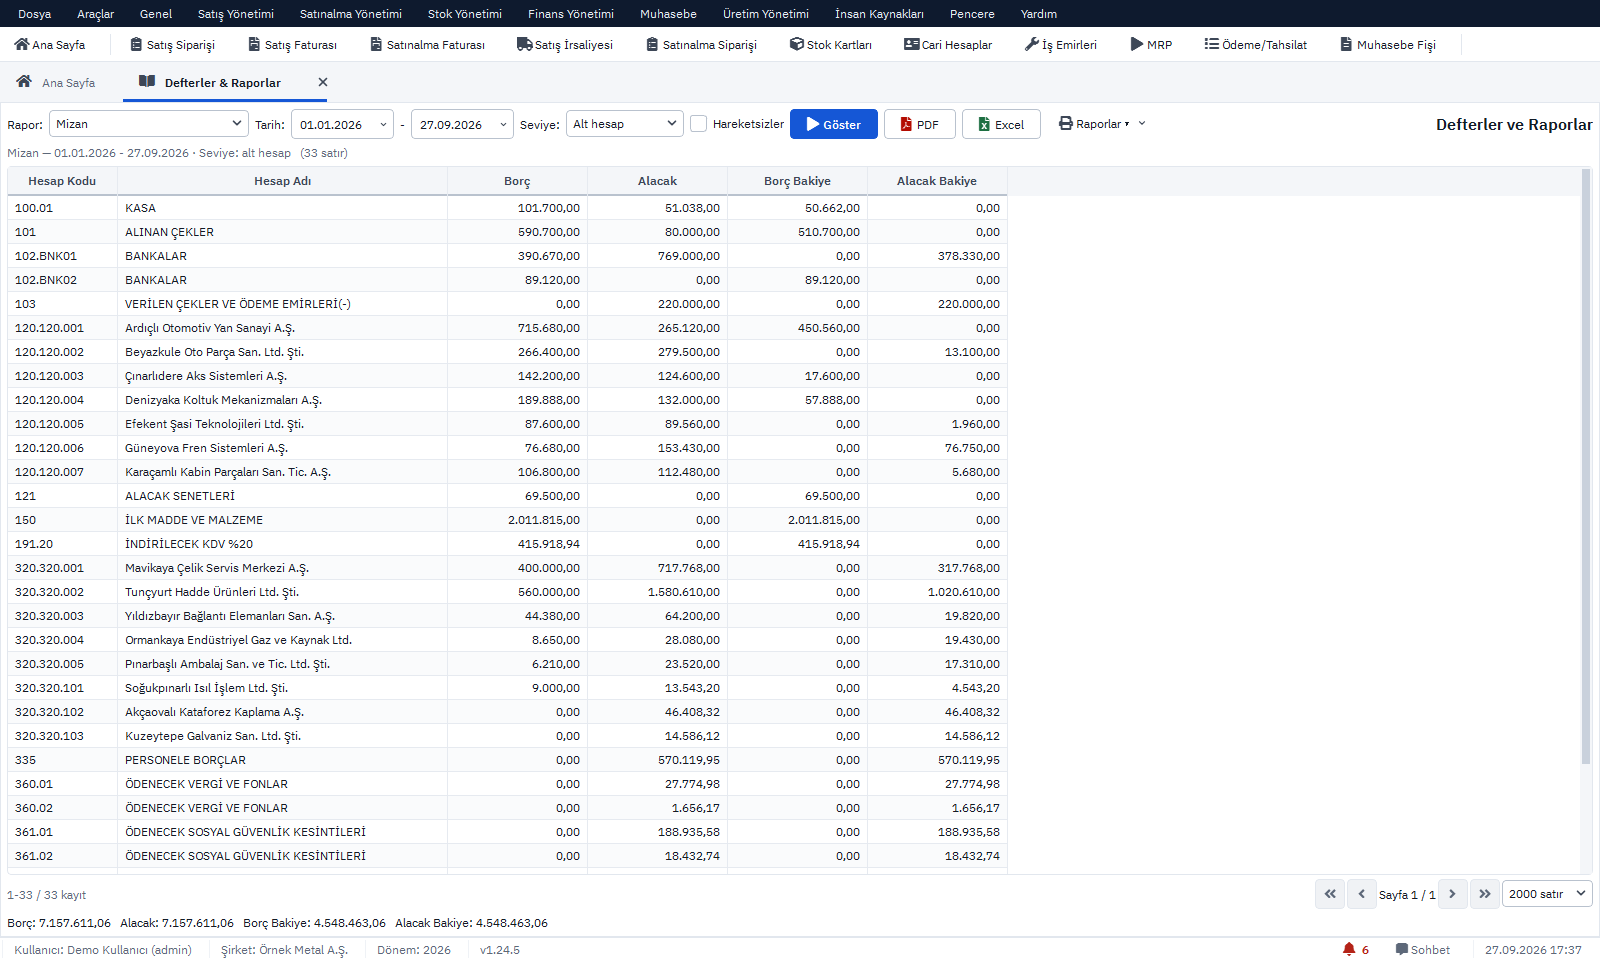
PakERP One'da muhasebe fişi elle kesilmek için değil, belgeden oluşmak için vardır. Satış ve alış faturası, iade, tahsilat, tediye, virman, çek-senet, kasa ve banka hareketleri onaylandığında fiş otomatik kesilir. Stok kartında ya da grubunda muhasebe eşlemesi yoksa program ana hesaba değil ilk yaprak alt hesaba iner (150 yerine 150.01); böylece kebirde ana hesap bakiyesi oluşmaz.
 Tam boyut
- 932 Toplu Evrak Muhasebeleştir ile fişi kesilmemiş belgeler dönem bazında bulunur ve toplu kesilir.
- 925 Muhasebe Kontrol İşlemi ay sonu denetimini yapar: dengesiz fiş, ana hesaba kayıt, fişsiz belge gibi hataları listeler.
- 940 KDV Beyannamesi ve 941 KDV2 aynı fişlerden hazırlanır; 191/391 ile beyanname aynı kaynaktan geldiği için ayrı tutarsızlık oluşmaz.
- 924 Kapanış Fişi ve 923 Açılış Fişi yıl sonu işlemlerini yapar; kapanış fişleri de yaprak hesaplara kesilir.
- 950 E-Defter İşlemleri ekranında dönem seçilir, yevmiye numaraları dönem içinde yeniden verilir, yevmiye ve kebir XBRL-GL dosyaları ile berat dosyaları üretilir ve zip olarak indirilir. Büyük dönemler için parça başına fiş sayısı parametreyle belirlenir.
- Dosyalar entegratörün e-Defter saklama portalında mali mühürle imzalanıp GİB'e yüklenir. PakERP One imza atmaz; imza firmanın mührüyle entegratör tarafında yapılır.
Muhasebe ▸ 901 Muhasebe Fiş İşlemleri fişleri görür · 902 Tek Düzen Hesap Planı yaprak hesaplar · 932 Toplu Evrak Muhasebeleştir eksik fişleri keser · 925 Muhasebe Kontrol İşlemi ay sonu denetimi · 940 KDV Beyannamesi ve 941 KDV2 · 924 Kapanış / 923 Açılış Fişi · 950 E-Defter İşlemleri yevmiye, kebir ve berat dosyaları. Modül ayrıntısı için Muhasebe & e-Defter sayfasına bakın.
Başka bir programdan geçen firmalar için geçmiş dönemlerin beratları da taşınabilir: eski programda alınmış e-Defter beratları PakERP One'a aktarılarak hangi dönemin kapatıldığı tek ekranda görünür. Böylece yeni programda kapanmış bir döneme yanlışlıkla kayıt girilmesi riski azalır.
e-Defter, muhasebenin ay sonundaki bir görevi gibi görünür; oysa kalitesi sevkiyatın irsaliyeyi gününde kesmesine, satınalmanın faturayı gününde işlemesine ve üretimin bildirimini vardiya bitmeden girmesine bağlıdır. PakERP One bu kayıtları tek veritabanında birleştirip fişe otomatik çevirir; masaüstü program ve bulut sunucu ücretsizdir.