e-Arşiv fatura, e-Fatura sistemine kayıtlı olmayan alıcılara, yani kayıtsız firmalara ve nihai tüketicilere elektronik olarak düzenlenen faturadır. Belge e-Fatura gibi UBL-TR formatında üretilir ve imzalanır, ama GİB üzerinden alıcının posta kutusuna gitmez: alıcıya e-posta ile ya da kağıt çıktı olarak verilir ve düzenlenen belgelerin bilgisi GİB'e raporlanır. Yasal dayanağı VUK 509 sıra no.lu Genel Tebliğ'dir.
e-Faturaya geçen bir üretim firması kısa sürede şunu fark eder: müşterilerinin hepsi e-Fatura kullanıcısı değildir. Küçük bir atölye, şahıs firması bir tamirci, hurdacı ya da fabrikadan bir parça satın alan bir çalışan kayıtlı değildir ve onlara e-Fatura kesilemez. Bu alıcılar için kağıt koçana dönülmez; aynı programdan e-Arşiv fatura düzenlenir.
Bu yazıda e-Arşiv faturanın ne olduğunu, kime kesildiğini, alıcıya nasıl ulaştırıldığını ve GİB'e nasıl raporlandığını anlatıyoruz. e-Fatura tarafını bilmiyorsanız önce e-Fatura nedir yazısını okuyun; iki belgenin ayrıntılı karşılaştırması e-Fatura ile e-Arşiv farkı yazısında.
 Tam boyut
İçindekiler
e-Arşiv fatura tam olarak nedir?
e-Arşiv fatura, kağıt faturanın yerine geçen ve elektronik ortamda düzenlenen faturadır. Teknik olarak e-Faturaya çok benzer: aynı UBL-TR formatında XML dosyası olarak üretilir, mali mühür ya da elektronik imzayla imzalanır, 16 haneli bir numara ve ETTN taşır. Fark alıcının kim olduğunda ve belgenin alıcıya nasıl ulaştığındadır.
e-Fatura iki kayıtlı kullanıcı arasında GİB üzerinden dolaşır. e-Arşiv fatura ise GİB'in posta kutusu sistemine girmez, çünkü alıcının bir posta kutusu yoktur. Satıcı belgeyi düzenler, saklar, alıcıya kendi yoluyla iletir ve düzenlediği belgelerin bilgisini belirli aralıklarla GİB'e bildirir. Bu bildirim e-Arşiv raporu olarak bilinir; özel entegratör kullanan firmada raporu genellikle entegratör hazırlar ve gönderir.
Adındaki "arşiv" kelimesi yanıltıcı olabilir. e-Arşiv bir saklama hizmeti değil, bir fatura türüdür. Saklama yükümlülüğü hem e-Fatura hem e-Arşiv için aynıdır: belgeler VUK'a göre 10 yıl saklanır. Ayrıntısı e-Fatura saklama ve arşivleme yazısında.
e-Arşiv fatura kime kesilir?
e-Arşiv fatura e-Fatura sistemine kayıtlı olmayan herkese kesilir. Kayıtlı olup olmadığı fatura kesilmeden önce sorgulanır; sorgunun nasıl yapıldığı e-Fatura mükellef sorgulama yazısında.
| Alıcı | Belge | Fabrikadan örnek |
|---|---|---|
| e-Fatura kayıtlı firma | e-Fatura | Ana sanayi müşterisi, büyük tedarikçi |
| Kayıtlı olmayan vergi mükellefi | e-Arşiv | Küçük atölye, şahıs firması |
| Nihai tüketici | e-Arşiv | Fabrikadan parça alan kişi, personele satış |
| Yurt dışındaki alıcı | İhracat işlemine göre ayrı kural | Bkz. ihracat faturası yazısı |
Fabrikada en çok karıştırılan durum, müşterinin durumunun değişmesidir. Geçen yıl e-Arşiv kestiğiniz atölye bu yıl e-Faturaya geçmiş olabilir. Bu durumda ona e-Arşiv kesilmez; entegratör belgeyi "alıcı e-Fatura kullanıcısıdır" gerekçesiyle reddeder. Bu yüzden sorgulama her faturada tekrar yapılmalı, cari karttaki eski bilgiye güvenilmemelidir.
Nihai tüketiciye satışın kendi ayrıntıları vardır: kimlik bilgisi, e-posta adresi, kağıt çıktı talebi. Bunları nihai tüketiciye e-Arşiv fatura yazısında anlattık.
e-Arşiv'de en sık ret, müşterinin bir gün önce e-Faturaya geçmiş olmasıdır. Cari kartta eski bilgiyi tutup her faturada yeniden sorgulamayan programlarda bu ret ay sonuna kadar birikir; sorgu fatura anında yapılınca belge en baştan doğru türde kurulur.
e-Arşiv fatura alıcıya nasıl ulaştırılır?
Alıcının bir e-Fatura posta kutusu olmadığı için belge ona iki yoldan ulaşır: elektronik ortamda ya da kağıt çıktı olarak. Hangi yolun seçileceği alıcının isteğine ve satışın türüne bağlıdır.
- e-posta ile. Fatura görüntüsü ve gerektiğinde XML dosyası alıcının e-posta adresine gönderilir. Firma müşterilerinde en yaygın yol budur; cari kartta faturaların gideceği e-posta adresinin doğru tutulması gerekir.
- Kağıt çıktı ile. Fatura yazıcıdan basılıp alıcıya verilir. Kağıt çıktı, elektronik olarak düzenlenmiş belgenin görüntüsüdür; kağıt fatura koçanına dönüş anlamına gelmez.
- İnternet satışında. İnternet üzerinden yapılan satışlarda e-Arşiv faturanın elektronik ortamda iletilmesi ve bazı ek bilgilerin yer alması gerekir. Kuralları internet satışında e-Arşiv fatura yazısında.
Sevkiyatla birlikte giden fiziksel mal için uygulamada en pratik yol, faturanın e-postayla gönderilmesi ve istenirse kağıt çıktının irsaliyeyle birlikte verilmesidir. Burada dikkat edilecek nokta, aynı faturanın iki kez basılıp iki farklı belgeymiş gibi işlem görmemesidir; kağıt çıktı yalnız görüntüdür, numarası ve ETTN'si elektronik belgeninkidir.
e-Arşiv raporu nedir, kim gönderir?
e-Arşiv faturalar GİB üzerinden alıcıya gitmediği için GİB bu belgelerden ancak raporla haberdar olur. Düzenlenen ve iptal edilen e-Arşiv faturaların bilgileri belirli aralıklarla GİB'e bildirilir. Raporun içeriği, gönderim sıklığı ve süresi tebliğle belirlenir; özel entegratör kullanan firmada bu işi entegratör yapar, firma ayrıca bir şey göndermez.
Firmanın yapması gereken, raporun doğru içerikle gitmesini sağlamaktır. Bunun için:
- Fatura entegratöre gönderilmeden önce son hâlini almış olmalıdır; gönderildikten sonra rakam değiştirilemez.
- İptal edilen e-Arşiv faturalar programda da iptal olarak işaretlenmelidir; aksi hâlde entegratördeki kayıt ile muhasebe kaydı birbirini tutmaz.
- Ay sonunda entegratör panelindeki e-Arşiv listesi ile programdaki satış faturaları karşılaştırılmalıdır. Sayı ve toplam tutmuyorsa raporlanan ile defterdeki arasında fark var demektir.
GİB'in ücretsiz e-Arşiv portalını kullanan firmalarda raporlama portal tarafından yürütülür. Portalın sınırları ve özel entegratörle farkı GİB portalı mı özel entegratör mü yazısında.
e-Arşiv fatura iptal edilebilir mi?
e-Arşiv faturada iptal, e-Faturaya göre daha basittir; çünkü belge GİB üzerinden bir posta kutusuna teslim edilmemiştir. Yanlış kesilen e-Arşiv fatura iptal edilir ve iptal bilgisi de rapora girer. Ancak iptal her durumda serbest değildir: alıcı malı teslim almış, faturayı kabul etmiş ve kendi kayıtlarına almışsa iptal yerine iade faturası gerekebilir. Hangisinin uygun olduğunu mali müşavirinizle teyit edin.
Sahada en sık iptal sebepleri şunlardır:
- Alıcının aslında e-Fatura kullanıcısı olduğunun sonradan anlaşılması.
- Yanlış cariye ya da yanlış vergi numarasına kesilmesi.
- Fiyat, miktar ya da KDV oranının hatalı girilmesi.
- Aynı satışın iki kez faturalanması.
İptal süresi ve itiraz yolları ayrı bir konudur; e-Arşiv fatura iptali ve itirazı yazısında ayrıntısıyla anlattık. İptal edilen faturanın numarası seride boşluk bırakır mı, aynı numara yeniden kullanılır mı sorusu programa ve entegratöre göre değişir; genel kural olarak gönderilmiş bir numara yeniden kullanılmaz.
İptal ile iade arasındaki ayrımı fabrikadan bir örnekle düşünelim. Bir atölyeye 50 adet flanş satıldı ve e-Arşiv fatura kesildi. Aynı gün fiyatın yanlış yazıldığı fark edildi, mal henüz yola çıkmadı: burada fatura iptal edilir ve doğru fiyatla yeni fatura kesilir. Mal teslim edildi, iki hafta sonra 5 adedi kusurlu diye geri geldi: burada ilk fatura doğrudur, iptal edilmez; geri gelen 5 adet için alıcı iade faturası düzenler ya da alıcı vergi mükellefi değilse iade işlemi kendi usulüyle belgelenir. Birinci durumda belge hatalıdır, ikinci durumda işlem değişmiştir. Bu ayrımı yapmak, muhasebede aynı satışın iki kez iptal edilip iki kez yeniden faturalanması gibi karışıklıkları önler. Emin olmadığınız durumda faturayı iptal etmeden önce mali müşavirinize sorun; gönderilmiş ve rapora girmiş bir belgeyle ilgili kararı geri almak kolay değildir.
e-Arşiv faturaya kimler geçmek zorunda?
e-Faturaya geçen mükellefler e-Arşiv'e de geçer. Bunun dışında tebliğ, e-Faturaya geçmemiş mükellefler için de bazı durumlarda e-Arşiv düzenleme yükümlülüğü getirir. Örneğin internet üzerinden satış yapanlar ve vergi mükellefi olmayan alıcılara belirli tutarı aşan fatura düzenleyenler bu kapsamda sayılabilir. Tutarlar ve kapsam değişebildiği için güncel hâlini GİB duyurusundan kontrol edin.
| Firma durumu | e-Arşiv |
|---|---|
| e-Fatura kullanıcısı | Kayıtsız alıcılar için kullanılır |
| e-Fatura kullanıcısı değil, internet satışı var | Tebliğe göre kapsamda olabilir |
| e-Fatura kullanıcısı değil, tüketiciye tutarı yüksek satış | Tebliğdeki tutarı aşan faturalar için yükümlülük doğabilir |
| Hiçbiri | Gönüllü geçiş mümkün |
Üretim firmalarının çoğu için soru zaten cevaplıdır: e-Faturaya geçtiyseniz e-Arşiv de kullanıyorsunuz. Geçiş kuralları e-Fatura zorunluluğu ve geçiş sınırları yazısında.
PakERP One'da e-Arşiv fatura nasıl kesilir?
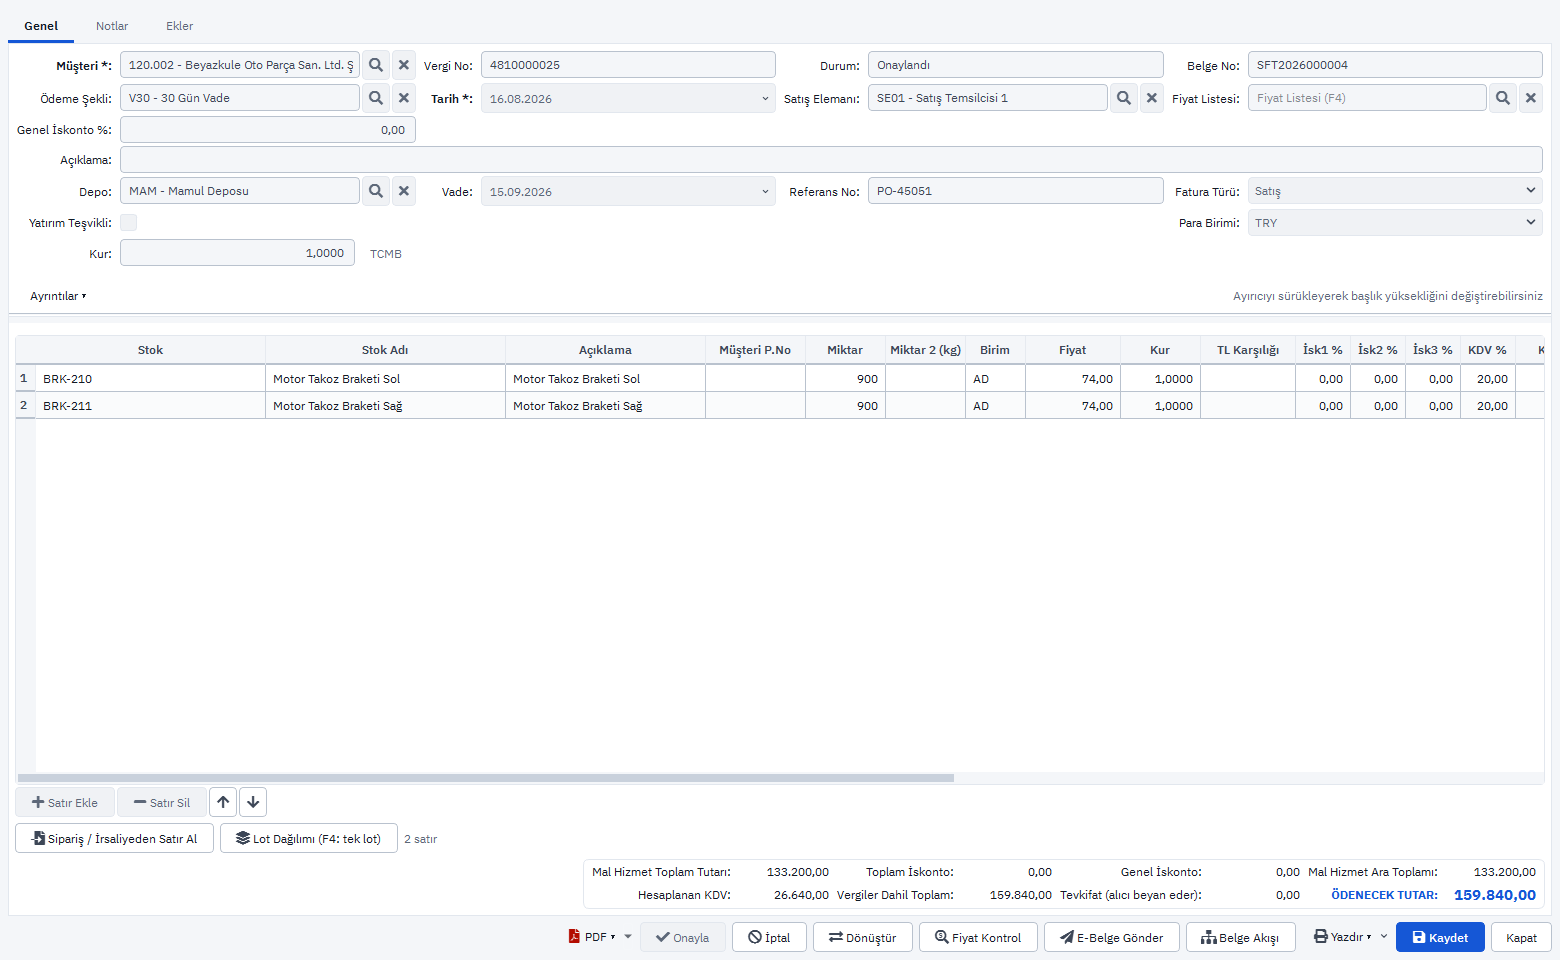
PakERP One'da e-Arşiv için ayrı bir ekran yoktur; e-Fatura ile aynı satış faturası ekranından kesilir. Program ve bulut sunucu ücretsizdir; gönderim ve GİB raporlaması Digital Planet ya da Sovos özel entegratörü üzerinden yapılır ve entegratör bedeli entegratöre aittir.
- 101 Satış Faturası: fatura kaydedilirken alıcının e-Fatura kullanıcısı olup olmadığına mükellef sorgulamasıyla bakılır. Kayıtlı değilse belge kendiliğinden e-Arşiv olarak, e-Arşiv serisinden numara alarak kurulur.
- Kayıtlı çıkan alıcı: e-Arşiv düşünülen alıcı göndermeden önce yeniden sorgulanır; e-Fatura kullanıcısıysa belge e-Fatura olarak kurulur, yanlış türde gönderim yapılmaz.
- 17 Belge Serileri: e-Arşiv serisi e-Fatura serisinden ayrıdır.
- Cari kart: faturaların gideceği e-posta adresi ve adres bilgileri karttan gelir.
- Otomatik muhasebeleştirme: onaylı faturanın fişi kendiliğinden kesilir, 901 Muhasebe Fişi ekranında görünür.
Modülün tamamı e-Belge modülü sayfasında, ücretsiz ERP'de e-Fatura ve e-Arşiv seçim ölçütleri ücretsiz ERP ile e-Fatura yazısında.