e-Fatura ile e-Arşiv faturayı ayıran şey alıcıdır: alıcı GİB'e kayıtlı e-Fatura kullanıcısıysa e-Fatura, değilse e-Arşiv kesilir. e-Fatura GİB üzerinden alıcının posta kutusuna gider ve ticari senaryoda alıcı kabul ya da red yanıtı verebilir. e-Arşiv ise alıcıya e-posta ya da kağıt çıktı olarak verilir, bilgisi GİB'e raporlanır. Vergi hesabı ve muhasebe kaydı ikisinde de aynıdır.
Muhasebeye yeni başlayan biri genellikle şunu sorar: aynı ekrandan, aynı malı satıyoruz, neden bir müşteriye e-Fatura bir müşteriye e-Arşiv gidiyor? Cevap faturayı kesen firmada değil, alıcıdadır. Ama fark bununla bitmez; iki belgenin gönderim yolu, alıcının yanıt hakkı, iptal kuralı ve GİB'e bildirilme şekli de ayrılır.
Bu yazıda farkları tek tabloda topladık, ardından fabrikada en çok karışan konuları tek tek açtık. İki belgenin tanımları için e-Fatura nedir ve e-Arşiv fatura nedir yazılarına bakabilirsiniz; burada ikisini yan yana koyuyoruz.
 Tam boyut
İçindekiler
- e-Fatura ile e-Arşiv fatura farkı: karşılaştırma tablosu
- Hangi faturanın kesileceğine nasıl karar verilir?
- Kabul, red ve iptal kurallarında ne fark var?
- e-Fatura ve e-Arşiv için ayrı seri gerekir mi?
- XML dosyasında e-Fatura ile e-Arşiv nasıl ayrılır?
- e-Fatura ve e-Arşiv'de en sık yapılan hatalar
- PakERP One'da e-Fatura ve e-Arşiv ayrımı nasıl yapılır?
- Sık sorulan sorular
e-Fatura ile e-Arşiv fatura farkı: karşılaştırma tablosu
Aşağıdaki tablo iki belgenin farklı ve ortak yanlarını gösterir. Satırların çoğu programınızda bir ayarla ya da otomatik kararla karşılanır; ama hangisinin neden öyle olduğunu bilmek ret mesajı geldiğinde çözümü hızlandırır.
| Konu | e-Fatura | e-Arşiv fatura |
|---|---|---|
| Alıcı | GİB'e kayıtlı e-Fatura kullanıcısı | Kayıtlı olmayan firma ve nihai tüketici |
| Gönderim yolu | GİB üzerinden alıcının posta kutusuna | e-posta ya da kağıt çıktı |
| Alıcının yanıtı | Ticari senaryoda kabul ya da red, 8 gün | Sistem içinde yanıt yok |
| GİB'in haberdar olması | Belge GİB'den geçer | Rapor ile bildirilir |
| İptal | Teslimden sonra sistem içinde geri alınmaz | İptal edilir, iptal de raporlanır |
| Format | UBL-TR XML | UBL-TR XML |
| Numara | 16 hane: seri, yıl, sıra no | 16 hane: seri, yıl, sıra no |
| Seri | Kendi serisi | Ayrı seri önerilir |
| Vergi hesabı | Aynı | Aynı |
| Muhasebe kaydı | Aynı | Aynı |
| Saklama | 10 yıl | 10 yıl |
| Yasal dayanak | VUK 509 sıra no.lu Genel Tebliğ | VUK 509 sıra no.lu Genel Tebliğ |
Tablodan çıkan en önemli sonuç şudur: belgeyi seçen siz değilsiniz, alıcının kayıt durumudur. Program bu kararı doğru verirse kullanıcı fark görmez.
Bir fabrikanın tek gününden örnek verelim. Sabah ana sanayi müşterisine 2.000 adet braket sevk edildi; müşteri e-Fatura kullanıcısı olduğu için fatura e-Fatura olarak gider, birkaç dakika içinde müşterinin muhasebesine düşer ve ticari senaryoyla gönderildiyse müşteri onu 8 gün içinde kabul ya da red eder. Öğleden sonra kayıtlı olmayan küçük bir atölyeye aynı braketten 40 adet satıldı; bu fatura e-Arşiv olarak düzenlenir, atölyenin e-posta adresine gider, istenirse kağıt çıktısı irsaliyeyle birlikte verilir ve günün e-Arşiv raporuna girer. Akşam bir çalışan fabrikadan kendi kullanımı için birkaç parça aldı; o da nihai tüketici olduğu için e-Arşiv faturadır. Üç satış da aynı stok kartından, aynı fiyat listesinden ve aynı muhasebe kuralıyla işlenir. Kullanıcının ekranında farklı olan tek şey belgenin türü ve numarasının hangi seriden geldiğidir.
Hangi faturanın kesileceğine nasıl karar verilir?
Karar fatura kaydedilirken verilir ve tek bir soruya dayanır: alıcının vergi numarası GİB'in kayıtlı kullanıcı listesinde var mı? Bu sorgunun nasıl yapıldığı e-Fatura mükellef sorgulama yazısında ayrıntısıyla anlatıldı. Akış şöyledir:
- Fatura kaydedilir; alıcının vergi numarası okunur.
- Vergi numarası kayıtlı kullanıcı listesinde aranır.
- Kayıtlıysa belge e-Fatura olarak, e-Fatura serisinden numara alarak kurulur ve alıcının posta kutusu etiketine gönderilir.
- Kayıtlı değilse belge e-Arşiv olarak, e-Arşiv serisinden numara alarak kurulur ve e-posta adresine gönderilir ya da basılır.
- Gönderimden sonra durum izlenir: e-Faturada teslim ve varsa yanıt, e-Arşiv'de rapora girme.
Akışın zayıf noktası ikinci adımdır. Sorgu eski bir listeden yapılırsa, müşterinin dün e-Faturaya geçmiş olması gözden kaçar. Bu yüzden sorgunun güncel listeyle ya da entegratörün anlık servisiyle yapılması gerekir.
Muhasebe ekiplerinin en çok vakit kaybettiği konu, ay sonunda entegratör panelindeki e-Arşiv toplamının defterle tutmamasıdır. Fark neredeyse her zaman programda açık bırakılmış bir iptal ya da entegratöre hiç gitmemiş bir taslaktır; seriler ayrı tutulunca bu fark birkaç dakikada bulunur.
Kabul, red ve iptal kurallarında ne fark var?
İki belge arasındaki en pratik fark, yanlış kesilen faturayı geri almanın yoludur. e-Faturada belge alıcının posta kutusuna teslim edildikten sonra sistem içinde geri çağrılamaz. Ticari senaryoda alıcı 8 gün içinde faturayı red edebilir; temel senaryoda bu imkân yoktur ve düzeltme iade faturası ya da iptal ve itiraz yoluyla yürür. Ayrıntılar temel fatura ile ticari fatura farkı ve e-Fatura iptali nasıl yapılır yazılarında.
e-Arşiv faturada alıcının sistem içinde bir yanıt verme yolu yoktur. Yanlış kesilen belge satıcı tarafından iptal edilir ve iptal bilgisi GİB'e giden rapora girer. Ancak alıcı malı almış ve faturayı kayıtlarına işlemişse iptal yerine iade faturası gerekebilir; bu ayrım için mali müşavirinize danışın.
| Durum | e-Fatura | e-Arşiv |
|---|---|---|
| Fiyat yanlış | Ticaride red ve yeni fatura; temelde iade ya da itiraz yolu | İptal ve yeni fatura |
| Yanlış cari | Alıcı red eder ya da iptal yolu | İptal |
| Mal geri geldi | İade faturası | İade faturası |
e-Fatura ve e-Arşiv için ayrı seri gerekir mi?
İki belgenin numara biçimi aynıdır: 3 karakterlik seri, 4 hanelik yıl ve 9 hanelik sıra numarası, toplam 16 hane. Aynı seri iki belge türünde ortak kullanıldığında numaraların sıralı ve boşluksuz gitmesini sağlamak zorlaşır; çünkü e-Fatura ve e-Arşiv farklı kanallardan gider ve farklı zamanlarda kesinleşir. Sahada yaygın ve önerilen yol, iki tür için ayrı seri kullanmaktır.
Ayrı serinin muhasebeye bir faydası da vardır: e-Arşiv faturaları seriden ayırmak, ay sonunda entegratörün e-Arşiv raporuyla programdaki kayıtları karşılaştırmayı kolaylaştırır. Numara biçiminin ayrıntıları e-Fatura numarası formatı yazısında, seri kurmanın pratik kuralları mevcut belge serileri rehberinde.
Seri yıl içinde değiştirilmemelidir. Eski programdan yeni programa geçen firmalarda en sık hata, yeni programın sıra numarasını 1'den başlatması ve daha önce kullanılmış bir numarayı yeniden göndermesidir. Bu durumda entegratör belgeyi mükerrer numara gerekçesiyle reddeder.
XML dosyasında e-Fatura ile e-Arşiv nasıl ayrılır?
İki belge aynı UBL-TR şemasıyla üretilir; aralarındaki teknik fark birkaç alandadır. Belgenin senaryosunu gösteren profil alanında e-Fatura için temel ya da ticari senaryo, e-Arşiv için e-Arşiv senaryosu yazılır. Fatura tipi alanı ise ikisinde de aynı mantıkla doldurulur: satış, iade, tevkifat, istisna gibi. Alanların ayrıntısı UBL-TR nedir yazısında.
Gönderimde de fark vardır. e-Fatura alıcının posta kutusu etiketine yönlendirilir; bu etiket kayıtlı kullanıcı listesinden gelir. e-Arşiv'de böyle bir etiket yoktur; belge entegratörde saklanır, alıcıya e-posta gider ve rapora eklenir.
Kullanıcı açısından bu ayrıntıların önemi, ret mesajlarını okumaktır. Entegratörden gelen bir ret mesajında profil, alıcı etiketi ya da alıcının kayıt durumu geçiyorsa sorun büyük olasılıkla belgenin yanlış türde kurulmasıdır. Ret mesajlarının sık görülen örnekleri mevcut e-belge ret nedenleri rehberinde.
e-Fatura ve e-Arşiv'de en sık yapılan hatalar
İki belgeyi karıştırmaktan doğan hataların çoğu birkaç kalıba sığar:
- Eski bilgiyle e-Arşiv kesmek. Müşteri e-Faturaya geçmiş, program bilmiyor. Entegratör reddeder; belge e-Fatura olarak yeniden kurulur.
- e-Arşiv faturayı PDF olarak e-postalayıp işi bitmiş saymak. Rapora girmeyen, entegratörde kaydı olmayan belge e-Arşiv değildir.
- e-Faturada red beklemek. Temel senaryoyla gönderilmiş faturada alıcının red yanıtı gelmez; itiraz başka yoldan yapılır.
- İptal edilen e-Arşivi programda açık bırakmak. Raporda iptal görünür, defterde satış olarak kalır.
- Aynı seriyi iki türde ortak kullanmak. Numaralarda boşluk ya da mükerrer kayıt riski doğar.
- Alıcının e-posta adresini boş bırakmak. e-Arşiv düzenlenir ama alıcıya ulaşmaz; müşteri faturayı almadığını söyler.
Bu listedeki hataların ilk ikisi tek bir kuralla önlenir: alıcının durumunu her faturada sorgulayan ve belgeyi buna göre kendisi kuran bir program kullanmak.
PakERP One'da e-Fatura ve e-Arşiv ayrımı nasıl yapılır?
PakERP One'da kullanıcı e-Fatura mı e-Arşiv mi diye seçim yapmaz; program alıcının durumuna göre karar verir. Program ve bulut sunucu ücretsizdir; gönderim Digital Planet ya da Sovos özel entegratörü üzerinden yapılır ve entegratör hizmet bedeli entegratöre aittir.
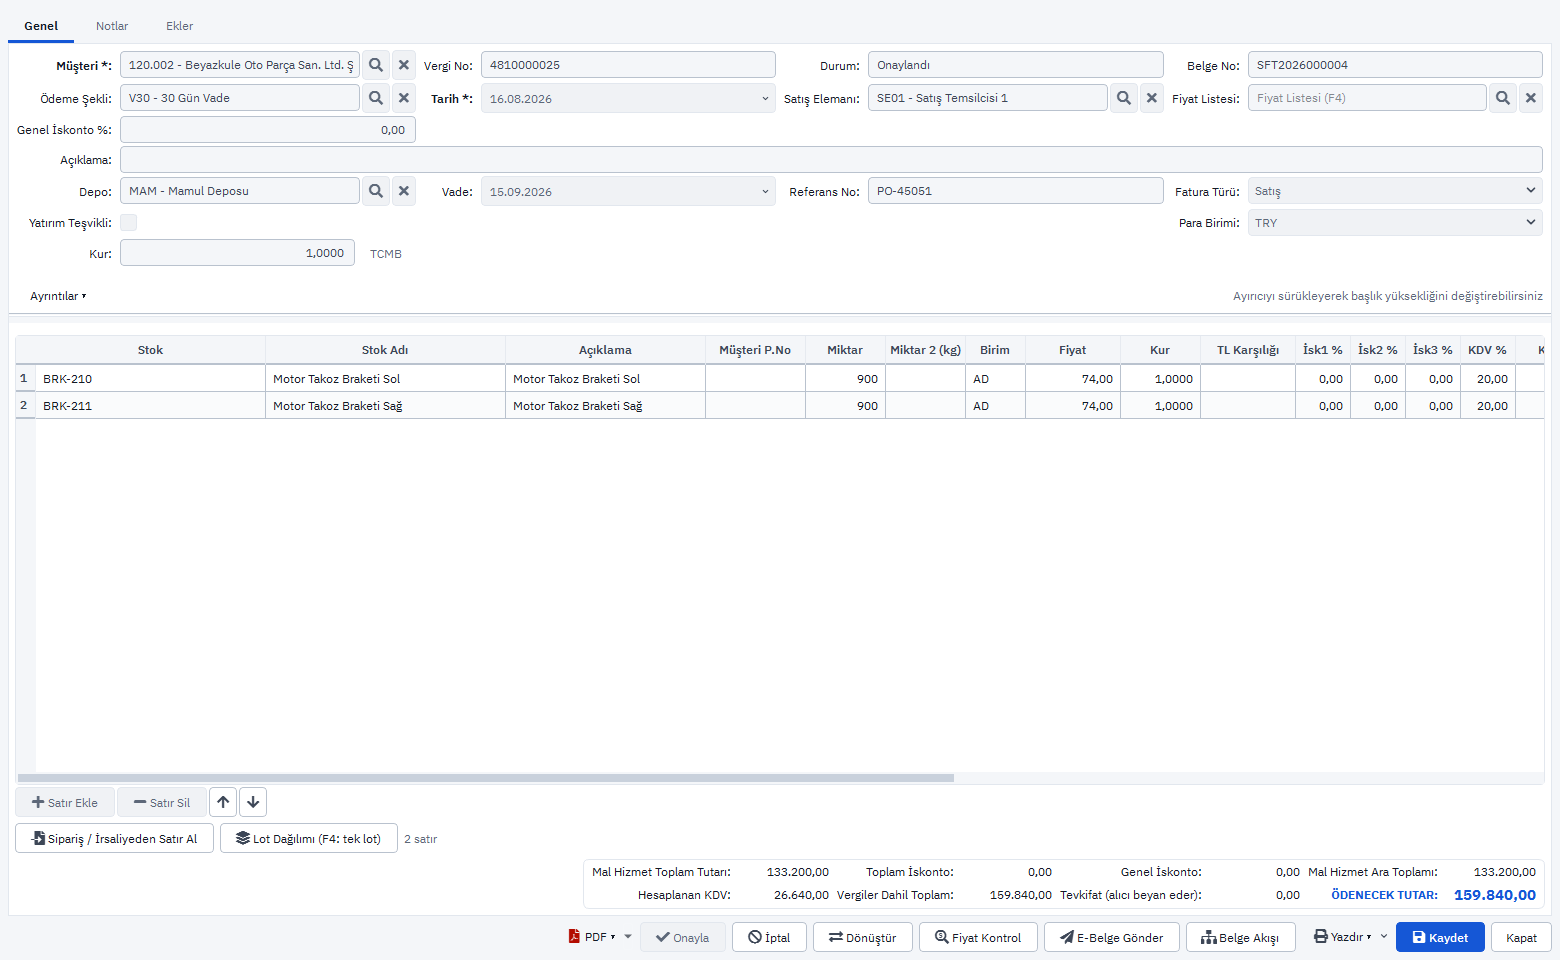
- 101 Satış Faturası: Kaydet ile fatura onaylanır, program gönderimi sorar. Mükellef sorgulamasıyla alıcı kayıtlıysa belge e-Fatura, değilse e-Arşiv olarak kurulur.
- Gönderim öncesi denetim: e-Arşiv düşünülen alıcı göndermeden önce canlı sorguyla yeniden denetlenir; kayıtlı çıkarsa belge e-Fatura olarak kurulur ve numara e-Fatura serisinden alınır.
- 17 Belge Serileri: e-Fatura ve e-Arşiv serileri ayrıdır; numara çakışması olursa program aynı seriden sıradaki boş numarayla belgeyi yeniden kurar.
- Kabul ve red: ticari faturalarda alıcının yanıtı entegratörden okunur, belgenin durumunda görünür.
- Otomatik muhasebeleştirme: iki türde de muhasebe fişi aynı kuralla kesilir.
Modülün ayrıntıları e-Belge modülü sayfasında; programı kurulum sayfasından indirip test kipinde deneyebilirsiniz.