e-Arşiv fatura, düzenleyen satıcı tarafından faturanın kesildiği sistem üzerinden (özel entegratör ya da GİB e-Arşiv Portalı) iptal edilir; iptal bilgisi GİB'e raporlanır ve belge geçersiz sayılır. Mal teslim edilip geri geldiyse iptal yerine iade faturası gerekir. Alıcı ise faturaya noter, taahhütlü mektup, telgraf ya da KEP gibi ispatlanabilir yollarla itiraz eder.
e-Arşiv faturada hata fark edildiğinde ilk sorulan soru "iptal edebilir miyim?" sorusudur. Cevap çoğu durumda evettir: e-Arşiv faturayı düzenleyen satıcı, faturayı hangi sistemden kestiyse (özel entegratör ya da GİB e-Arşiv Portalı) iptali de oradan yapar ve iptal bilgisi GİB'e raporlanır. Ama iptal her hatanın çaresi değildir. Mal teslim edilmiş ve geri dönmüşse iptal değil iade faturası gerekir; alıcı faturayı kabul etmiyorsa bu kez itiraz yolları devreye girer.
e-Arşiv'in e-Faturadan farkı burada belirginleşir. e-Faturada alıcı da sistemin içindedir; ticari senaryoda kabul ya da red yanıtı verebilir. e-Arşivde alıcı sistemin dışındadır, faturayı e-posta ya da kâğıt çıktı olarak alır ve sistem üzerinden yanıt veremez. İki belge türünün ayrımını e-Fatura ile e-Arşiv farkı yazısında anlattık; bu yazıda iptalin adımlarına, iptal ile iadenin ayrımına, alıcının itiraz yollarına ve iptalin muhasebedeki izine odaklanıyoruz.
 Tam boyut
İçindekiler
- e-Arşiv fatura iptal edilebilir mi?
- e-Arşiv fatura iptali nasıl yapılır?
- e-Arşiv faturada iptal mi, iade faturası mı gerekir?
- Alıcı e-Arşiv faturaya nasıl itiraz eder?
- İptal edilen e-Arşiv faturanın numarası tekrar kullanılır mı?
- İptal edilen e-Arşiv fatura muhasebede nasıl izlenir?
- PakERP One'da e-Arşiv fatura iptali
- Sık sorulan sorular
e-Arşiv fatura iptal edilebilir mi?
Evet. e-Arşiv faturanın yasal dayanağı olan VUK 509 sıra no.lu Genel Tebliğ, düzenlenen e-Arşiv faturanın iptal edilebilmesine imkân tanır ve iptal edilen faturanın bilgisinin de GİB'e raporlanmasını ister. İptal, faturayı düzenleyen tarafın yaptığı tek taraflı bir işlemdir; e-Faturadaki gibi alıcının onayına bağlı bir yanıt mekanizması yoktur.
Bu tek taraflılık rahatlık gibi görünse de dikkat ister. Alıcı faturayı e-postayla almış, defterine işlemiş, belki ödemesini bile yapmış olabilir. Satıcı tarafında iptal edilen belge, alıcının kayıtlarında geçerli bir gider ya da indirim belgesi olarak durmaya devam ederse iki tarafın kayıtları birbirinden ayrılır. Bu yüzden iptal kararı alıcıya haber verilerek alınmalı, iptalden sonra alıcıya yazılı bir bildirim gitmelidir.
İptal için tanınan süre konusunda da dikkatli olun. GİB e-Arşiv Portalı ve özel entegratörler iptal işlemini sınırlı bir süre içinde kabul eder ve bu süreler zaman içinde değişmiştir. Güncel süreyi GİB duyurusundan ve entegratörünüzün kılavuzundan kontrol edin; süre geçmişse iptal yerine iade ya da düzeltme belgesi yolunu mali müşavirinizle konuşun.
e-Arşiv fatura iptali nasıl yapılır?
İptal, faturanın düzenlendiği kanaldan yapılır. Portalda kesilen fatura portalda, entegratör üzerinden kesilen fatura entegratörde iptal edilir. ERP'den kesilen faturada iptal yine ERP'den başlatılır ve program iptal isteğini entegratöre iletir. Sahada işleyen sıra şudur:
- Hatanın türünü belirleyin: yanlış alıcı, yanlış tutar, yanlış KDV oranı ya da mükerrer fatura iptal sebebidir. Mal geri geldiyse iptal değil iade gerekir.
- Alıcıya haber verin: özellikle fatura e-postayla iletildiyse alıcının belgeyi kaydedip kaydetmediğini öğrenin.
- İptali sistemden yapın: entegratör ya da portal üzerinden iptal edin; ETTN ve fatura numarasıyla doğru belgeyi seçtiğinizden emin olun.
- Durumu doğrulayın: iptal isteğinin entegratörde ve raporda "iptal" olarak göründüğünü kontrol edin.
- Ticari kaydı geri alın: cari hareketi, stok çıkışını ve muhasebe fişini ters kayıtla kapatın.
- Doğru faturayı kesin: düzeltilmiş fatura sıradaki numarayla yeni bir belge olarak düzenlenir.
Beşinci adım en çok unutulandır. Entegratörde iptal edilen fatura ERP'de "geçerli" olarak kalırsa cari bakiye şişer, stok eksik görünür ve KDV beyannamesine iptal edilmiş bir satış girer. İptalin entegratör portalında değil ERP'de başlatılması bu yüzden önerilir: aynı iş akışında hem e-belge hem ticari kayıt kapanır ve iki liste arasında ay sonu karşılaştırması gerekmez.
Fabrikalarda e-Arşiv iptallerinin büyük kısmı yanlış cari seçiminden çıkar: aynı adlı iki cari kartından şahıs olanı seçilir ve fatura e-Arşiv olarak gider. Cari kartlarda vergi numarasının boş bırakılmaması ve kesimden önce mükellef sorgusu yapılması bu iptallerin çoğunu baştan önler.
e-Arşiv faturada iptal mi, iade faturası mı gerekir?
Ayrım basit bir soruya dayanır: mal ya da hizmet gerçekten el değiştirdi mi ve geri geldi mi? Fatura hatalı düzenlendiyse ve teslim hiç olmadıysa ya da teslim doğru, yalnız belge yanlışsa iptal düşünülür. Teslim olmuş ve mal geri gelmişse ortada yeni bir ticari olay vardır; bu olay iade faturasıyla belgelenir.
| Durum | Doğru işlem | Not |
|---|---|---|
| Yanlış cariye kesildi | İptal ve doğru cariye yeni fatura | Alıcıya iptal bildirimi gönderin |
| Aynı satış iki kez faturalandı | Mükerrer olanın iptali | Hangi numaranın kalacağına baştan karar verin |
| Fiyat ya da KDV oranı yanlış | İptal ve yeni fatura (süre içindeyse) | Süre geçtiyse fark belgesi mali müşavirle konuşulur |
| Malın bir kısmı geri geldi | İade faturası | Orijinal fatura geçerli kalır |
| Nihai tüketici ürünü iade etti | İade işlemi ve belgesi | İade belgesinin biçimini mevzuattan teyit edin |
İade faturasının kim tarafından ve nasıl kesileceğini iade faturası nasıl kesilir yazısında ayrıntılı anlattık. Sahada sık görülen hata, kısmi iadede orijinal faturanın tamamen iptal edilip kalan kısım için yeni fatura kesilmesidir. Bu yöntem satış ile iadeyi aynı belgede eritir, stok hareketini ve lot izini bozar; geri gelen miktar ayrı bir belgeyle kayda girmelidir.
Alıcı e-Arşiv faturaya nasıl itiraz eder?
e-Arşiv faturanın alıcısı sistemin dışındadır; bu yüzden e-Faturadaki gibi bir "red" düğmesi yoktur. Alıcı faturaya katılmıyorsa itirazını ispatlanabilir bir yolla satıcıya bildirir. Uygulamada kullanılan yollar şunlardır:
- Noter aracılığıyla gönderilen ihtarname,
- Taahhütlü mektup,
- Telgraf,
- Kayıtlı elektronik posta (KEP).
Bu yolların ortak noktası, bildirimin tarihinin ve içeriğinin sonradan ispatlanabilmesidir. Telefonla ya da sıradan e-postayla yapılan itiraz ticari ilişkide işe yarasa da bir uyuşmazlıkta delil gücü zayıf kalır. GİB sistemlerinde itirazın kayda alınabildiği işlevler de zaman zaman devreye alınmıştır; hangi yolun güncel olarak geçerli olduğunu mali müşavirinizle teyit edin.
Süre konusunda ticari hayattaki genel kural Türk Ticaret Kanunu'ndan gelir: faturayı alan taraf, aldığı tarihten itibaren sekiz gün içinde içeriğine itiraz etmezse içeriği kabul etmiş sayılır. e-Faturadaki kabul ve red süresinin mantığı da buna dayanır; ayrıntısı ticari faturada kabul ve red süresi yazısında. İtiraz alan satıcı belgeyi ya iptal eder ya da iade veya düzeltme belgesiyle durumu kapatır; itirazı kayda almadan beklemek, ay sonunda iki tarafın ekstresinin tutmamasıyla sonuçlanır.
İptal edilen e-Arşiv faturanın numarası tekrar kullanılır mı?
Hayır. e-Arşiv fatura numarası da e-Faturadaki gibi 16 hanedir: 3 karakter seri, 4 hane yıl ve 9 hane sıra numarası. İptal edilen fatura bu numarayı ve ETTN'sini taşıyarak arşivde kalır; iptal kaydı faturayı silmez, geçersiz hale getirir. Düzeltilmiş fatura seriden sıradaki numarayı alır.
Burada iki durumu karıştırmamak gerekir. Entegratöre hiç ulaşmamış, yalnız ERP'de taslak olarak duran bir fatura henüz bir e-belge değildir; silinmesi seride boşluk bırakmamalıdır ve iyi kurulmuş bir program bu numarayı sıradaki belgeye yeniden verir. Entegratöre ulaşmış ve raporlanmış bir faturanın numarası ise kullanılmış sayılır. Seri düzeninin nasıl kurulduğunu ve iki ayrı programın aynı seriden numara vermesinin neden çakışma yarattığını belge serileri rehberinde anlattık.
Bir başka pratik not: iptal edilen faturaları ayrı bir seriyle ya da elle tutulan bir listeyle izlemeye çalışmayın. Raporlama düzeni iptal bilgisini zaten taşır; ERP'de ise belge "iptal" durumuyla listede kalmalı, iptal nedeni yazılmalı ve süzgeçle bulunabilmelidir.
İptal edilen e-Arşiv fatura muhasebede nasıl izlenir?
İptalin muhasebedeki karşılığı, faturanın doğurduğu tüm kayıtların ters kayıtla kapatılmasıdır: alıcılar hesabındaki borç, satış hesabındaki gelir ve hesaplanan KDV. Fatura aynı ay içinde iptal edildiyse beyanname hazırlanırken satış hiç olmamış gibi görünür. İptal, faturanın beyan edildiği dönemden sonraki bir ayda yapıldıysa durum karmaşıklaşır; beyanname düzeltmesi mi yoksa başka bir yol mu gerektiğine mali müşavirinizle karar verin.
Stok tarafında da aynı dikkat gerekir. İrsaliyesiz kesilen faturada stok çıkışı faturayla yapılmışsa iptal stoğu geri almalıdır. İrsaliyeyle sevk edilmiş bir malın faturası iptal edildiyse stok irsaliyeye bağlıdır; fatura iptali stoğa dokunmaz, irsaliye yeniden faturalanmayı bekleyen duruma döner. İrsaliye ile fatura arasındaki bu bağın nasıl kurulduğunu irsaliyeyi faturaya bağlama yazısında anlattık.
Belgeler VUK gereği 10 yıl saklanır; iptal edilen faturalar da bu sürenin içindedir. İptal edilen bir faturanın görselini, iptal tarihini, iptal nedenini ve iptali yapan kullanıcıyı sonradan gösterebilmek, vergi incelemesinde ilk sorulan sorulardandır. Bu bilgiler yalnız entegratör portalında duruyorsa, entegratör değiştiğinde erişim sorunu yaşanabilir; kopyasının ERP'de de bulunması işinizi kolaylaştırır.
PakERP One'da e-Arşiv fatura iptali
PakERP One'da e-Arşiv faturanın iptali programın içinden yürür; entegratör portalına ayrıca girmek gerekmez. Program ve bulut sunucu ücretsizdir, özel entegratörün hizmet bedeli ise firmanın Digital Planet ya da Sovos ile yaptığı sözleşmeye bağlıdır.
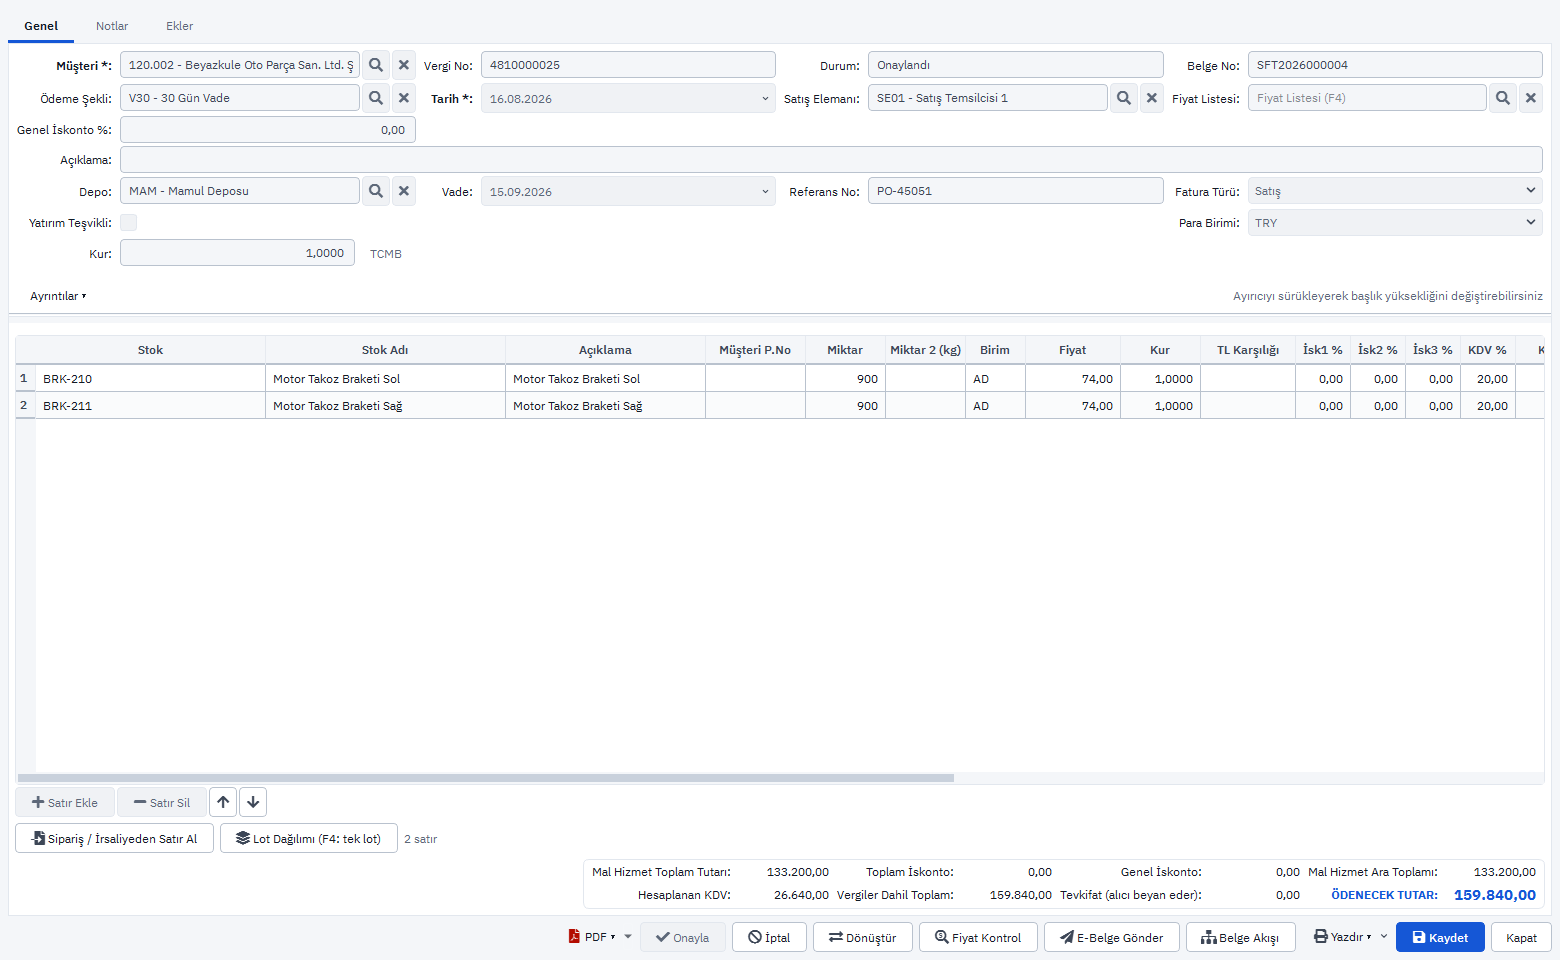
- 915 E-Arşiv Gönderim / İptal: gönderilen e-Arşiv faturalar durumlarıyla listelenir; iptal edilecek belge seçilip iptal isteği entegratöre buradan iletilir, iptal nedeni kayda geçer.
- 101 Satış Faturaları: fatura iptal edildiğinde cari hareket, stok çıkışı ve muhasebe fişi ters kayıtla kapanır; belge listede "iptal" durumuyla kalır.
- 916 Giden E-Arşiv Faturalar ve 918 E-Arşiv Raporu: dönem içinde düzenlenen ve iptal edilen belgeler adet ve tutar olarak ayrı ayrı görülür.
- 104 Satış İade Faturaları: mal geri geldiyse iptal yerine iade faturası buradan kesilir; orijinal fatura geçerli kalır.
- 17 Belge Numaralama: e-Arşiv serisi ve sıradaki numara buradan izlenir; entegratöre hiç ulaşmamış taslak silinirse numarası seriye geri döner, gönderilmiş belgenin numarası ise serbest bırakılmaz.
- 802 Cari Ekstre: iptalden sonra müşterinin bakiyesi ters kayıtla düzelmiş olarak görünür.
Program kesimden önce alıcının e-Fatura kullanıcısı olup olmadığını 964 Mükellef Sorgulama ile denetler; e-Fatura kullanıcısına yanlışlıkla e-Arşiv kesilmesi gönderimden önce yakalanır. Ekran ayrıntıları e-Belge kılavuzunda, modülün tamamı e-Belge modülü sayfasındadır.