e-Arşiv kullanıcısı bir firma, e-Fatura kullanıcısı olmayan nihai tüketiciye e-Arşiv fatura keser. Faturada vergi numarası yerine alıcının TC kimlik numarası yazılır; numara bilinmiyorsa uygulamada genel numara olarak 11111111111 kullanılır. Fatura alıcıya kâğıt çıktı olarak ya da elektronik ortamda verilir ve elektronik olarak saklanır.
Nihai tüketici, malı ticari ya da mesleki bir faaliyet için değil kendi kullanımı için alan kişidir. Üretim yapan bir firmanın nihai tüketiciye satışı ilk bakışta az görünür, ama sahada sanıldığından sık karşılaşılır: personele yapılan ürün satışı, fabrika kapısındaki satış noktası, ikinci kalite ürünlerin satışı, web sitesinden tek parça sipariş veren bireysel kullanıcı.
Bu satışların belgesi e-Arşiv faturadır, çünkü e-Fatura yalnız GİB'e kayıtlı kullanıcılar arasında düzenlenir. Bu yazıda nihai tüketiciye e-Arşiv faturanın nasıl kesildiğini, TC kimlik numarası konusunu, fiş ile fatura arasındaki seçimi, faturanın teslim yolunu ve şahıs firmasıyla nihai tüketicinin neden karıştırılmaması gerektiğini anlatıyoruz. e-Arşiv'in genel çerçevesi için e-Arşiv fatura nedir yazısına bakabilirsiniz.
 Tam boyut
İçindekiler
- Nihai tüketiciye neden e-Arşiv fatura kesilir?
- Nihai tüketici faturasında TC kimlik numarası zorunlu mu?
- Nihai tüketiciye fiş mi, fatura mı verilir?
- e-Arşiv fatura tüketiciye kâğıt mı, e-posta ile mi verilir?
- Şahıs firması nihai tüketici sayılır mı?
- Nihai tüketici satışları ERP'de nasıl kaydedilir?
- PakERP One'da nihai tüketiciye e-Arşiv fatura
- Sık sorulan sorular
Nihai tüketiciye neden e-Arşiv fatura kesilir?
e-Fatura, gönderen ve alanın ikisinin de GİB sistemine kayıtlı olduğu bir belge türüdür. Nihai tüketici bu sisteme kayıtlı değildir; bu yüzden ona e-Fatura gönderilemez. e-Fatura kullanıcısı olan firmalar, kayıtlı olmayan alıcılara yaptıkları satışları e-Arşiv faturayla belgeler. e-Arşiv'in yasal dayanağı VUK 509 sıra no.lu Genel Tebliğ'dir ve belge, e-Fatura gibi UBL-TR biçiminde düzenlenir.
e-Arşiv'e geçmemiş bir firma nihai tüketiciye kâğıt fatura kesebilir; ancak e-Arşiv'e geçmiş bir firma, kâğıt faturayı yalnız tebliğin izin verdiği istisnai durumlarda kullanabilir. Bu yüzden e-Arşiv kullanıcısı bir fabrikada fatura koçanı çekmecede beklememelidir; personel satışında bile belge e-Arşiv olarak düzenlenir.
Belge türünü belirleyen soru her zaman aynıdır: alıcı e-Fatura kullanıcısı mı? Nihai tüketicide cevap hayırdır. Ama alıcının kim olduğunu doğru tespit etmek, aşağıda anlatacağımız gibi her zaman göründüğü kadar kolay değildir.
Nihai tüketici faturasında TC kimlik numarası zorunlu mu?
Nihai tüketiciye kesilen e-Arşiv faturada alıcı kimlik alanına vergi numarası yerine kişinin TC kimlik numarası yazılır. Alıcı numarasını vermek istemezse ya da numara bilinmiyorsa uygulamada genel numara olarak 11111111111 kullanılır. Bu genel numaranın hangi durumlarda kabul edildiği ve belirli tutarın üzerindeki satışlarda gerçek kimlik bilgisinin istenip istenmediği konusunda düzenlemeler zaman içinde değişmiştir; güncel kuralı GİB duyurusundan ve mali müşavirinizden teyit edin.
Yabancı uyruklu alıcıya yapılan satışta kimlik alanının nasıl doldurulacağı ayrı bir konudur; ihracat ya da yolcu beraberi eşya gibi özel durumlar kendi kurallarına tabidir. Bu satışlarda kodları ve alanları entegratörünüzün güncel kılavuzundan kontrol edin.
Sahada en sık yapılan hata, TC kimlik numarası alanının alışkanlıkla hep genel numarayla doldurulmasıdır. Personele yapılan satışta kişinin kimliği zaten bellidir; personel kartındaki bilginin faturaya gelmesi hem doğru kaydı sağlar hem de bordrodan kesinti yapılacaksa iki kaydın eşleşmesini kolaylaştırır.
Fabrika satış noktalarında en çok yaşanan sorun, kapıda kesilen faturanın bağlantı kesildiği an yazdırılamamasıdır. Bu yüzden kapı satışlarında belgeyi önce kesip entegratörden onay geldikten sonra malı teslim etmek, sonradan iptal edilen ya da numarası boşta kalan faturaların önüne geçer.
Nihai tüketiciye fiş mi, fatura mı verilir?
Perakende satışta belge seçimini fatura düzenleme sınırı belirler. VUK 232. madde, belirli bir tutarı aşan satışlarda fatura düzenlenmesini zorunlu tutar; bu tutar her yıl yeniden değerleme oranına göre güncellenir. Sınırın altındaki satışlarda alıcı isterse fatura verilir, istemezse ödeme kaydedici cihaz fişi gibi perakende belgeler kullanılabilir. Güncel sınır tutarını her yıl başında GİB duyurusundan kontrol edin.
| Satış | Belge | Not |
|---|---|---|
| Sınırın üzerinde perakende satış | e-Arşiv fatura | Alıcı istemese de düzenlenir |
| Sınırın altında, alıcı fatura istiyor | e-Arşiv fatura | Alıcının talebi yeterlidir |
| Sınırın altında, ödeme kaydedici cihaz var | Cihaz fişi | Fabrikada cihaz yoksa fatura kesilir |
| Personele ürün satışı | e-Arşiv fatura | Bedel bordrodan kesilecekse açıklamaya yazın |
| Alıcı şahıs firması | Mükellef sorgusuna göre e-Fatura ya da e-Arşiv | Nihai tüketici sayılmaz |
Üretim tesislerinin çoğunda ödeme kaydedici cihaz bulunmaz; bu durumda tutar ne olursa olsun satış e-Arşiv faturayla belgelenir. Bu yaklaşım hem kayıt düzenini tek tipe indirir hem de stok çıkışının her satışta faturaya bağlı kalmasını sağlar.
e-Arşiv fatura tüketiciye kâğıt mı, e-posta ile mi verilir?
Nihai tüketiciye e-Arşiv fatura iki yolla verilebilir: kâğıt çıktı olarak elden ya da elektronik ortamda, çoğunlukla e-posta ile. Alıcı elektronik teslim istiyorsa e-posta adresi faturada ve gönderim kaydında yer alır. Kâğıt çıktı verildiğinde bu çıktı asıl belge değil, elektronik olarak düzenlenmiş faturanın görüntüsüdür; asıl kayıt elektronik olarak saklanır. İnternet üzerinden yapılan satışlarda ise fatura elektronik ortamda iletilir; bu konuyu internet satışında e-Arşiv fatura yazısında ayrıca anlattık.
Hangi yol seçilirse seçilsin üç şey kayıtta kalmalıdır:
- Teslim şekli: kâğıt mı, elektronik mi.
- Elektronik teslimde adres: faturanın gittiği e-posta adresi ve gönderim zamanı.
- Saklama: belgenin elektronik aslı, VUK gereği 10 yıl.
Fabrika kapısında yapılan satışlarda kâğıt çıktı hâlâ en pratik yoldur; ama çıktının yazıcıdan alınabilmesi için faturanın entegratöre ulaşmış ve görselin hazır olması gerekir. Bağlantı kesildiğinde ne yapılacağını önceden belirlemek, kapıda bekleyen alıcıyla tartışmayı önler.
Şahıs firması nihai tüketici sayılır mı?
Hayır. Şahıs firması sahibi gerçek kişidir ve vergi kimliği çoğu zaman TC kimlik numarasıdır; ama malı ticari faaliyeti için alır ve kendisi de bir vergi mükellefidir. Bu yüzden şahıs firmasına yapılan satış nihai tüketici satışı değildir. Şahıs firması e-Fatura kullanıcısıysa ona e-Fatura kesilir; değilse e-Arşiv fatura kesilir ama alıcı bilgisi firma bilgisiyle, vergi dairesiyle birlikte yazılır.
Karışıklığın kaynağı, TC kimlik numarasıyla yapılan mükellef sorgusunun iki ayrı kişiyi aynı biçimde göstermesidir: bir usta hem şahsı adına hem de şahıs firması adına alış yapabilir. Doğru belge türünü bulmanın yolu, her satıştan önce alıcının numarasıyla güncel sorgu yapmaktır; nasıl yapıldığını e-Fatura mükellef sorgulama yazısında anlattık.
Aynı ayrım fatura hatalarının da en sık nedenidir. e-Fatura kullanıcısı bir şahıs firmasına nihai tüketici gibi e-Arşiv kesilirse belge alıcının sisteminde görünmez ve iptal ile yeniden kesim gerekir. İptalin adımları e-Arşiv fatura iptali yazısındadır.
Nihai tüketici satışları ERP'de nasıl kaydedilir?
Nihai tüketici satışlarında iki kayıt düzeni kullanılır. Birincisi her alıcı için ayrı cari kart açmaktır; tekrar eden alıcılarda (personel gibi) bu yöntem doğrudur, çünkü bakiye ve ödeme takibi kişi bazında gerekir. İkincisi tek bir "perakende müşteri" carisi kullanmak ve alıcı bilgisini faturanın üzerinde tutmaktır; tek seferlik satışlarda bu yöntem cari listesini şişirmez.
Hangi yöntem seçilirse seçilsin, faturadaki alıcı adı ve kimlik numarası belgenin kendisinde doğru olmalıdır. Tek perakende carisi kullanılıyorsa faturada alıcı adının elle düzenlenebilmesi gerekir; aksi halde tüm faturalar "perakende müşteri" adına düzenlenir ve iade geldiğinde hangi satışın kime yapıldığı bulunamaz.
Muhasebe tarafında nihai tüketici satışı, normal satış gibi satış ve hesaplanan KDV hesaplarına işlenir. e-Arşiv faturaların raporlanması entegratör üzerinden yürür; ERP'de ise dönem içinde düzenlenen ve iptal edilen e-Arşiv faturaların listesi beyanname öncesi kontrol için hazır olmalıdır.
Tahsilat tarafını da unutmayın. Nihai tüketici satışlarının çoğu peşin, kartla ya da personelde maaştan kesintiyle tahsil edilir. Faturayla aynı anda tahsilat kaydı açılmazsa perakende müşteri carisinde zamanla açıklanamayan bir bakiye birikir ve ay sonunda kimin ödemediği bulunamaz. Kartla tahsilatta banka hesabına geçen tutarın komisyon düşülmüş hali ile fatura tutarı arasındaki farkın ayrı bir gider olarak işlendiğini kontrol edin; personel satışında ise kesintinin bordroya hangi ay yansıdığını açıklamaya yazın.
PakERP One'da nihai tüketiciye e-Arşiv fatura
PakERP One'da nihai tüketici satışı normal satış faturasıyla kesilir; belge türünü program alıcıya bakarak belirler. Program ve bulut sunucu ücretsizdir, e-Arşiv gönderimi ise firmanın Digital Planet ya da Sovos ile yaptığı entegratör sözleşmesiyle yürür.
- 801 Cari Kartları: tekrar eden alıcılar (örneğin personel) için kart açılır, TC kimlik numarası vergi numarası alanına yazılır; tek seferlik satışlar için bir perakende müşteri kartı kullanılabilir.
- 964 Mükellef Sorgulama: alıcının e-Fatura kullanıcısı olup olmadığı sorgulanır; şahıs firması e-Fatura kullanıcısıysa belge e-Fatura olarak kurulur.
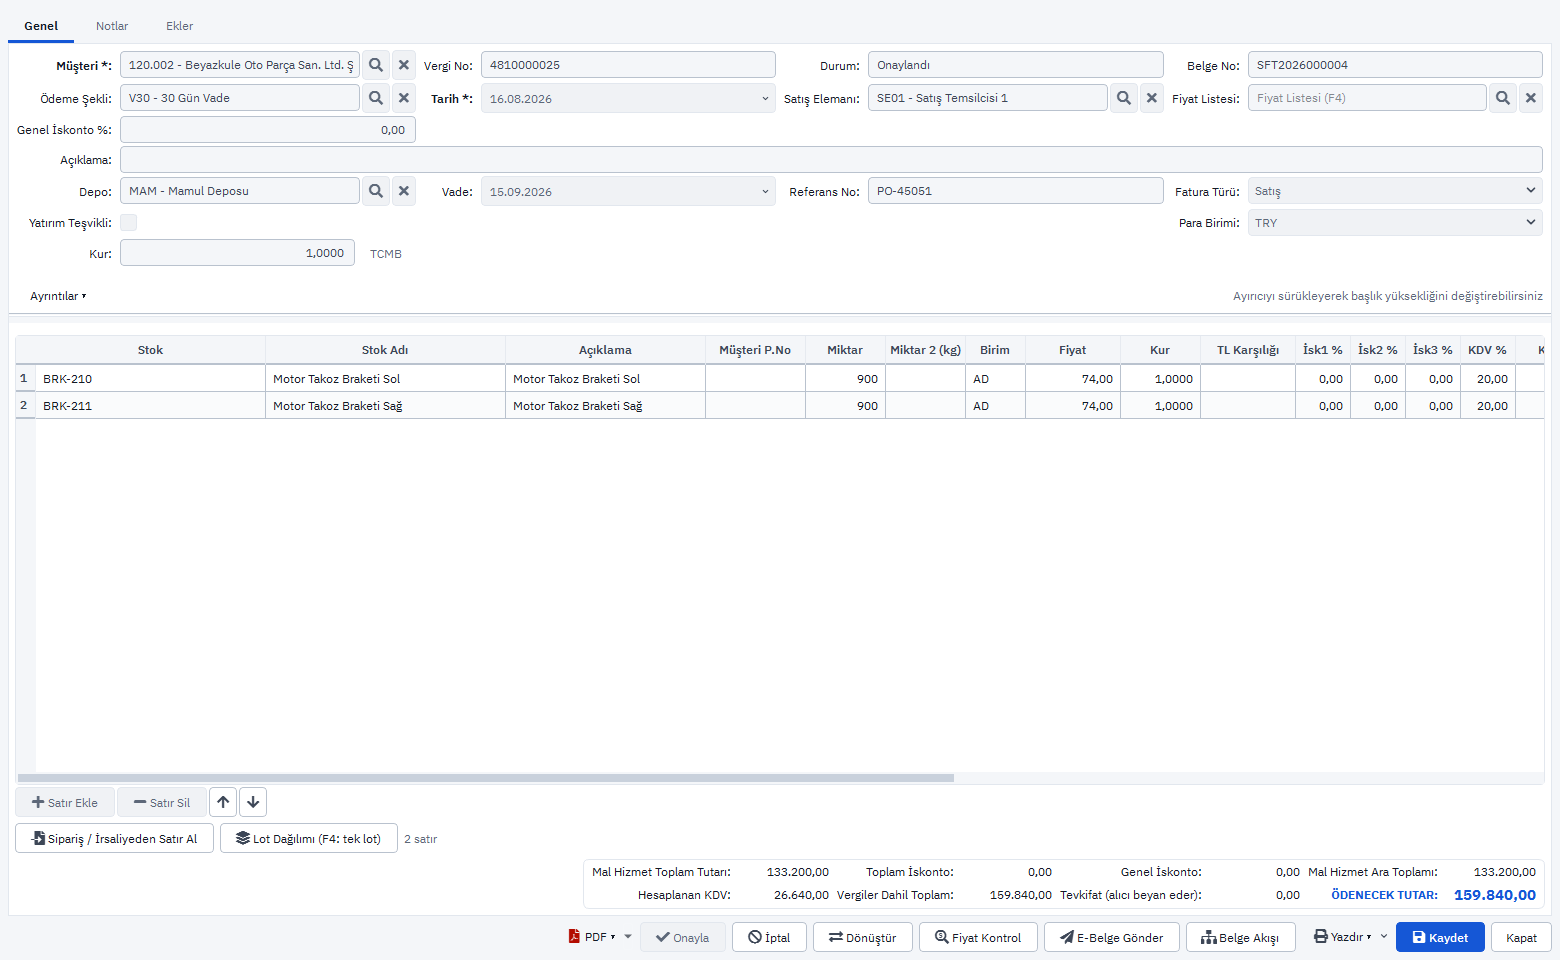
- 101 Satış Faturaları: alıcı e-Fatura kullanıcısı değilse fatura kendiliğinden e-Arşiv olur ve e-Arşiv serisinden numara alır; Kaydet ile onaylanır ve gönderim sorulur.
- 915 E-Arşiv Gönderim / İptal: e-Arşiv faturalar gönderilir, durumları sorgulanır, gerektiğinde iptal edilir.
- 916 Giden E-Arşiv Faturalar ve 918 E-Arşiv Raporu: dönem içindeki e-Arşiv satışları adet ve tutar olarak görülür.
- 17 Belge Numaralama: e-Arşiv serisi ve sıradaki numara buradan yönetilir.
Fatura görseli PDF olarak alınıp yazdırılabilir ya da e-postayla gönderilebilir. Modülün tamamı e-Belge modülü, genel bakış ücretsiz ERP ile e-Fatura ve e-Arşiv sayfasındadır.