e-Faturalar elektronik ortamda, bozulmadan ve okunabilir biçimde saklanır; kâğıda basılmış çıktı saklama yükümlülüğünü karşılamaz. Vergi ve ticaret mevzuatı birlikte düşünüldüğünde uygulamada 10 yıllık saklama esas alınır. Hem gönderilen hem alınan faturaların XML dosyası saklanmalı, talep edildiğinde elektronik olarak ibraz edilebilmelidir. Özel entegratörün saklama hizmeti, firmanın sorumluluğunu ortadan kaldırmaz.
Kâğıt fatura döneminde arşiv, muhasebenin arka odasındaki klasörlerdi. Her yılın faturaları ciltlenir, raflara dizilir, birkaç yıl sonra depoya kaldırılırdı. e-Faturaya geçince klasörler kalktı ama arşiv sorumluluğu kalkmadı; yalnız biçim değiştirdi. Şimdi soru şu: hangi dosyalar, nerede, ne kadar süre ve bir inceleme geldiğinde nasıl gösterilecek?
Bu yazı e-Fatura saklama yükümlülüğünü, saklanacak dosyaları, gelen ve giden faturaların arşivini, entegratör ya da program değiştiğinde arşivin ne olacağını ve denetimde ibrazın nasıl yapılacağını anlatıyor. e-Faturanın teknik biçimini önce okumak isterseniz UBL-TR nedir yazısına bakabilirsiniz.
 Tam boyut
İçindekiler
- e-Fatura kaç yıl saklanır?
- e-Fatura nasıl saklanır: XML mi PDF mi?
- Gelen e-Faturalar nasıl arşivlenir?
- Özel entegratör saklıyor mu, firma ayrıca saklamalı mı?
- Entegratör ya da program değişince e-Fatura arşivi ne olur?
- Denetimde e-Fatura nasıl ibraz edilir?
- e-Fatura arşivi için pratik kontrol listesi
- PakERP One'da e-Fatura arşivi
- Sık sorulan sorular
e-Fatura kaç yıl saklanır?
e-Faturalar, kâğıt faturalarla aynı muhafaza ve ibraz yükümlülüğüne tabidir; yalnız saklama biçimi elektroniktir. Vergi Usul Kanunu'nun muhafaza hükümleri ve Türk Ticaret Kanunu'nun ticari defter ve belgeler için öngördüğü süre birlikte değerlendirildiğinde, uygulamada belgelerin 10 yıl saklanması esas alınır. Süre, belgenin ilgili olduğu yılı izleyen yıldan başlayarak düşünülür.
Bu sürenin pratikteki karşılığı şudur: 2026 yılında kesilen ya da alınan bir e-Fatura, 2030'ların ikinci yarısına kadar açılabilir, okunabilir ve doğrulanabilir durumda olmalıdır. On yıl, yazılım dünyasında uzun bir süredir; arada program değişir, entegratör değişir, sunucu değişir. Arşivin bu değişikliklerden etkilenmeyecek biçimde kurulması gerekir.
Süreye ilişkin özel durumlar, örneğin devam eden bir inceleme ya da dava nedeniyle sürenin uzaması, olayın ayrıntısına bağlıdır. Kendi durumunuz için mali müşavirinizle teyit edin.
e-Fatura nasıl saklanır: XML mi PDF mi?
Asıl belge XML dosyasıdır. PDF ya da görsel, faturanın okunur bir kopyasıdır ve tek başına saklama yükümlülüğünü karşılamaz. Pratik bir arşivde şunlar bulunur:
| Dosya | Saklanmalı mı | Neden |
|---|---|---|
| UBL-TR XML | Evet, zorunlu | Faturanın kendisi; mali mühür ya da imza bu dosyadadır |
| PDF görseli | Önerilir | Hızlı okuma ve yazdırma; şablon değişse de aynı görüntü |
| Zarf ve yanıt belgeleri | Önerilir | Faturanın ne zaman ulaştığını, kabul ya da red durumunu gösterir |
| Kâğıt çıktı | Gerekmez | Elektronik belgenin yerine geçmez |
XML dosyasının içeriği değiştirilmemelidir. Mali mühür ya da elektronik imza, belgenin bütünlüğünü korur; dosya açılıp üzerinde düzeltme yapılırsa imza geçersiz hale gelir. Mühür ve imzanın ne işe yaradığını mali mühür nedir yazısında anlattık.
PDF'i saklamanın bir faydası daha vardır: görsel XSLT şablonuyla üretildiği için, yıllar sonra şablon değiştiğinde aynı XML başka bir görüntüyle açılabilir. Gönderim anındaki görseli saklamak, müşterinin gördüğü belgeyi aynen göstermeyi sağlar. Şablon konusu için e-Fatura tasarımı ve XSLT şablonu yazısına bakın.
Entegratör değiştiren firmalarda en sık görülen kayıp, gelen faturaların XML'leridir. Giden faturalar ERP'de bir şekilde kalırken gelen faturalar yalnız eski portalda durur. Gelen faturayı ERP'ye alırken XML'ini kayda eklemek, bu kaybı geçiş gününü beklemeden ortadan kaldırıyor.
Gelen e-Faturalar nasıl arşivlenir?
Saklama yükümlülüğü yalnız kestiğiniz faturalar için değil, aldığınız faturalar için de geçerlidir. Gelen e-Faturanın XML dosyası, alıcının arşivinde de bulunmalıdır. Pek çok firma gelen faturayı entegratör portalından PDF olarak indirip muhasebeye işler ve XML'i portalda bırakır; entegratör değiştiğinde bu faturalara ulaşmak zorlaşır.
İyi bir düzende gelen fatura ERP'ye alındığı anda XML'i ve PDF'i alış faturası kaydına eklenir. Böylece aylar sonra bir alış faturasına bakıldığında belge, siparişi ve irsaliyesiyle birlikte aynı ekranda bulunur. Gelen faturanın programa alınması için ücretsiz ERP ile gelen e-Fatura yazısına bakabilirsiniz.
Gelen faturalarda ETTN, aynı belgenin arşive iki kez girmesini engellemek için güvenli anahtardır. Fatura numarası tek başına yetmez; farklı tedarikçiler aynı numarayı kullanmış olabilir.
Özel entegratör saklıyor mu, firma ayrıca saklamalı mı?
Özel entegratörler genellikle saklama hizmeti de sunar: gönderdiğiniz ve aldığınız faturalar entegratörün sisteminde belirli bir süre tutulur. Bu hizmetin süresi, kapsamı ve ücreti entegratörle yapılan sözleşmeye bağlıdır. GİB portalını kullanan firmalarda ise belgelerin indirilip firma tarafından saklanması gerekir.
Entegratör saklasa bile yükümlülük firmanındır. Bir inceleme sırasında belgeyi ibraz etmesi gereken entegratör değil, mükelleftir. Bu yüzden entegratör sözleşmesinde şu soruların cevabını arayın:
- Belgeler kaç yıl saklanıyor ve sözleşme bitince ne oluyor?
- Toplu indirme, yani belirli bir dönemin bütün XML'lerini tek seferde alma imkânı var mı?
- Saklama ücretli mi, süre uzatılabiliyor mu?
- Sunucuların yeri ve yedekleme düzeni nedir?
Entegratör seçiminde bu sorular sık atlanır; özel entegratör nasıl seçilir yazısında diğer kriterlerle birlikte ele aldık. Mevzuatta saklama yerine ve bilgi işlem sistemlerine ilişkin şartlar da bulunur; bulut bir hizmet kullanıyorsanız bu şartları sağlayıcınıza ve mali müşavirinize sorun.
Entegratör ya da program değişince e-Fatura arşivi ne olur?
On yıllık saklama süresinde en az bir kez entegratör ya da ERP değiştirmek olağandır. Değişim anında arşivin kopmaması için şu sırayla ilerleyin:
- Geçişten önce toplu indirme alın. Eski entegratörden bütün gelen ve giden belgelerin XML'ini ve mümkünse PDF'ini dönem dönem indirin.
- Dosyaları düzenli klasörleyin. Yıl, ay ve yön (gelen ya da giden) bazında klasör yapısı kurun; dosya adında fatura numarası ve ETTN bulunsun.
- Sayıları karşılaştırın. İndirilen dosya sayısını ERP'deki fatura sayısıyla ve entegratör raporuyla karşılaştırın. Eksik ay olmasın.
- Eski sözleşmeyi hemen kapatmayın. Arşivin eksiksiz alındığından emin olana kadar eski hesaba erişimi koruyun.
- Yedeği ayrı bir yerde tutun. Arşivin bir kopyası firmanın kendi depolama alanında, bir kopyası ayrı bir yedekte dursun.
Eski ERP'nin veritabanında duran fatura kayıtları ile XML arşivi aynı şey değildir. Program değiştiğinde eski kayıtlar yeni programa aktarılsa bile, asıl belge olan XML dosyalarının ayrıca korunması gerekir.
Denetimde e-Fatura nasıl ibraz edilir?
İnceleme elemanı ya da vergi idaresi belge istediğinde e-Faturalar elektronik ortamda ibraz edilir. Pratikte bu, istenen dönemin ya da istenen faturaların XML dosyalarının ve gerekirse görsellerinin bir veri ortamında teslim edilmesi ya da sistem üzerinden gösterilmesi demektir. Belgelerin bütünlüğünün korunmuş olması, yani mühür ya da imzanın geçerli olması önemlidir.
İbrazı zorlaştıran şey genellikle arşivin dağınıklığıdır: faturaların bir kısmı entegratörde, bir kısmı muhasebecinin bilgisayarında, bir kısmı eski programda. İstenen bir faturayı dakikalar içinde bulabilmek, incelemenin hem süresini hem gerginliğini azaltır. İbraz edilemeyen belgenin doğurabileceği sonuçlar için e-Fatura cezaları ve usulsüzlükler yazısına bakabilirsiniz. Defter tarafındaki saklama yükümlülükleri için e-Defter yazısı tamamlayıcıdır.
e-Fatura arşivi için pratik kontrol listesi
Saklama yükümlülüğünü günlük işe çevirmek için aşağıdaki listeyi yılda bir kez, tercihen yıl kapanışından sonra gözden geçirin:
- Sayım: geçen yılın giden ve gelen e-Fatura sayısını ERP'den ve entegratör raporundan alın, iki rakamın tuttuğunu kontrol edin.
- Örnek açma: rastgele seçilmiş beş eski faturanın XML'ini açın; dosyanın okunabildiğini ve mühür ya da imza bilgisinin yerinde olduğunu görün.
- Yedek: arşivin en az bir kopyasının firmanın kendi kontrolündeki bir ortamda bulunduğunu doğrulayın.
- Erişim: arşive kimlerin erişebildiğini kontrol edin; işten ayrılan çalışanların erişimini kapatın.
- Sözleşme: entegratör sözleşmesindeki saklama süresinin dolmak üzere olup olmadığına bakın.
- Diğer e-belgeler: e-Arşiv faturaları, e-İrsaliyeler ve uygulama yanıtları için aynı kontrolü yapın.
Bu liste bir yarım günden fazla sürmez, ama bir inceleme ya da entegratör değişikliği sırasında haftalarca sürebilecek bir aramayı önler. Kontrolün sonucunu kısa bir notla dosyalamak da bir sonraki yıl aynı işi kolaylaştırır.
Arşivin yalnız muhasebenin işi olmadığını da hatırlatmak gerekir. Satış ekibinin müşteriye gönderdiği fatura kopyaları, satınalmanın sakladığı tedarikçi faturaları ve kalite biriminin iade belgeleri farklı bilgisayarlarda dağınık durursa, asıl arşivle aralarında farklar oluşur. Tek bir kaynak belirleyip herkesin belgeye oradan ulaşması, hem yer hem de güvenilirlik açısından en sade düzendir.
PakERP One'da e-Fatura arşivi
PakERP One e-belgeleri satış ve alış kayıtlarıyla birlikte tutar. Program ücretsizdir; gönderim ve gelen belge okuma Digital Planet / Sovos özel entegratör bağlantısıyla yapılır, entegratörün hizmet ve saklama bedeli entegratöre aittir.
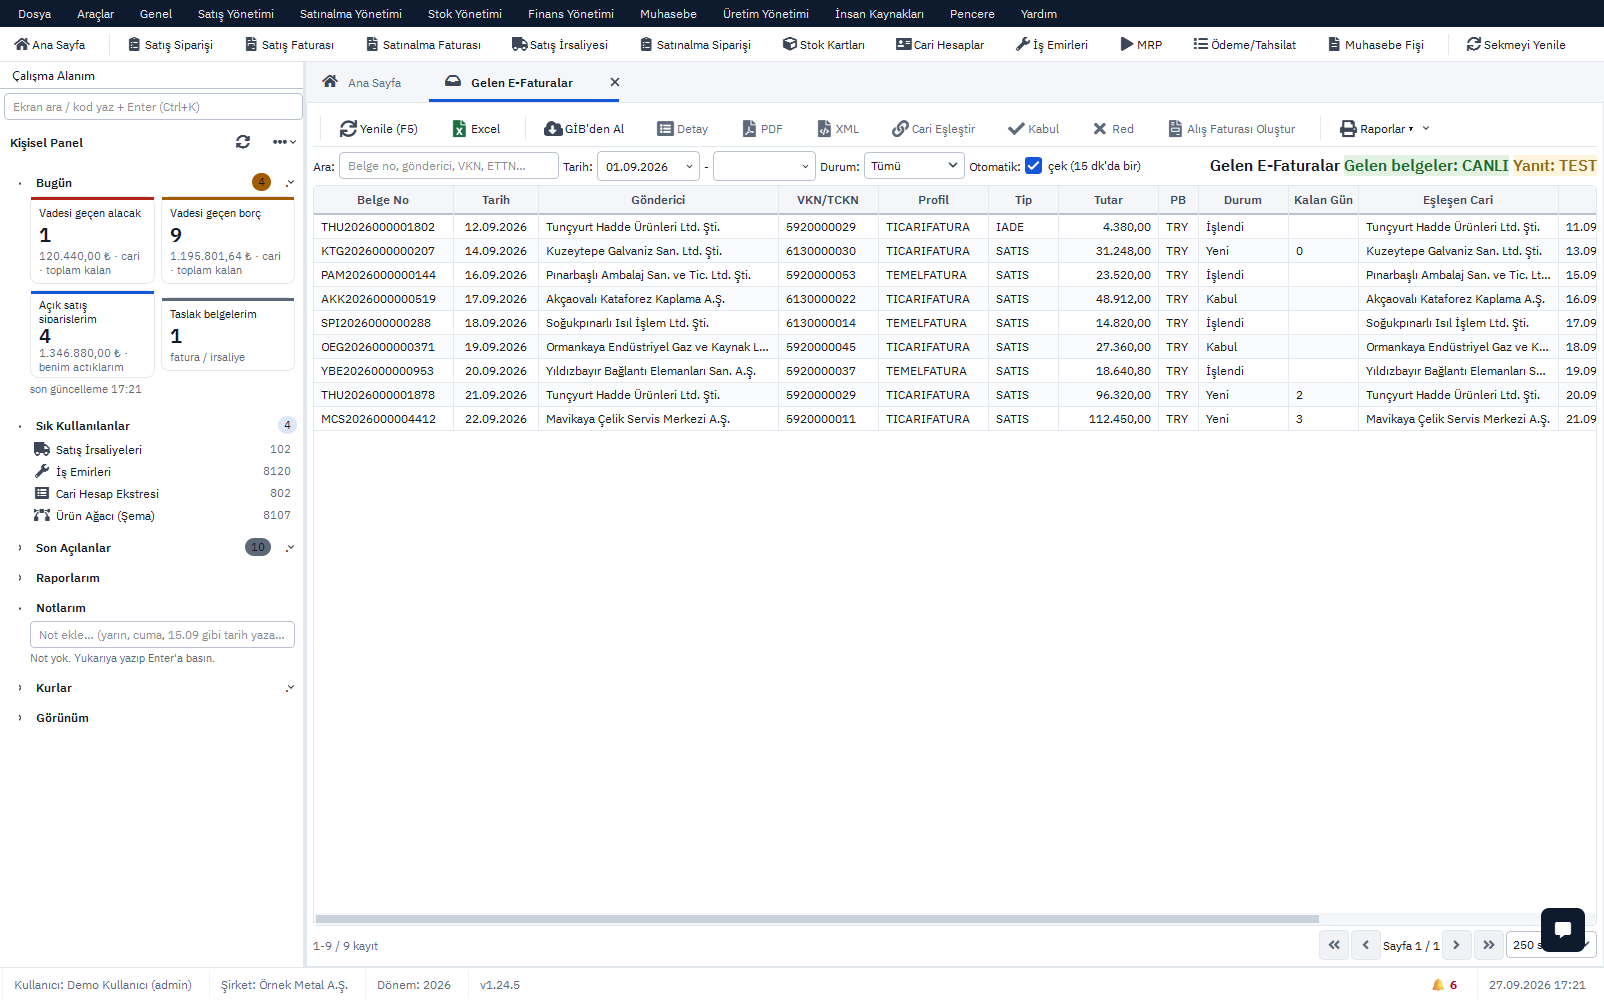
- 961 Gelen e-Faturalar: gelen faturalar entegratörden çekilir; belgenin UBL ve PDF dosyası evrak eki olarak saklanır ve 201 Alış Faturasına çevrildiğinde kayıtla birlikte görünür.
- Giden belgeler: 101 Satış Faturası ve 102 Satış İrsaliyesi için gönderilen UBL kaydedilir; entegratörden indirilen görsel belgeyle birlikte saklanır.
- Evrak ekleri: ticari belgelere sözleşme, teklif ya da yazışma gibi dosyalar eklenebilir; iptal ve iade yazışmaları faturanın yanında durur.
- Yedekleme: veritabanı yedeği ve okunur Excel yedeği programdan alınabilir; her firmanın verisi ayrı veritabanındadır.
- e-Defter beratı: defter tarafındaki beratlar programda izlenir.
Ayrıntılar için e-Belge modülü sayfasına bakabilirsiniz.