Bankadan nakit çekmek ya da kasadaki parayı bankaya yatırmak bir gelir veya gider değil, firmanın kendi iki hesabı arasında para aktarımıdır. Tek belgeyle iki taraf birlikte işlenir: çekimde kasa borçlanır, banka alacaklanır (100 borç, 102 alacak); yatırmada tersi yapılır. Cari hesap kullanılmaz, tarih bankanın dekont tarihidir, banka masrafı varsa ayrı satır olarak gidere yazılır.
Ay sonu, muhasebe odası. Banka ekstresinde 20 gün önce çekilmiş 60.000 liralık bir nakit satırı duruyor, ama kasa defterinde bu paranın girişi yok. Kasa ise üç haftadır eksi bakiye gösteriyor. Para kayıp değil; şoföre verilen harcırah, kargo ödemeleri ve vardiya yemeği bu nakitten yapılmış. Sadece çekim kasaya hiç işlenmemiş.
Bu durum küçük ve orta ölçekli üretim firmalarında sık görülür. Bankadan nakit çekme ve bankaya yatırma basit işlemlerdir ama iki ayrı yerde iz bırakırlar. Biri unutulunca kasa ile banka birbirini tutmaz, mutabakat günlerce sürer. Aşağıda bu iki işlemin doğru kaydını, örnek bir günü ve sahada en sık yapılan hataları bulacaksınız.
 Tam boyut
İçindekiler
- Bankadan nakit çekme muhasebede ne sayılır?
- Neden tek belgeyle iki taraf birlikte işlenmeli?
- Bankadan nakit çekme adım adım nasıl işlenir?
- Örnek bir gün: kasa ve banka nasıl birbirini tutar?
- Döviz hesabından TL çekmek de virman mıdır?
- Gün sonu kasa kontrolü nasıl yapılır?
- Sık yapılan hatalar
- PakERP One'da bankadan nakit çekme ve yatırma
- Sık sorulan sorular
Bankadan nakit çekme muhasebede ne sayılır?
Bankadan nakit çekme bir virmandır: para firmanın banka hesabından çıkar ve yine firmanın kasasına girer. Ne gelir ne gider oluşur, ne de bir cari hesap etkilenir. Firmanın toplam hazır değeri değişmez, sadece yeri değişir.
Bankaya nakit yatırma aynı işlemin tersidir. Kasadaki fazla para, müşteriden elden alınan tahsilat ya da gün sonu hasılatı bankaya götürülür. Kasa azalır, banka artar.
Muhasebe tarafında kayıt iki satırdır:
| İşlem | Borç | Alacak | Etkilenmeyen |
|---|---|---|---|
| Bankadan nakit çekme | 100 Kasa | 102 Bankalar | Cari, gelir, gider |
| Bankaya nakit yatırma | 102 Bankalar | 100 Kasa | Cari, gelir, gider |
| Çekim için banka işlem ücreti | Gider hesabı (hesap planınıza göre) | 102 Bankalar | Kasa |
Kasa ve banka hareketlerinin genel düzeni için kasa ve banka hareketleri yazısına bakabilirsiniz. Burada yalnız iki hesap arasındaki nakit akışına odaklanıyoruz.
Neden tek belgeyle iki taraf birlikte işlenmeli?
Çünkü iki ayrı kayıt, iki ayrı kişinin hafızasına kalır. Banka hareketini muhasebeci ekstreden girer, kasa girişini kasayı tutan kişi girer. Biri izinliyse ya da "sonra girerim" derse kayıtlardan biri eksik kalır.
Tek belgede çekim yapıldığında banka çıkışı ve kasa girişi aynı fiş numarasını taşır, aynı tarihi alır, aynı tutarla oluşur. Birini silmek ya da iptal etmek ötekini de götürür. Mutabakatta da "bu 60.000 TL nereye gitti" sorusu tek tıkla cevaplanır.
Sahada görülen iki yanlış yol da buradan çıkar:
- Bankayı cari kart gibi kullanmak: "Banka" adında bir cari açıp kasadan ona tediye yazmak. Cari listesinde anlamsız bir bakiye birikir, banka bakiyesi ise hiç değişmez.
- Çekimi gelir, yatırmayı gider yazmak: Kasaya "diğer gelir" olarak giriş yapmak gelir tablosunu şişirir; ay sonunda kâr olduğundan yüksek görünür.
Kasa ile bankanın tutmadığı firmalarda sorun çoğu zaman tutarda değil, tarihte çıkar. Çekim bir gün, kasa girişi üç gün sonra yazılınca arada kalan her gün iki bakiye de yanlış görünür. Kaydın dekont tarihine bağlanması bu farkların büyük kısmını ortadan kaldırır.
Bankadan nakit çekme adım adım nasıl işlenir?
Kısa cevap: dekontu alın, tek virman belgesi açın, tarihi dekonttan yazın, ücreti ayrı satıra koyun. Ayrıntılı sıra şöyledir:
- Belgeyi bekleyin. Kayıt banka dekontuna ya da ATM fişine göre yapılır. Kasaya giren paranın tutarı dekonttaki tutardır, "yaklaşık" yazılmaz.
- Tarihi dekonttan alın. Para çarşamba çekildi, kasaya cuma girildiyse kayıt yine çarşambadır. Aksi hâlde iki gün boyunca banka eksik, kasa eksik görünür.
- Hangi banka hesabı ve hangi kasa olduğunu seçin. Birden fazla TL hesabı olan firmada yanlış hesap seçimi, banka mutabakatını bozan en yaygın hatadır.
- Açıklamayı amaçla yazın. "Nakit çekim" yerine "Harcırah ve kargo için nakit" gibi bir not, aylar sonra soru geldiğinde işe yarar.
- Banka ücretini ayrı işleyin. Çekim ücreti kasaya girmez; bankadan gider olarak düşer.
- Gün sonunda sayın. Kasadaki fiziki para, programdaki kasa bakiyesiyle karşılaştırılır. Fark varsa o gün bulunur.
Bankaya yatırmada sıra aynıdır; tek fark yönün ters olmasıdır. Parayı bankaya bir çalışan götürüyorsa, kayıt yine bankanın dekont tarihine göre yapılır. Para kasadan çıktı ama bankaya henüz girmediyse arada bekleyen tutar olarak not düşülür ve aynı gün kapatılır.
Örnek bir gün: kasa ve banka nasıl birbirini tutar?
Temsili rakamlarla bir pres atölyesinin bir günü. Kasa sabah 4.300 TL ile açılıyor. Muhasebeci bankadan 25.000 TL çekiyor, banka 15 TL işlem ücreti alıyor. Gün içinde kasadan 18.750 TL ödeme yapılıyor. Akşam elden alınan 30.000 TL müşteri tahsilatı ve kasadaki fazla 10.000 TL bankaya yatırılıyor.
| Saat | İşlem | Kasa | Banka |
|---|---|---|---|
| 08:30 | Açılış | 4.300 | 210.000 |
| 09:10 | Bankadan nakit çekme | +25.000 | -25.000 |
| 09:10 | Çekim işlem ücreti | 0 | -15 |
| Gün içi | Harcırah, kargo, yemek ödemeleri | -18.750 | 0 |
| 15:00 | Müşteriden elden tahsilat | +30.000 | 0 |
| 16:40 | Bankaya nakit yatırma | -40.000 | +40.000 |
| Akşam | Kapanış | 550 | 224.985 |
Kontrol basittir: kasa kapanışı 4.300 + 25.000 - 18.750 + 30.000 - 40.000 = 550 TL. Kasada sayılan para 550 TL değilse fark aynı gün aranır. Dikkat edin, 30.000 TL tahsilat müşterinin cari hesabını kapatır ama bankaya yatırma hiçbir cariye dokunmaz. Müşteri tahsilatı ile bankaya yatırma ayrı iki işlemdir.
Döviz hesabından TL çekmek de virman mıdır?
Hayır. Euro hesabından TL nakit çekmek iki işlemdir: önce döviz bozdurulur (döviz satışı), sonra TL nakit çekilir. Döviz satışında kur farkı oluşabilir; bu fark kambiyo kârı ya da zararı olarak işlenir ve virmanla karıştırılmamalıdır.
Aynı para birimindeki iki hesap arasında aktarım ise virmandır. Farklı para birimli hesaplar arasında aynı sayıyı iki tarafa yazmak en sık görülen hatalardan biridir: 1.000 EUR çıkışın karşısına 1.000 TL giriş yazılır ve banka bakiyesi bir anda anlamsızlaşır. Dövizli hesapların ay sonu değerlemesi için ay sonu kur değerlemesi yazısına göz atın.
Bir de yasal taraf var. Belirli tutarın üstündeki tahsilat ve ödemelerin banka ya da PTT aracılığıyla yapılması, Vergi Usul Kanunu'na dayanan genel tebliğle zorunlu tutulmuştur. Sınır tutarı ve kapsamı güncel tebliğe göre değişebilir; nakit ödeme alışkanlığı olan firmalar bunu mali müşavirleriyle bir kez netleştirmelidir.
Gün sonu kasa kontrolü nasıl yapılır?
Gün sonu kontrolü, kasadaki parayı saymak ve programdaki kasa bakiyesiyle karşılaştırmaktır. Beş dakikalık bir iştir ama atlandığında ay sonunda saatler alır. Kasayı tutan kişi şu sırayla ilerler:
- Kasadaki banknot ve bozuk parayı sayar, tutarı bir kağıda yazar.
- Programdan günün kasa raporunu alır, kapanış bakiyesine bakar.
- Fark varsa önce bugünkü banka çekimi ve yatırmalarının girilip girilmediğine bakar.
- Sonra elden alınan tahsilatların ve fişsiz ödemelerin girilip girilmediğini kontrol eder.
- Fark kapanmazsa tutarı ve olası nedenini nota yazar, ertesi sabah yöneticisine söyler.
Sayımı kasayı tutan kişi değil de ikinci bir kişi haftada bir yaparsa hem hatalar erken yakalanır hem de kasayı tutan kişi korunmuş olur.
Sık yapılan hatalar
- Kasanın eksiye düşmesi: Gerçekte kasa eksi olamaz. Eksi bakiye, girilmemiş bir çekim ya da kasaya işlenmemiş bir tahsilat demektir. Program uyarı verse bile neden aranmadan geçilmemelidir.
- Tarih kayması: Çekim ile kasa girişinin farklı günlere yazılması. Gün sonu mutabakatı tutmaz.
- Ücretin kasaya yazılması: 25.000 TL çekilip kasaya 24.985 TL giriş yazılır. Doğrusu 25.000 TL kasa girişi ve 15 TL banka gideri.
- Yatırmanın tahsilat sanılması: Bankaya yatırılan para bir müşteriden geldiyse önce tahsilat fişi, sonra yatırma işlenir. İkisi tek işlem yapılırsa müşteri borçlu kalır.
- Kasa sayımının yapılmaması: Fiziki sayım yapılmayan kasada farklar birikir ve aylar sonra tek kalemde "kasa farkı" olarak çıkar.
Haftalık nakit planı yapan firmalarda bu kayıtlar ayrıca önemlidir; plan, kasa ve banka bakiyesinin doğru olduğu varsayımıyla kurulur. Ayrıntı için nakit akışı takibi yazısına bakın.
PakERP One'da bankadan nakit çekme ve yatırma
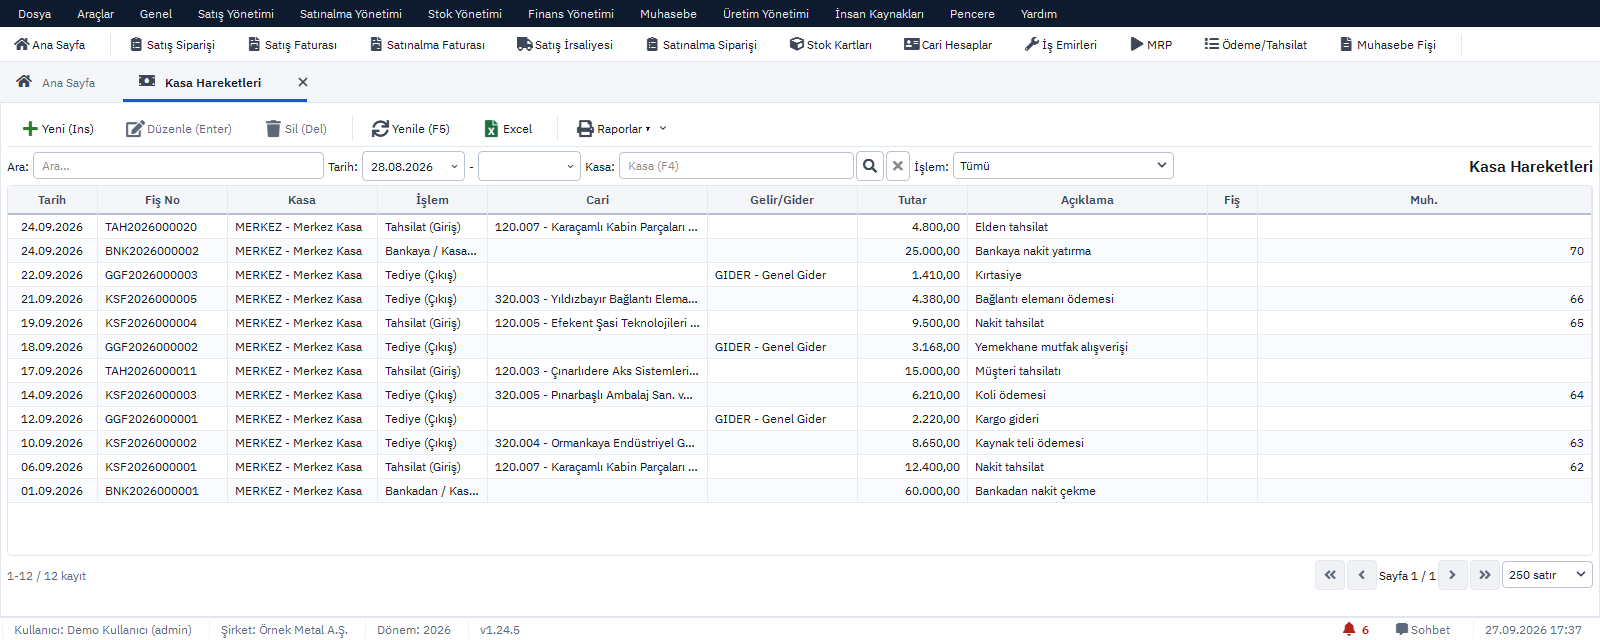
PakERP One'da bu iki işlem kasa hareketi formundan tek belgeyle yapılır; ayrıca banka tarafına kayıt girmek gerekmez.
- 821 Kasa Hareketleri ekranında yeni kayıt açılır, İşlem alanında Bankadan Nakit Çekme (Giriş) ya da Bankaya Nakit Yatırma (Çıkış) seçilir.
- Banka Hesabı alanı seçilince cari ve gelir/gider alanları gizlenir; işlemin bir cariye bağlanması engellenir.
- Kayıtta banka ve kasa tarafı tek fiş numarasıyla birlikte oluşur, muhasebe fişi 100 ve 102 hesaplarına kendiliğinden kesilir.
- Kasa listesinden iptal edilen virman satırı, banka tarafındaki çiftini de birlikte iptal eder.
- Gün sonu kontrolü için 822 Kasa Raporu, banka tarafı için 833 Banka Raporu ve iki tarafı birlikte görmek için 823 Kasa / Banka Muavin kullanılır. Her listedeki "Raporlar ▾" menüsünden PDF ve Excel alınır.
İki banka hesabı arasındaki aktarımlar için 832 Havale / EFT / Virman, farklı para birimli hesaplar için 857 Virman Fişi vardır. Finans modülünün tamamı için Finans modülü sayfasına bakabilirsiniz.
Konuyla ilgili: Banka Hareketleri Muhasebeye Nasıl İşlenir?, Mahsup, Tahsil ve Tediye Fişi Farkı Nedir? Örneklerle, Personel Avansı Nasıl Verilir ve Kaydedilir?.