Kalite maliyetleri dört kalemde toplanır: önleme (eğitim, kontrol planı, poka yoke), değerlendirme (muayene, ölçüm, kalibrasyon), iç hata (fire, hurda, yeniden işlem) ve dış hata (iade, müşteride ayıklama, ek nakliye, garanti). Son ikisinin toplamı kalitesizliğin maliyetidir. Hesap için her kalemin aylık tutarı kayıtlardan toplanır ve satışa oranlanır; amaç önlemeye harcayarak hata maliyetini düşürmektir.
Ay sonu yönetim toplantısında kalite müdürü "bu ay fire yüzde 2" diyor ve konu kapanıyor. Oysa o yüzde 2'nin arkasında başka kalemler de var: yeniden işlemeye harcanan fazla mesai, müşteriye giden ikinci kamyon, müşterinin kendi deposunda yaptırdığı ayıklamanın faturası, bir parti için yeniden yapılan malzeme sertifikası. Hiçbiri "fire" satırında görünmüyor.
Kalite maliyetleri, bu dağınık kalemleri tek bir rakamda toplamanın yöntemidir. Rakam görünür hale gelince kaliteye yapılacak harcamanın gerekçesi de ortaya çıkar. Aşağıda dört kalemin ne olduğu, aylık hesabın nasıl yapılacağı, verinin hangi kayıtlardan toplanacağı ve en sık yapılan hesap hataları anlatılıyor.
 Tam boyut
İçindekiler
- Kalite maliyeti nedir, kalitesizlik maliyeti ne demek?
- Kalite maliyetinin dört kalemi nelerdir?
- Kalitesizlik maliyeti nasıl hesaplanır? Aylık örnek
- Kalite maliyeti verileri nereden toplanır?
- Dış hata neden en pahalı kalemdir?
- Önlemeye harcanan para ne zaman kendini öder?
- Aylık kalite maliyeti raporu nasıl hazırlanır?
- Kalite maliyeti hesabında sık yapılan hatalar
- PakERP One'da kalite maliyeti verileri
- Sık sorulan sorular
Kalite maliyeti nedir, kalitesizlik maliyeti ne demek?
Kalite maliyeti, ürünün şartnameye uygun üretilmesini sağlamak ve uygun üretilmediğinde ortaya çıkan zararı karşılamak için harcanan paranın toplamıdır. Kalitesizlik maliyeti ise bunun yalnız hata kısmıdır: işler ilk seferde doğru yapılsaydı hiç harcanmayacak para.
Bu ayrım önemlidir. Önleme ve ölçme için harcanan para bir yatırımdır; hata için harcanan para ise kayıptır. İyi yönetilen bir fabrikada zamanla önlemeye ayrılan pay artar, hata maliyeti azalır ve toplam kalite maliyeti düşer.
İngilizce kaynaklarda kalitesizlik maliyeti "cost of poor quality" (COPQ) olarak geçer. Türkçede "kalitesizlik maliyeti" ya da "hata maliyeti" denir. Adı ne olursa olsun ölçülen şey aynıdır: fabrikanın kendi hatası için ödediği para.
Kalite maliyetinin dört kalemi nelerdir?
Kalite maliyetleri önleme, değerlendirme, iç hata ve dış hata olmak üzere dört kaleme ayrılır. Her kalemin fabrikada tanıdık karşılıkları vardır.
| Kalem | Ne zaman oluşur? | Örnekler |
|---|---|---|
| Önleme | Hata oluşmadan önce | Operatör eğitimi, kontrol planı hazırlığı, hata önleyici aparat, tedarikçi denetimi, PFMEA çalışması |
| Değerlendirme | Ürün ölçülürken | Giriş, proses ve final muayenesi, ölçüm aletleri, kalibrasyon, laboratuvar testi, ilk parça kontrolü |
| İç hata | Hata fabrikada yakalanınca | Fire ve hurda, yeniden işlem işçiliği, hata yüzünden duruş, ayıklama, ikinci kalite satış farkı |
| Dış hata | Hata müşteride ortaya çıkınca | İade ve yeniden sevk, müşteride ayıklama faturası, ek nakliye, garanti, şikâyet çalışması, ceza |
Ölçüm tarafında yapılan harcamaların ayrıntısı kalibrasyon takibi yazısında, iç hatanın en büyük kalemlerinden biri olan yeniden işlemin kaydı ise yeniden işleme (rework) yazısında.
Kalite maliyetini ilk kez hesaplayan firmalarda en çok şaşırtan kalem, müşteriye giden ikinci sevkiyatlar ve müşteride yapılan ayıklamalardır; bu tutarlar çoğu zaman nakliye ya da genel gider içinde kaybolur. Bu giderler için ayrı bir gider türü açmak, ay sonunda rakamı tek listede görmeyi sağlar.
Kalitesizlik maliyeti nasıl hesaplanır? Aylık örnek
Kalitesizlik maliyeti, iç hata ve dış hata kalemlerinin aylık tutarları toplanarak hesaplanır; sonuç çoğu zaman satış tutarına oranlanır. Formül düz metinle: kalitesizlik maliyeti oranı (%) = (iç hata + dış hata) / aylık net satış × 100.
Örnek hesap (bir metal parça üreticisinin bir ayı, örnek değerler):
- Hurda malzeme: 1.200 kg sac, kg başı 40 TL; hurda satışından kg başı 8 TL geri dönüyor. Net kayıp: 1.200 × (40 − 8) = 38.400 TL.
- Hurdaya giden parçaların işçilik ve makine payı: 15.000 TL.
- Yeniden işlem: 60 saat, saat başı 900 TL: 54.000 TL.
- Müşteri iadesiyle dönen parti için ek nakliye ve yeniden sevk: 12.000 TL.
- Müşterinin kendi deposunda yaptırdığı ayıklamanın faturası: 25.000 TL.
- Toplam: 38.400 + 15.000 + 54.000 + 12.000 + 25.000 = 144.400 TL.
- Aylık net satış 6.000.000 TL ise oran: 144.400 / 6.000.000 × 100 = yaklaşık %2,4.
Yönetim toplantısında konuşulan "fire yüzde 2" rakamı bu tablonun yalnız ilk satırına yakındır. Yeniden işlem ve dış hata eklendiğinde rakam belirgin biçimde büyür. Hurdanın tartılıp kaydedilmesi bu hesabın ilk adımıdır.
Kalite maliyeti verileri nereden toplanır?
Veriler büyük ölçüde zaten var olan üretim, stok ve muhasebe kayıtlarından toplanır; eksik olan çoğu zaman bu kayıtların kalite başlığıyla etiketlenmesidir. Ayrı bir kalite defteri tutmaya gerek yoktur, mevcut kayıtlara doğru neden kodu vermek yeter.
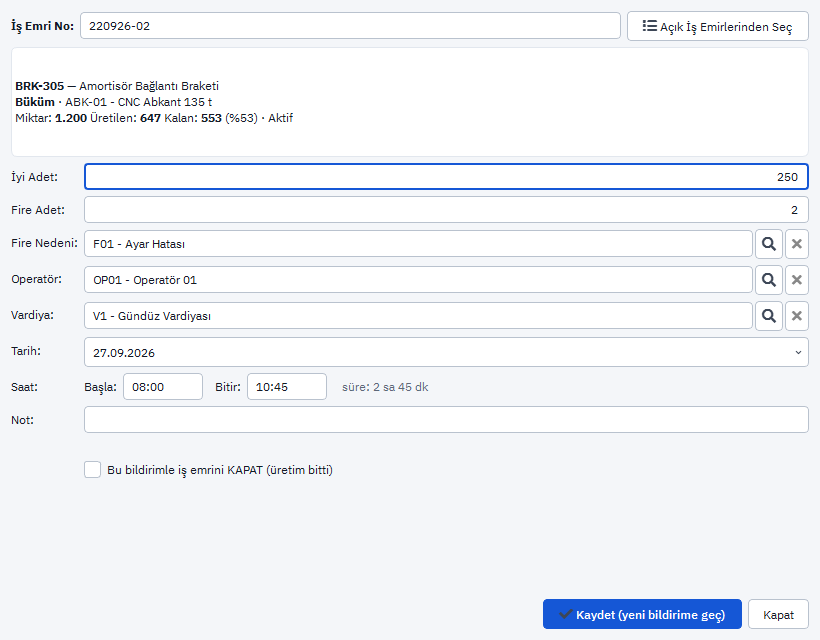
- Üretim bildirimleri: fire ve yeniden işlem adetleri, fire nedenleri.
- Hurda kayıtları: cinse göre tartılmış net ağırlık.
- Duruş kayıtları: kalite kaynaklı duruşlar (ayar, onay bekleme, ayıklama).
- Satış iade faturaları ve irsaliyeleri: müşteriden dönen miktar ve tutar.
- Gider fişleri: ek nakliye, müşteri ayıklama faturası, dış laboratuvar; ayrı bir gider türüyle işlendiğinde ay sonunda tek listede toplanır.
- Kalite kayıtları: muayene sayıları ve süreleri, şikâyet ve 8D çalışmaları.
Giderlerin ayrı izlenmesi için masraf merkezi kullanmak işi kolaylaştırır; yöntem masraf merkezi yazısında.
Dış hata neden en pahalı kalemdir?
Dış hata en pahalıdır, çünkü hatalı parçanın kendi maliyetine nakliye, ayıklama, müşterinin durdurduğu hat ve kaybedilen güven eklenir. Aynı hata fabrikada yakalansaydı yalnız parçanın kendisine mal olacaktı.
Sahada sık kullanılan bir sezgisel kural vardır: bir hatayı önlemenin maliyeti 1 ise, fabrikada yakalamanın maliyeti 10, müşteride yakalanmasının maliyeti 100 olur. Oranlar her işletmede farklıdır ve kesin bir hesap değildir; ama yön doğrudur.
Örnek: yanlış delik ölçüsüyle basılmış 500 parça fabrikada yakalanırsa kayıp 500 parçanın hurdası ya da yeniden işlemidir. Aynı parçalar müşterinin montaj hattına girerse müşteri hattını durdurur, ayıklama ekibi gönderilir, bütün stok geri çağrılır ve sonraki siparişlerde fazladan denetim istenir. Müşteri kaynaklı maliyetler çoğu zaman ilk tahminin birkaç katına çıkar. Bu yüzden şikâyet sürecinin sistemli yürütülmesi de kalite maliyetinin bir parçasıdır; ayrıntı müşteri şikâyeti yönetimi yazısında.
Önlemeye harcanan para ne zaman kendini öder?
Önleme harcaması, azalttığı hata maliyeti harcamanın kendisini geçtiği an kendini öder. Hesap basittir ama yapılması için hata maliyetinin önceden ölçülmüş olması gerekir.
Örnek: önceki hesaptaki fabrikada yeniden işlemin büyük kısmı bir pres parçasındaki delik kaymasından geliyor. Kalıba yerleştirilecek bir pim ve kontrol fikstürü toplam 40.000 TL tutuyor. Ayda 54.000 TL olan yeniden işlem maliyeti bu önlemle 15.000 TL'ye inerse aylık kazanç 39.000 TL olur ve harcama yaklaşık bir ayda geri döner.
Bu tür hesaplar, kaliteye harcamayı "masraf" olarak görmekten çıkarıp karar verilebilir bir yatırıma dönüştürür. Hatayı fiziksel olarak imkânsız hale getiren aparatlar için poka yoke yazısına bakılabilir.
Aylık kalite maliyeti raporu nasıl hazırlanır?
Aylık rapor tek sayfadır: dört kalemin tutarı, satışa oranı, önceki ayla farkı ve en büyük üç kayıp kaynağı. Rapor ne kadar kısa olursa toplantıda o kadar okunur.
Hazırlık sırası şöyle işler: ayın son iş günü üretim bildirimlerinden fire ve yeniden işlem adetleri, hurda kayıtlarından net ağırlıklar, iade belgelerinden müşteriden dönenler ve gider fişlerinden kalite kaynaklı giderler alınır. Her kalem aynı birim maliyetlerle paraya çevrilir; birim maliyetler yılda bir kez güncellenir, her ay değiştirilmez. Sonra kalemler dört başlık altında toplanır ve satışa bölünür.
Raporun en değerli kısmı rakamların altındaki üç satırlık yorumdur: bu ay kaybın en çok nereden geldiği, hangi önlemin alındığı ve önceki ay alınan önlemin sonuç verip vermediği. Rakam düştüğünde bunun nedeni yazılmazsa, gelecek ay yükseldiğinde de nedeni bulunamaz.
Kalite maliyeti hesabında sık yapılan hatalar
- Yalnız hurdayı saymak: yeniden işlem, ayıklama ve ek nakliye dışarıda kalır, rakam olduğundan küçük görünür.
- Hurdanın satış gelirini düşmemek: hurda satılıyorsa net kayıp malzeme bedelinden düşük olur.
- İşçiliği unutmak: hurdaya giden parçaya harcanmış işçilik ve makine saati de kayıptır.
- Kalemleri her ay farklı tanımlamak: aylar karşılaştırılamaz hale gelir.
- Rakamı suçlu bulmak için kullanmak: kalite maliyeti bölümleri cezalandırmak için değil, en büyük kaybı bulmak için hesaplanır.
- Değerlendirme maliyetini sınırsız artırmak: her parçayı üç kez ölçmek hatayı önlemez, yalnız ayıklar; önlemeye geçilmelidir.
PakERP One'da kalite maliyeti verileri
PakERP One'da kalite maliyetini tek ekranda hesaplayan bir rapor yoktur; ancak dört kalemin verisi ilgili kayıtlarda tutulur ve raporlardan Excel'e alınarak toplanır. Program ücretsizdir.
- 8121 Üretim Bildirimleri: her bildirimde iyi, fire ve yeniden işlem adetleri; fire nedenleri 8164'te tanımlanır.
- 8128 Kalite Kontrol: giriş, proses ve final muayene kayıtları; değerlendirme maliyetinin dayanağı.
- 327 Hurda Kayıtları: cinse göre toplam, dara ve net ağırlık.
- 120 Satış İade İrsaliyeleri ve 104 Satış İade Faturaları: müşteriden dönen miktar ve tutar.
- 840 Gelir/Gider Tanımları ve 841 Gelir/Gider Fişleri: ek nakliye, müşteri ayıklama faturası gibi kalemler için ayrı bir gider türü açılır; ay sonunda tek listede görülür.
- 8151 Fiili Üretim Maliyeti: fire ve yeniden işlemin ürün maliyetine etkisi.
Bütün listelerde "Raporlar ▾" menüsünden PDF ve Excel alınır. Ekranların ayrıntısı raporlar modülü sayfasında.
Konuyla ilgili: Uygunsuzluk Yönetimi ve 8D Raporu Nasıl İzlenir?, Pareto Analizi Nasıl Yapılır? Duruş ve Hata Örneği.