Bütçe ve gerçekleşen karşılaştırması, her ay planlanan gelir ve giderin gerçekleşen tutarlarla kalem kalem karşılaştırılması ve farkın nedenlerinin açıklanmasıdır. Üretim firmasında bu karşılaştırma gerçekleşen üretim hacmine göre uyarlanmış esnek bütçeyle yapılmalıdır; aksi halde az üretilen ayda giderler düşük göründüğü için tasarruf yapılmış sanılır. Fark, sorumlusu belli olacak şekilde fiyat, miktar ve hacim etkisine ayrılır.
Ekim raporunda pres bölümünün giderleri bütçenin 1,2 milyon lira altında çıkmış. Toplantıda kimse buna sevinmiyor, çünkü herkes sebebi biliyor: ana müşteri iki haftalık bir model geçişi yüzünden çağrılarını azalttı ve bölüm planlanandan yüzde 10 az parça bastı. Az parça basılınca az sac harcanır, giderler düşer. Asıl soru, basılan her parçanın planlanandan pahalıya mı ucuza mı mal olduğudur ve sabit bir bütçe tablosu bu soruyu cevaplamaz.
Bütçe takibi, üretim firmasında çoğu zaman yılda bir hazırlanıp çekmeceye kaldırılan bir Excel dosyasıdır. Aylık karşılaştırma yapılmadığında bütçe yalnız bir tahmin olarak kalır. Aşağıda aylık bütçenin nasıl kurulacağı, esnek bütçenin neden şart olduğu, farkın nasıl ayrıştırılacağı ve gözden geçirme toplantısının nasıl yürütüleceği temsili bir pres atölyesi örneğiyle anlatılıyor.
 Tam boyut
İçindekiler
- Bütçe ve gerçekleşen karşılaştırması neyi gösterir?
- Üretim firmasında aylık bütçe nasıl kurulur?
- Esnek bütçe nedir, neden gerekir? Örnek
- Fark fiyat ve miktar etkisine nasıl ayrılır?
- Hangi farklar incelenmeli?
- Aylık gözden geçirme nasıl yürütülür?
- Sık yapılan hatalar
- PakERP One'da bütçe karşılaştırması için veri
- Sık sorulan sorular
Bütçe ve gerçekleşen karşılaştırması neyi gösterir?
Karşılaştırma, planla gerçek arasındaki farkı ve bu farkın kimin kontrolünde olduğunu gösterir. Fark tek başına iyi ya da kötü değildir; açıklanması gereken bir bilgidir.
Kullanılan terimler:
- Fark = gerçekleşen - bütçe. Giderde pozitif fark aleyhte, gelirde pozitif fark lehtedir.
- Sabit bütçe: yıl başında planlanan hacme göre hazırlanan rakamlar.
- Esnek bütçe: aynı maliyet kurallarının gerçekleşen hacme uygulanmasıyla bulunan rakamlar.
- Tahmin (forecast): yıl içinde güncellenen yıl sonu beklentisi. Bütçenin yerine geçmez, yanında durur.
Üretim firmasında bütçenin ana kalemleri satış, direkt malzeme, direkt işçilik, enerji, bakım, fason, endirekt personel ve diğer genel üretim giderleri, yönetim ve satış giderleri ile finansman giderleridir. Her kalemin bir sürücüsü, yani neye göre arttığı bilinmelidir.
Üretim firmasında aylık bütçe nasıl kurulur?
Bütçe satıştan başlar ve aşağıya doğru türetilir. Her kalem bir önceki kalemden ve bir sürücüden hesaplanır; böylece hacim değiştiğinde tüm tablo tutarlı biçimde güncellenebilir.
- Satış bütçesi: müşteri bazında aylık adet ve fiyat. Otomotiv yan sanayinde müşterinin yıllık çağrı tahminleri ve model takvimi temel girdidir.
- Üretim bütçesi: satış adedi, stok hedefi ve fire oranıyla aylık üretim miktarı.
- Malzeme bütçesi: ürün ağacındaki birim tüketim x üretim miktarı x planlanan alış fiyatı.
- İşçilik bütçesi: vardiya düzeni, kişi sayısı ve saat ücreti; fazla mesai ayrı satır.
- Genel üretim giderleri: masraf merkezi bazında, sabit ve değişken kısmı ayrılarak. Enerjinin bir kısmı hacimle değişir, aydınlatma ve ısıtma değişmez.
- Fason: fasona giden işlerin adedi x birim fason bedeli.
- Yönetim, satış ve finansman giderleri.
Masraf merkezi yapısı yoksa genel üretim giderleri bölüm bazında bütçelenemez ve fark kimseye ait olmaz; yapının kurulması için masraf merkezi yazısına bakabilirsiniz.
Küçük bir atölye için bu liste ağır görünebilir. 30, 40 kişilik bir talaşlı imalat atölyesinde ilk yıl on, on beş satırlık bir bütçe yeterlidir: satış, malzeme, işçilik, enerji, bakım, fason, kira ve genel yönetim. Önemli olan satır sayısı değil, her satırın neye göre hesaplandığının yazılı olmasıdır. İkinci yıl, en çok sapan satırlar alt kırılımlara bölünür.
Esnek bütçeye geçen firmalarda ilk birkaç ay en çok sabit ve değişken gider ayrımı tartışılır. Kesin bir ayrım aramak yerine, geçmiş on iki ayın hacim ve gider verisine bakıp makul bir ayrım yapmak ve sonra yılda bir güncellemek pratikte yeterli olur.
Esnek bütçe nedir, neden gerekir? Örnek
Esnek bütçe, gerçekleşen hacimde harcanması gereken tutardır. Değişken giderler gerçekleşen hacimle yeniden hesaplanır, sabit giderler aynı kalır. Gerçekleşen tutar sabit bütçeyle değil esnek bütçeyle karşılaştırılır.
Örnek temsili rakamlarla: pres bölümünde Ekim için 600.000 parça planlandı, 540.000 parça üretildi. Parça başına sac tüketim standardı 0,82 kg, planlanan sac fiyatı 32 TL/kg. Enerji gideri 40.000 TL sabit ve parça başına 0,15 TL değişken olarak bütçelendi.
| Kalem | Sabit bütçe (600.000 adet) | Esnek bütçe (540.000 adet) | Gerçekleşen | Fark (gerçekleşen - esnek) |
|---|---|---|---|---|
| Direkt malzeme (sac) | 15.744.000 | 14.169.600 | 14.490.000 | +320.400 aleyhte |
| Enerji | 130.000 | 121.000 | 128.000 | +7.000 aleyhte |
| Bakım (sabit) | 85.000 | 85.000 | 97.500 | +12.500 aleyhte |
| Endirekt işçilik (sabit) | 210.000 | 210.000 | 206.000 | -4.000 lehte |
| Toplam | 16.169.000 | 14.585.600 | 14.921.500 | +335.900 aleyhte |
Sabit bütçeyle karşılaştırılsaydı gerçekleşen tutar 1.247.500 TL altta kalacak ve bölüm başarılı görünecekti. Esnek bütçe ise üretilen 540.000 parça için 335.900 TL fazla harcandığını gösteriyor. Sabit bütçe ile esnek bütçe arasındaki 1.583.400 TL, hacim farkıdır: satış ve planlamanın konusudur, pres bölümünün değil.
Fark fiyat ve miktar etkisine nasıl ayrılır?
Malzeme farkı iki parçaya ayrılır: fiyat farkı satınalmanın, miktar farkı üretimin sorumluluğundadır. Formüller düz metin olarak:
Fiyat farkı = (gerçekleşen fiyat - standart fiyat) x gerçekleşen miktar
Miktar farkı = (gerçekleşen miktar - standart miktar) x standart fiyat
Örnekte gerçekleşen sac tüketimi 450.000 kg, ortalama alış fiyatı 32,20 TL/kg. Standart miktar 540.000 x 0,82 = 442.800 kg.
- Fiyat farkı: (32,20 - 32,00) x 450.000 = 90.000 TL aleyhte. Sac planlanandan pahalı alındı.
- Miktar farkı: (450.000 - 442.800) x 32,00 = 230.400 TL aleyhte. Parça başına planlanandan fazla sac harcandı.
- Kontrol: 90.000 + 230.400 = 320.400 TL, tablodaki malzeme farkıyla aynı.
Miktar farkının büyük olması, fireye, ayar parçasına ya da şerit yerleşiminin değişmesine işaret eder. 7.200 kg fazla tüketimin nerede oluştuğu iş emri bazında bakıldığında bulunur; fire oranı hesaplama yazısı bu ayrımı anlatıyor. Aynı mantığın iş emri seviyesindeki karşılığı standart ve fiili maliyet yazısında var.
Hangi farklar incelenmeli?
Her farkı incelemek mümkün değildir; bir eşik belirlenir. Yaygın yöntem, hem oran hem tutar şartı koymaktır: örneğin esnek bütçeden yüzde 5 ve belirli bir tutardan fazla sapan kalemler. Yalnız oran şartı konursa küçük kalemlerde gürültü oluşur, yalnız tutar şartı konursa küçük bölümlerin sorunları görünmez.
- Tek seferlik fark: büyük bir bakım faturası ya da yıllık sigorta ödemesi. Açıklama yeter, aksiyon gerekmez; mümkünse bu tür giderler bütçede ilgili aya konur.
- Tekrarlayan fark: üç ay üst üste aynı yönde sapan kalem. Ya bütçe gerçekçi değildir ya da süreçte kalıcı bir sorun vardır.
- Zamanlama farkı: faturası geç gelen gider bir ay düşük, sonraki ay yüksek görünür. Ay sonunda tahakkuk yapılırsa bu fark kaybolur.
Aylık gözden geçirme nasıl yürütülür?
Toplantı kısa ve düzenli olmalıdır. Ay kapanışı tamamlanmadan yapılan toplantı eksik rakamla yapılır; çok geç yapılan toplantıda ise bir sonraki ayın yarısı geçmiştir.
- Ayın ilk iş günlerinde kapanış tamamlanır, gerçekleşen rakamlar masraf merkezi bazında çıkarılır.
- Kontrol birimi esnek bütçeyi hesaplar, eşiği aşan farkları işaretler.
- Her merkez sorumlusu kendi farkını toplantıdan önce yazılı açıklar.
- Toplantıda yalnız eşiği aşan kalemler konuşulur; her biri için aksiyon, sorumlu ve tarih yazılır.
- Bir önceki ayın aksiyonları kapatılır ya da gerekçesiyle ertelenir.
- Gerekirse yıl sonu tahmini güncellenir; yıl başı bütçesi değiştirilmez.
Toplantının girdisi olan sabah raporları için üretim müdürünün günlük raporları yazısına bakabilirsiniz.
Sık yapılan hatalar
- Yıllık bütçeyi on ikiye bölmek. Ağustos tatili, bayram ayları ve model geçişleri yok sayılır; her ay anlamsız farklar çıkar.
- Sabit bütçeyle karşılaştırmak. Hacim düştüğünde herkes tasarruf etmiş, arttığında herkes savurgan görünür.
- Farkı bölüme değil şirkete yazmak. Toplam fark kimsenin değildir; masraf merkezi ve sorumlu olmadan açıklama gelmez.
- Bütçeyi yıl içinde sürekli revize etmek. Her ay gerçekleşene yaklaştırılan bütçe, karşılaştırma aracı olmaktan çıkar.
- Kur etkisini ayırmamak. Dövizli hammadde alan firmada fiyat farkının bir kısmı kurdan gelir; satınalmanın pazarlık başarısıyla karıştırılmamalıdır.
PakERP One'da bütçe karşılaştırması için veri
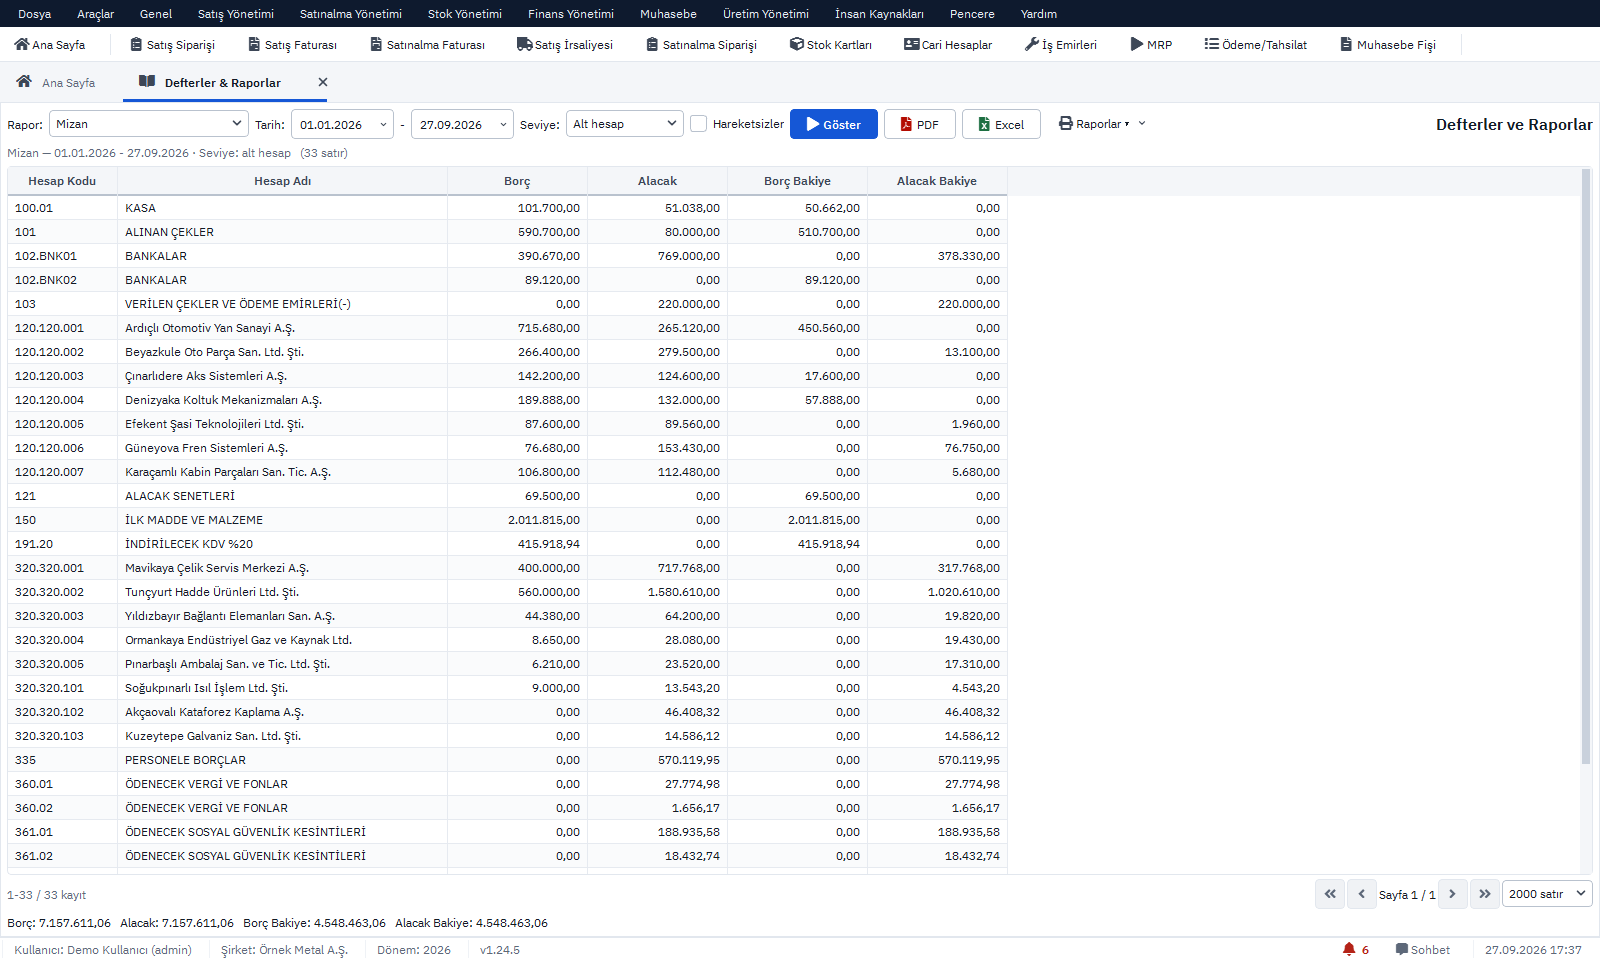
PakERP One'da bütçe tanımlama ekranı yoktur; bütçe Excel'de tutulur. Karşılaştırmanın gerçekleşen tarafı ise programın raporlarından Excel'e alınır ve bütçe sütununun yanına konur.
- 904 Defterler ve Raporlar: Mizan, Gelir Tablosu ve Masraf Merkezi Raporu tarih aralığıyla alınır; masraf merkezi raporu merkez ve hesap bazında borç, alacak ve net tutarı verir. PDF ve Excel.
- 8121 Üretim Bildirimleri: gerçekleşen iyi ve fire adetleri; esnek bütçenin hacim girdisi buradan gelir.
- 8151 Fiili Üretim Maliyeti ve 8153 standart/fiili karşılaştırma: iş emri bazında malzeme, işçilik ve GÜG farkları; malzemedeki fiyat ve miktar farkının hangi iş emrinden geldiği bulunur.
- 8150 Standart Maliyet Hesaplama: ürünlerin standart birim maliyeti; bütçedeki birim tüketim ve fiyat varsayımları bununla aynı tutulursa bölüm bazındaki ve iş emri bazındaki karşılaştırmalar birbirini tutar.
- 842 Gider Analizi ve 841 Gelir/Gider Fişleri: gider türü ve masraf merkezine göre gider dökümü.
- 8111 Satış Tahminleri: satış bütçesinin adet tarafı tahmin olarak girilebilir; satış raporlarıyla gerçekleşen karşılaştırılır.
Her listede "Raporlar" menüsünden alınan Excel çıktısı, aylık bütçe dosyasına aynı hesap ve merkez kodlarıyla yapıştırıldığında karşılaştırma birkaç dakikada güncellenir.
Konuyla ilgili: Bilanço ve Gelir Tablosu Nasıl Okunur? Patron İçin, Nakit Dönüşüm Süresi ve İşletme Sermayesi Hesabı, Başabaş Noktası Hesaplama: Adet, Ciro ve Kâr.