Nakit dönüşüm süresi, hammaddeye ödenen paranın satış tahsilatıyla firmaya geri dönmesine kadar geçen gün sayısıdır: stok devir süresi + alacak tahsil süresi - borç ödeme süresi. İşletme sermayesi ise bu süre boyunca bağlı kalan paradır; ticari tanımıyla ticari alacaklar + stoklar - ticari borçlar. Süre uzadıkça ve satış büyüdükçe firmanın kendi parasıyla ya da krediyle finanse etmesi gereken tutar artar.
Siparişler arttı, fabrika üç vardiyaya çıktı, gelir tablosu kâr gösteriyor. Aynı ay banka hesabı limite dayandı ve maaşlar için kısa vadeli kredi kullanıldı. Bu bir çelişki değil; büyüyen üretim firmasının en sık yaşadığı durumdur.
Sebebi takvimdedir. Sac bugün alınır, kırk gün sonra ödenir. Malzeme iş emri, fason ve sevkiyat arasında iki buçuk ay depoda ve hatta kalır. Fatura altmış gün vadelidir, müşteri çeki de üstüne bir ay ekler. Paranın fabrikadan çıkıp geri dönmesi arasındaki bu süreye nakit dönüşüm süresi, o süre boyunca bağlı kalan paraya işletme sermayesi denir. Aşağıda ikisinin formülü, bir pres atölyesinden örnek hesap ve süreyi kısaltmak için fabrikada yapılabilecekler yer alıyor.
 Tam boyut
İçindekiler
- İşletme sermayesi nedir?
- Nakit dönüşüm süresi nedir, neden önemlidir?
- Nakit dönüşüm süresi nasıl hesaplanır? Örnek
- Satış artınca kasa neden boşalır?
- Nakit dönüşüm süresi nasıl kısaltılır?
- Nakit dönüşüm süresi ne sıklıkla ve kim tarafından izlenmeli?
- Hesaplamada sık yapılan hatalar
- PakERP One'da süreyi oluşturan veriler
- Sık sorulan sorular
İşletme sermayesi nedir?
İşletme sermayesi, firmanın günlük üretim ve satış döngüsünü döndürmek için bağladığı paradır. Üç tanımı vardır ve her biri ayrı bir soruya cevap verir:
| Tanım | Formül | Ne söyler? |
|---|---|---|
| Brüt işletme sermayesi | Dönen varlıkların toplamı | Bir yıl içinde paraya dönecek varlıklar |
| Net işletme sermayesi | Dönen varlıklar - Kısa vadeli yabancı kaynaklar | Bir yıllık borçlardan sonra kalan güvence |
| Ticari işletme sermayesi | Ticari alacaklar + Stoklar - Ticari borçlar | Üretim ve satış döngüsünde bağlı para |
Fabrika yönetimi için en kullanışlı olan üçüncüsüdür, çünkü doğrudan satış, satınalma ve üretimin kararlarıyla değişir. Hesap planında ticari alacaklar 120 Alıcılar, 121 Alacak Senetleri ve portföydeki müşteri çekleri (101); stoklar 150, 151, 152 ve 153; ticari borçlar 320 Satıcılar ile tedarikçiye verilmiş, henüz ödenmemiş senet ve çeklerdir. Net işletme sermayesinin bilançoda nasıl okunduğu bilanço ve gelir tablosu okuma yazısında.
Net işletme sermayesinin eksi çıkması, bir yıl içinde ödenecek borçların bir yıl içinde paraya dönecek varlıklardan fazla olduğunu gösterir. Kısa vadeli krediyle makine alan ya da sürekli kredi çevirerek dönen firmada sık görülür ve her vade gününde yeni finansman bulmayı gerektirir.
Nakit dönüşüm süresi nedir, neden önemlidir?
Nakit dönüşüm süresi, tedarikçiye yapılan ödemeden müşteriden gelen tahsilata kadar firmanın parasının kaç gün dışarıda kaldığını gösterir. Üç parçası vardır: malın depoda ve üretimde kaldığı gün, satıştan sonra paranın müşteride kaldığı gün ve tedarikçinin firmaya tanıdığı vade.
Önemi şuradadır: kâr marjı aynı kalsa bile süre uzadıkça firmanın taşıması gereken para büyür. Günlük satışı 165.000 TL olan bir firmada sürenin her bir günü yaklaşık 165.000 TL ek finansman demektir. Bu para ya ortakların cebinden ya da faizli krediden gelir; dolayısıyla uzun süre gelir tablosunda da finansman gideri olarak görünür.
Nakit sıkışan üretim firmalarında ilk bakılan yer genellikle banka limitidir. Oysa süreyi en hızlı kısaltan adım çoğu zaman sevk edilmiş ama faturası kesilmemiş irsaliyelerle fasoncuda unutulmuş yarı mamuldür. Bu iki listeyi her hafta gözden geçiren firma, kredi görüşmesine daha güçlü girer.
Nakit dönüşüm süresi nasıl hesaplanır? Örnek
Üç süre ayrı ayrı hesaplanır, sonra stok ve alacak süresi toplanıp borç süresi düşülür:
- Stok devir süresi = Ortalama stok / Satışların maliyeti x 365
- Alacak tahsil süresi = Ortalama ticari alacak / Net satışlar x 365
- Borç ödeme süresi = Ortalama ticari borç / Satışların maliyeti x 365
- Nakit dönüşüm süresi = Stok devir süresi + Alacak tahsil süresi - Borç ödeme süresi
Ortalama, dönem başı ve dönem sonu bakiyelerinin toplamının yarısıdır; mümkünse aylık bakiyelerin ortalaması alınır. Örnek bir pres atölyesi (temsili rakamlar): yıllık net satış 60.000.000 TL, satışların maliyeti 48.000.000 TL.
| Kalem | Ortalama bakiye | Hesap | Gün |
|---|---|---|---|
| Stok (150-153) | 9.600.000 | 9,6 / 48 x 365 | 73 |
| Ticari alacak (120, 121, müşteri çekleri) | 14.000.000 | 14 / 60 x 365 | 85 |
| Ticari borç (320 ve verilen senet, çek) | 6.000.000 | 6 / 48 x 365 | 46 |
| Nakit dönüşüm süresi | 73 + 85 - 46 | 112 |
Atölyenin parası ortalama 112 gün dışarıda kalıyor. Aynı rakamlarla ticari işletme sermayesi 14.000.000 + 9.600.000 - 6.000.000 = 17.600.000 TL'dir: üretim ve satış döngüsünü döndürmek için sürekli bağlı duran tutar. Stok süresinin ayrıntılı hesabı stok devir hızı yazısında.
Borç süresinde paydaya satışların maliyeti yerine yıllık alışların toplamı konursa sonuç daha doğru olur, çünkü tedarikçi borcu alıştan doğar. Satışların maliyetinde işçilik ve amortisman da vardır; bunlar tedarikçiye borç yaratmaz. Hangisi seçilirse seçilsin her yıl aynı yöntem kullanılmalıdır.
Satış artınca kasa neden boşalır?
Çünkü alacak ve stok satışla birlikte büyür, tahsilat ise vadede gelir. Örnek atölyede satış %20 artıp 72.000.000 TL'ye çıksa ve günler değişmese, ticari işletme sermayesi de yaklaşık %20 artarak 21.120.000 TL'ye çıkar. Aradaki 3.520.000 TL büyümenin ek nakit ihtiyacıdır ve kâr bunu karşılayacak hızda gelmez.
Kayıt tarafında durum açıktır. Vadeli bir satış faturası kesildiğinde gelir yazılır ama kasaya para girmez (KDV örnek oran %20):
| Hesap | Borç | Alacak |
|---|---|---|
| 120 Alıcılar | 1.200.000 | |
| 600 Yurt İçi Satışlar | 1.000.000 | |
| 391 Hesaplanan KDV | 200.000 |
Vade dolduğunda müşteri çek verirse alacak yalnız şekil değiştirir; para hâlâ gelmemiştir:
| Hesap | Borç | Alacak |
|---|---|---|
| 101 Alınan Çekler | 1.200.000 | |
| 120 Alıcılar | 1.200.000 |
Bu arada faturadaki KDV, beyanname döneminde ödenecek tutarın içine girer; uzun vadeli satışlarda bu ödeme çoğu zaman tahsilattan önce yapılır. Gelir tablosu kârı gösterirken kasanın neden boş olduğu bu iki kayıtta görülür.
Nakit dönüşüm süresi nasıl kısaltılır?
Süre üç yerden kısalır: alacak, stok ve borç. Sağlıklı olan sıra da budur; borç süresini tek taraflı uzatmak tedarikçi ilişkisini ve fiyatı bozar. Örnek atölyede alacak süresini 10 gün kısaltmak, 60.000.000 / 365 x 10 hesabıyla yaklaşık 1,64 milyon TL serbest bırakır.
- Faturalanmamış irsaliye bırakmamak. Vade fatura tarihinden işler; sevk edilip üç gün sonra faturalanan mal, üç gün geç tahsil edilir.
- Vadesi geçen alacağı haftalık takip etmek. Gecikme günü belli bir liste ve sorumlu kişi olmadan tahsilat kendiliğinden hızlanmaz. Yöntemi tahsilat takibi yazısında.
- Müşteri çeklerinin vadesini sözleşmeye bağlamak. Fatura vadesine bir de çek vadesi eklendiğinde süre görünmeden uzar.
- Hammadde emniyet stokunu gözden geçirmek. Tedarik süresi kısalan malzemede eski emniyet stoku gereksiz para bağlar; hesabı emniyet stoku yazısında.
- Fasonda bekleyen malı izlemek. Kaplamacıda ya da ısıl işlemcide haftalarca bekleyen yarı mamul, stok süresinin görünmeyen kısmıdır.
- Ödemeleri tarih sırasıyla planlamak. Tedarikçi vadesini müşteri tahsilatıyla hizalamak, erken ödemeyi ve son gün sıkışmasını önler; araç olarak tarihli ödeme listesi kullanılır.
Stok süresini kısaltırken teslim performansı gözetilir. Emniyet stoku sıfırlanan bir kalemde tedarikçinin tek bir gecikmesi hattı durdurur; o zaman kazanılan birkaç gün, kaçan sevkiyatla geri ödenir. Kısaltma, en çok para bağlayan ve en uzun bekleyen kalemlerden başlanarak yapılır.
Nakit dönüşüm süresi ne sıklıkla ve kim tarafından izlenmeli?
Ayda bir, son on iki ayın ortalamasıyla ve üç parçası ayrı sorumlulara bağlanarak. Tek bir rakam olarak izlenen süre kimsenin işi değildir; parçalarına ayrıldığında her biri bir birimin günlük kararına dönüşür.
- Alacak tahsil süresi: satış ve finans. Vade pazarlığı, çek vadesi ve gecikmiş alacak takibi buradadır.
- Stok devir süresi: planlama, üretim ve depo. Emniyet stoku, yarı mamul bekleme süresi, fasonda kalan mal ve dönmeyen stok buradadır.
- Borç ödeme süresi: satınalma ve finans. Tedarikçi vadeleri ve ödeme planı buradadır.
Aylık toplantıda üç rakamın bir önceki ay ve geçen yılın aynı ayıyla yan yana konması yeterlidir. Süre bir ayda beş gün uzamışsa hangi parçadan uzadığı hemen görünür ve konuşma doğru kişiyle yapılır.
Hesaplamada sık yapılan hatalar
- Yalnız yıl sonu bakiyesini kullanmak. Aralıkta stok bilinçli olarak düşürülür ve tahsilat sıkıştırılır; yıl sonu rakamı süreyi olduğundan kısa gösterir.
- Müşteri çeklerini ve senetleri dışarıda bırakmak. Çekle tahsil eden firma 120 bakiyesine bakarak süreyi kısa sanır; para portföyde beklemektedir.
- KDV dahil ile hariç rakamları karıştırmak. Alacak KDV dahildir, satış KDV hariçtir; bu fark süreyi birkaç gün uzun gösterir. Her yıl aynı yöntemle hesaplamak karşılaştırmayı korur.
- Şüpheli alacakları katmak. Tahsili belirsiz alacak süreyi ortalamadan uzatır; ayrı izlenmelidir.
- Sezonu göz ardı etmek. Sezonluk çalışan firmada tek bir yıllık rakam yerine aylık hesap gerekir.
PakERP One'da süreyi oluşturan veriler
PakERP One nakit dönüşüm süresini tek bir rakam olarak hesaplamaz; formüldeki her parça ilgili ekranda hazırdır ve hesap Excel'de birkaç satırla yapılır.
- 904 Defterler ve Raporlar: mizan, bilanço ve gelir tablosundan stok (150-153), alacak (120, 121), borç (320) ve satışların maliyeti (620) rakamları ay ay PDF ya da Excel olarak alınır.
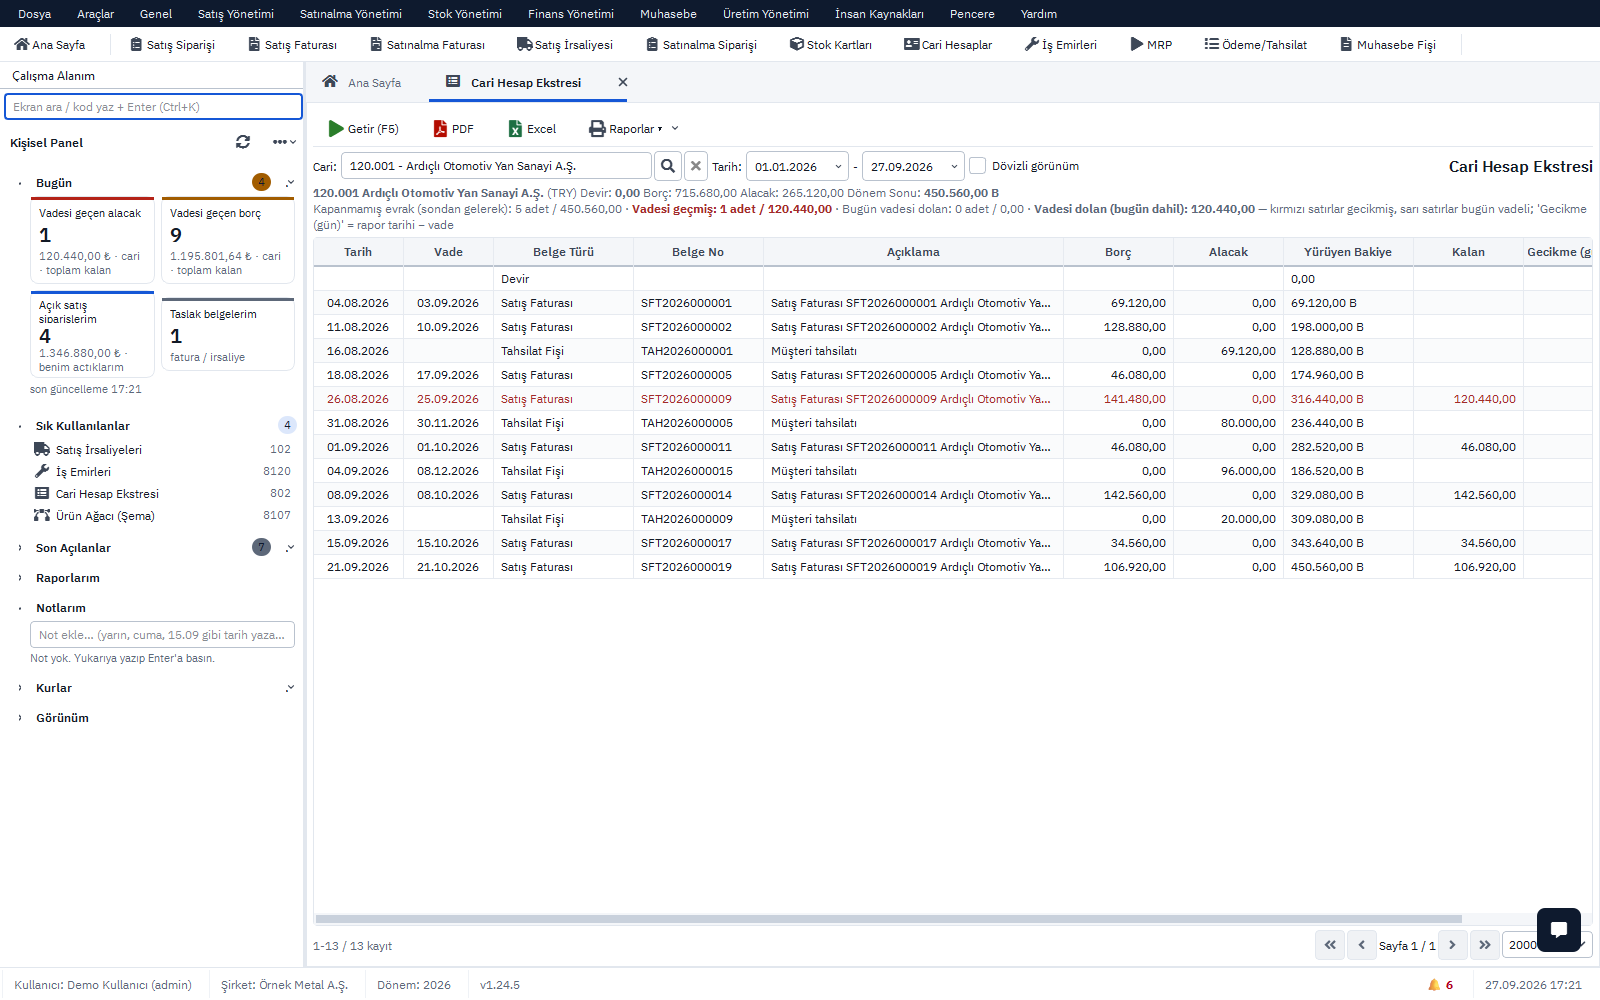
- 803 Vade Analizi / Yaşlandırma ve 802 Cari Ekstre: FIFO açık kalem, gecikme günü, vadesi geçen satır kırmızı, bugün vadeli sarı; alacak süresinin müşteri bazındaki ayrıntısı buradadır.
- 810-815 Çek / Senet portföy raporu müşteri çeklerinin ve verilen çeklerin vadelerini listeler.
- 102 Satış İrsaliyeleri: faturalanmamış irsaliyeler sağ tık "Faturalaştır" ile faturaya çevrilir.
- Üretim Panosu'nun "Fasonda" sekmesi fasoncu bazında dışarıdaki malı ve kaç gündür beklediğini gösterir; 301 Stok Kartları altındaki Stok Durumu depo ve nitelik kırılımını verir.
- 808 Ödeme / Tahsilat Planı tarihli ödeme listesini çıkarır; 801 Cari Kartlar'daki vade günü yeni belgelerin vadesini belirler.
Konuyla ilgili: Nakit Dönüşüm Süresi Hesaplama: DSO, DIO ve DPO.