Satış temsilcisi yalnızca kestiği faturayla ölçülmez. Doğru takip dört göstergeye dayanır: verilen tekliflerin siparişe dönüşme oranı, faturalanan ciro, bu cironun brüt kârı ve temsilcinin müşterilerinden zamanında tahsil edilen tutar. Ücretsiz ERP programında bunun için her müşterinin bir temsilciye bağlanması, temsilcinin teklif, sipariş ve faturaya kendiliğinden yazılması ve temsilci bazında kâr ile alacak raporlarının alınabilmesi gerekir.
Satış temsilcinizi neye göre değerlendiriyorsunuz: kestiği faturaya mı, kasaya giren paraya mı, yoksa o satıştan kalan kâra mı? Üretim firmalarında bu soru genellikle yıl sonu prim hesabında sorulur ve cevap o güne kadar tutulmuş kayda göre verilir.
Kayıt yoksa değerlendirme izlenime kalır: en çok konuşan temsilci en başarılı görünür. Oysa büyük ciro yapan bir temsilci düşük fiyatla satıyor, vadesi uzun müşterilere yükleniyor olabilir. Aşağıdaki bölümler temsilci takibinde hangi göstergelerin ölçüleceğini, nasıl hesaplanacağını ve bu kayıtların bir ücretsiz ERP programında nereden geleceğini gösteriyor.
 Tam boyut
İçindekiler
- Satış temsilcisi takibi neyi ölçer?
- Müşteri temsilciye nasıl bağlanmalı?
- Teklif dönüşüm oranı nasıl hesaplanır?
- Ciro mu kâr mı: temsilci hangisiyle ölçülmeli?
- Tahsilat temsilcinin sorumluluğunda mı?
- Temsilci performans tablosunda hangi göstergeler olmalı?
- İskonto ve fiyat disiplini temsilci bazında nasıl izlenir?
- Satış temsilcisi takibinde sık yapılan hatalar
- PakERP One'da satış temsilcisi takibi
- Sık sorulan sorular
Satış temsilcisi takibi neyi ölçer?
Satış sürecinin dört halkasını: teklif, sipariş, fatura ve tahsilat. Temsilcinin başarısı bu halkaların hepsinde birlikte okunur.
- Teklif: kaç teklif verildi, toplam tutarı ne, kaçı siparişe döndü?
- Sipariş: alınan siparişler zamanında ve tam teslim edildi mi, temsilci terminleri gerçekçi mi verdi?
- Fatura: ciro ne kadar, bu cironun maliyeti ve brüt kârı ne?
- Tahsilat: temsilcinin müşterilerinden ne kadar alacak vadesinde geldi, ne kadarı gecikti?
Üretim firmasında temsilcinin işi çoğu zaman fiyat vermekle bitmez; teknik resmi alır, numune sürecini izler, termin pazarlığı yapar. Bu yüzden yalnızca ciro ile ölçülen bir temsilci, kâr ve termin konusunu başkasına bırakmayı öğrenir.
Temsilci takibi, genel satış raporlarının bir alt kırılımıdır. Müşteri ve ürün bazında satış raporunun nasıl okunacağı satış raporları yazısında; burada aynı rakamlar temsilci gözüyle ele alınıyor. Temel kural değişmez: temsilci raporu, genel satış raporuyla toplamda aynı rakamı vermelidir. Vermiyorsa bazı belgelerde temsilci eksik ya da yanlış girilmiştir.
Müşteri temsilciye nasıl bağlanmalı?
Cari kartında: her müşterinin tek bir sorumlu temsilcisi olur ve bu bilgi o müşteriye kesilen teklif, sipariş ve faturaya kendiliğinden yazılır.
Bağlantı belge üzerinde her seferinde elle seçilirse unutulur ya da yanlış seçilir; ay sonunda temsilci raporu "atanmamış" satırlarla dolar. Cari kartındaki temsilci varsayılan olarak gelir, istisnai durumda belgede değiştirilir.
Müşteri bir temsilciden diğerine devredildiğinde geçmiş belgeler eski temsilcide kalmalıdır; aksi halde yeni temsilci, önceki temsilcinin cirosunu devralmış olur. Devrin tarihi not edilir, cari kartı o tarihten itibaren yeni temsilciyi gösterir. Bölge bazlı çalışan firmalarda temsilciyle birlikte satış bölgesi de tanımlanır; böylece bölge ve temsilci ayrı ayrı raporlanabilir.
Yeni müşteri açılırken temsilci alanının zorunlu tutulması, sahipsiz kart oluşmasını baştan önler. Mevcut kartlar için geçişin ilk haftasında aktif müşteri listesi çıkarılır, her satırın karşısına sorumlu temsilci yazılır ve toplu olarak kartlara işlenir. Pasif ya da yıllardır alım yapmayan müşteriler bu listeye alınmaz; onlar yeniden alım yaptığında atanır.
Üretim firmalarında temsilci raporlarının güvenilmez bulunmasının en yaygın nedeni, müşteri kartlarının bir kısmında temsilcinin hiç tanımlanmamış olmasıdır. Rapor alındığında cironun bir bölümü sahipsiz görünür ve tartışma rakamlar yerine kayıtlar üzerine döner. Geçişin ilk haftasında bütün aktif müşterilere temsilci atamak bu tartışmayı baştan kapatır.
Teklif dönüşüm oranı nasıl hesaplanır?
Formül: teklif dönüşüm oranı = siparişe dönen teklif sayısı / verilen teklif sayısı x 100. Tutar bazında da hesaplanır: siparişe dönen teklif tutarı / toplam teklif tutarı x 100.
Örnek: bir temsilci üç ayda 40 teklif vermiş, bunların 12'si siparişe dönmüş. Adet bazında oran 12 / 40 x 100 = yüzde 30. Aynı dönemde verilen tekliflerin toplamı 2.000.000 TL, siparişe dönenlerin toplamı 400.000 TL ise tutar bazında oran yüzde 20'dir. Bu örnek temsilidir; ama iki oran arasındaki fark tipik bir durumu gösterir: temsilci küçük işleri alıyor, büyük teklifleri kaybediyor olabilir.
Oranı doğru hesaplamak için teklifin revizyonları ayrı teklif sayılmamalıdır. Aynı iş için üç revizyon verildiyse bu tek tekliftir. Teklif hazırlama düzeni teklif hazırlama rehberinde anlatılıyor.
Ciro mu kâr mı: temsilci hangisiyle ölçülmeli?
İkisiyle birlikte, ama karar kâra göre verilmelidir. Ciro temsilcinin ne kadar sattığını, brüt kâr ne kadar kazandırdığını gösterir.
Brüt kâr = satış tutarı - satılan malın maliyeti. Brüt kâr oranı = brüt kâr / satış tutarı x 100. Aşağıdaki örnek tablo, aynı ayda iki temsilcinin rakamlarını gösteriyor; değerler temsilidir:
| Gösterge | Temsilci A | Temsilci B |
|---|---|---|
| Ciro | 1.200.000 TL | 800.000 TL |
| Satılan malın maliyeti | 1.080.000 TL | 600.000 TL |
| Brüt kâr | 120.000 TL | 200.000 TL |
| Brüt kâr oranı | yüzde 10 | yüzde 25 |
| Vadesi geçen alacak | 350.000 TL | 40.000 TL |
Ciroya bakan yönetim A'yı öne çıkarır; kâra ve tahsilata bakan yönetim B'yi. Bu hesabın anlamlı olması için ürün maliyetinin gerçekçi olması gerekir; maliyet yanlışsa temsilci kârı da yanlıştır. Maliyetin nasıl hesaplandığı ürün maliyeti hesaplama yazısında.
Tahsilat temsilcinin sorumluluğunda mı?
Tahsilatı muhasebe yapar, ama müşteriyi temsilci tanır; bu yüzden temsilcinin müşterilerindeki vadesi geçen alacak, temsilci değerlendirmesinin bir parçası olmalıdır.
Uzun vadeyle satış yapmak ciroyu kolayca büyütür. Prim yalnızca faturaya bağlıysa temsilci vadeyi uzatarak satmaya yönelir, alacak riski firmada kalır. Pek çok firma bu yüzden primin bir kısmını tahsil edilen tutara bağlar ya da vadesi belirli bir günü aşan alacakları prim hesabından düşer. Hangi yöntemin seçileceği firma politikasıdır; önemli olan, temsilcinin müşterilerinin alacak yaşlandırmasının her ay ortada olmasıdır. Ücretsiz ERP programında bu tablo, cari hareketler zaten kayıtlı olduğu için ayrı bir emek istemez. Yaşlandırma raporunun nasıl okunacağı alacak yaşlandırma yazısında.
Temsilci performans tablosunda hangi göstergeler olmalı?
Az sayıda ve her ay aynı yöntemle hesaplanan göstergeler. Aşağıdaki liste, üretim yapan bir firma için yeterli bir başlangıçtır:
- Teklif adedi ve tutarı: dönemde verilen teklifler.
- Teklif dönüşüm oranı: adet ve tutar bazında.
- Ciro: faturalanan net satış, iadeler düşülmüş.
- Brüt kâr ve oranı: satış tutarı eksi maliyet.
- Ortalama iskonto: liste fiyatından verilen ortalama indirim.
- Vadesi geçen alacak: temsilcinin müşterilerinde, gün aralıklarına göre.
- Zamanında teslim oranı: temsilcinin aldığı siparişlerde, verdiği terminin tutma oranı.
Göstergelerin sayısı arttıkça tabloyu kimse okumaz. Aylık toplantıda bu yedi satırın temsilci başına tek sayfada konuşulması yeterlidir.
Bu tablonun her ay elle hazırlanması, takibin birkaç ay sonra bırakılmasının en yaygın nedenidir. Ücretsiz ERP programı kullanan bir firmada rakamların çoğu doğrudan raporlardan gelir: teklif ve sipariş sayıları belge listelerinden, ciro ve kâr satış raporlarından, vadesi geçen alacak yaşlandırmadan. Elle yapılacak iş, bu rakamları tek sayfada yan yana koymak ve bir önceki ayla karşılaştırmaktır. Karşılaştırma en az üç ay sürdürülmeden bir temsilci hakkında karar verilmemelidir; tek ayın rakamı büyük bir siparişle ya da geciken tek bir ödemeyle kolayca bozulur.
İskonto ve fiyat disiplini temsilci bazında nasıl izlenir?
Liste fiyatıyla faturadaki fiyat karşılaştırılarak: temsilcinin verdiği ortalama iskonto, kârdan önce izlenmesi gereken erken uyarıdır.
Üretim firmasında fiyat genellikle müşteri bazlı bir fiyat listesinden ya da yıllık sözleşmeden gelir. Temsilci belgeye bu fiyatın altında bir rakam yazdığında fark, ay sonunda kâr raporunda görünür; ama o zamana kadar mal gitmiş olur. Daha iyi yol, fiyat listesini sistemde tutmak ve listeden sapan fiyatlı belgeleri ayrıca listelemektir. Hangi temsilcinin hangi müşteride ne kadar iskonto verdiği bu listede kendiliğinden ortaya çıkar.
İskonto yetkisinin sınırı da yazılı olmalıdır: temsilci belirli bir orana kadar serbest, üstü için satış müdürünün onayı. Bu kural yazılı değilse her temsilci kendi sınırını koyar ve müşteriler hangi temsilcinin daha esnek olduğunu çabuk öğrenir. Fiyat listelerinin kurulması fiyat listesi rehberinde anlatılıyor.
Satış temsilcisi takibinde sık yapılan hatalar
- Temsilci belgede elle seçilir: unutulan belgeler raporda sahipsiz kalır.
- Yalnızca ciro ölçülür: düşük fiyatlı, uzun vadeli satış ödüllendirilir.
- İadeler düşülmez: iade edilen mal temsilcinin cirosunda kalır.
- Müşteri devri geçmişe uygulanır: yeni temsilci eskisinin cirosunu devralır.
- Maliyet güncel değildir: kâr raporu yanıltır, temsilciler arası kıyas anlamsızlaşır.
- Teklif revizyonları ayrı sayılır: dönüşüm oranı olduğundan düşük görünür.
Bu hataların çoğu kayıt düzeninden gelir, yazılımdan değil. Ücretsiz ERP programı ile ücretli bir paket arasında burada fark, raporun ne kadar kolay alındığındadır; kuralı koymak her durumda firmanın işidir.
PakERP One'da satış temsilcisi takibi
PakERP One ücretsiz bir ERP programıdır; program ve bulut sunucu için ödeme yoktur, her temsilciye ayrı kullanıcı açılabilir çünkü kullanıcı sınırı yoktur. Temsilci takibi şu ekranlarla yapılır:
- 106 Satış Elemanları ve 108 Satış Bölgeleri: temsilci ve bölge tanımları.
- 801 Cari Kartlar: müşterinin satış elemanı kartta tanımlanır; cari seçildiğinde teklif, sipariş, irsaliye ve faturaya kendiliğinden gelir.
- 111 Satış Teklifleri ve 103 Satış Siparişleri: teklif siparişe dönüştürülür, sipariş satır bazında teslim tarihiyle izlenir.
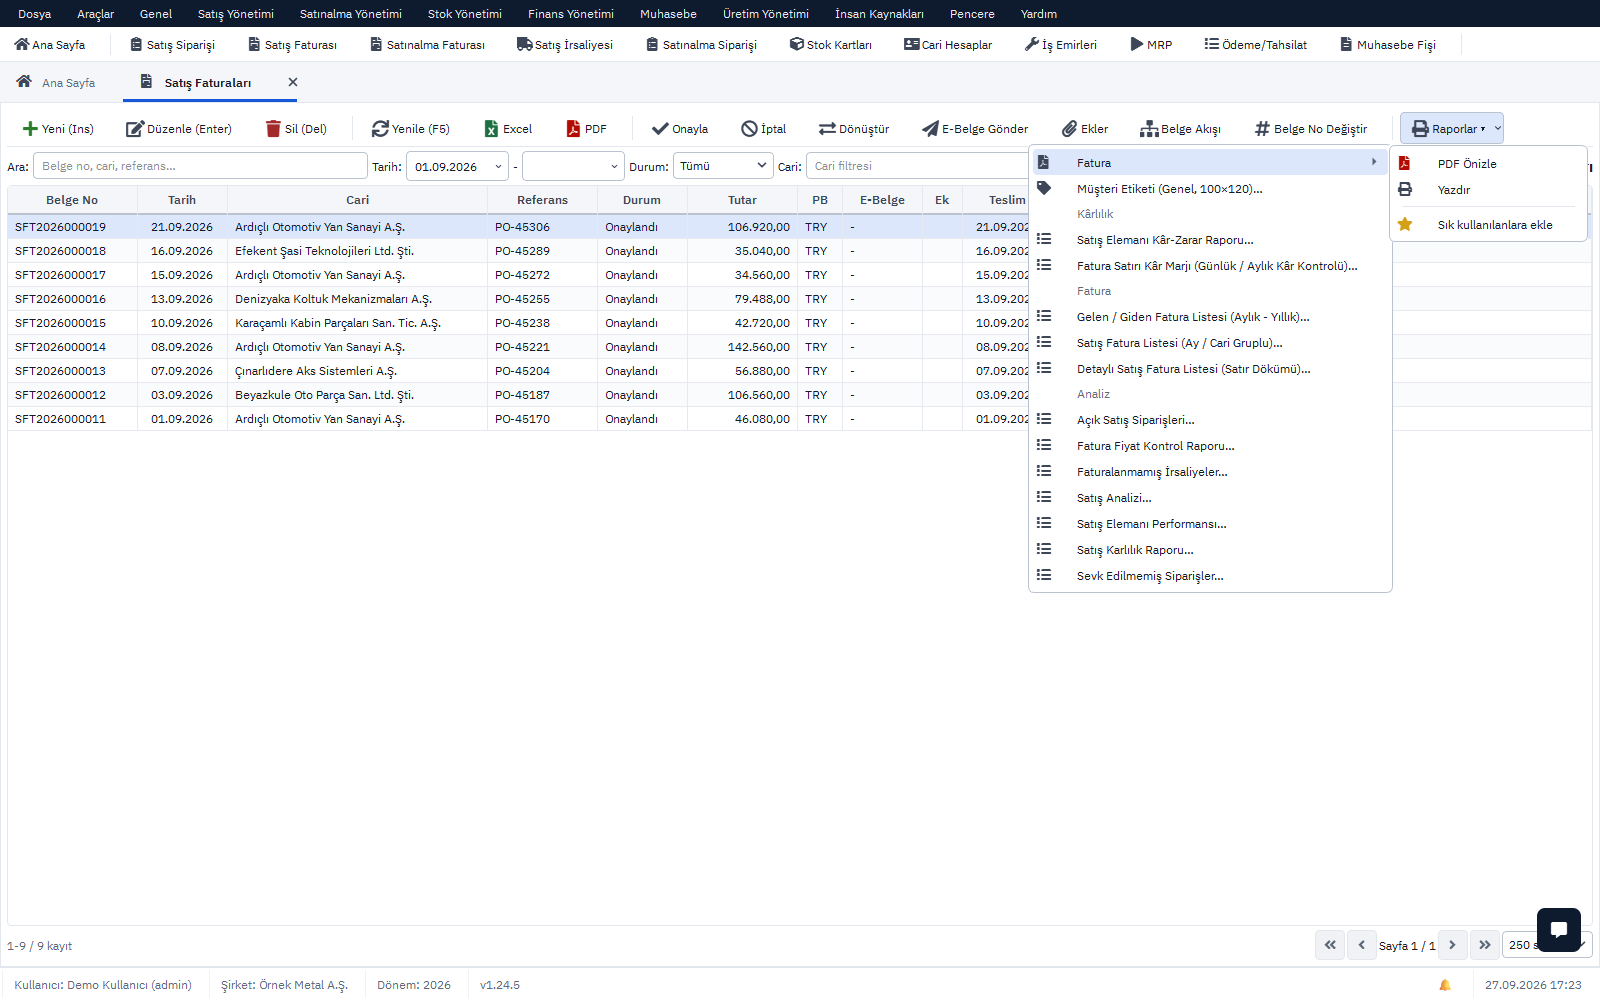
- 136 Satış Elemanı Performansı: temsilci bazında satış rakamları.
- 137 Satış Elemanı Kâr-Zarar Raporu ve 134 Satış Karlılık Raporu: satış tutarı, maliyet ve kâr birlikte.
- 803 Yaşlandırma ve 851 Cari Konsol: müşteri bazında vadesi geçen ve bugün vadesi dolan alacak.
- Raporlar ▾: her listede PDF ve Excel; aylık temsilci toplantısı için tablo doğrudan Excel'e alınır.