Ürün maliyet hesaplama programı, ürün ağacından malzemeyi, operasyon sürelerinden makine ve işçilik bedelini, iş merkezi oranlarından genel üretim giderini ve fason faturasından işlem bedelini toplayıp iyi adede bölmelidir. Seçerken teklif için standart maliyet, gerçekleşen için iş emri bazında fiili maliyet ve ikisinin karşılaştırması aranır. Alış fiyatı değişince maliyetin kendiliğinden yenilenmesi gerekir.
Sac tedarikçisinden zam yazısı gelir. Patronun ilk sorusu basittir: bu zamla hangi parçalarımız zarara geçti? Muhasebe toplam gideri bilir ama parça bazında bilmez. Satış, teklif verirken kullandığı eski bir Excel dosyasını açar; dosyadaki sac fiyatı iki zam önceki fiyattır, makine saat ücreti ise kimin, ne zaman yazdığı belli olmayan bir sayıdır.
Ürün maliyet hesaplama programı bu soruya dakikalar içinde cevap verebilmelidir. Bunun için hesap, maliyetin parçalarını ayrı ayrı tutmalı ve her parçayı güncel kayıttan okumalıdır. Maliyet kavramlarının temeli ürün maliyeti hesaplama rehberinde var. Program seçerken ise önce bu dökümün hangi kayıttan beslendiğine bakmak gerekir.
 Tam boyut
İçindekiler
- Maliyet hesaplama programı ne hesaplamalı?
- Birim maliyet nasıl hesaplanır? Formül ve örnek
- Standart maliyet mi, fiili maliyet mi?
- Olmazsa olmaz özellikler: kontrol listesi
- Excel, ön muhasebe ya da ERP: hangisi uygun?
- Seçerken hangi sorular sorulmalı?
- Sık yapılan hatalar
- PakERP One'da ürün maliyeti
- Sık sorulan sorular
Maliyet hesaplama programı ne hesaplamalı?
Bir parçanın birim maliyetini kalem kalem: malzeme, makine ve işçilik, genel üretim gideri, fason ve fire payı. Toplam tek bir sayı olarak değil, bu kalemlerin dökümü olarak görünmelidir; zam geldiğinde hangi kalemin değiştiği ancak böyle anlaşılır.
- Malzeme: ürün ağacındaki miktar × güncel alış fiyatı, fire payı dahil.
- Makine ve işçilik: operasyon süresi × iş merkezinin saat ücreti.
- Hazırlık: kalıp bağlama ve ayar süresi; parti büyüklüğüne yayılır.
- Genel üretim gideri: enerji, amortisman, bakım, dolaylı işçilik; bir oranla dağıtılır.
- Fason: kaplama, ısıl işlem gibi dış işlemlerin bedeli.
Programın iki ayrı soruya cevap vermesi gerekir: teklif vermeden önce "bu parça kaça mal olur" ve üretimden sonra "bu parti kaça mal oldu". İlki standart, ikincisi fiili maliyettir.
Bir de malzemenin hangi fiyatla girdiği sorusu var. Aynı sac üç ayrı partide üç farklı fiyatla, bir kısmı dövizle alınmış olabilir. Program son alış fiyatını mı, ortalamayı mı, yoksa üretimde gerçekten tüketilen partinin fiyatını mı kullanıyor? Teklif için son fiyat, gerçekleşen için tüketilen partinin fiyatı daha anlamlıdır. Aynı ürünün partiden partiye neden farklı maliyetle çıktığı lot bazlı maliyet yazısında anlatılıyor.
Birim maliyet nasıl hesaplanır? Formül ve örnek
Formül düz metinle şöyledir:
Birim maliyet = (Malzeme + Makine ve işçilik + Hazırlık + Genel üretim gideri + Fason) / İyi adet
Temsili rakamlarla bir örnek: 5.000 adetlik bir parti plastik kapak üretilecek. Kapak başına 0,05 kg granül gidiyor, granülün kilosu 60 TL. Enjeksiyon makinesinin saat ücreti 900 TL, genel üretim gideri makine saati başına 300 TL. Parti 20 saatte basılıyor, kalıp bağlama 3 saat sürüyor. Kapaklar fasonda tampon baskıdan geçiyor, adet başına 0,40 TL. Parti sonunda 200 adet fire çıkıyor.
- Malzeme: 5.000 × 0,05 kg × 60 TL = 15.000 TL
- Makine: 20 saat × 900 TL = 18.000 TL
- Hazırlık: 3 saat × 900 TL = 2.700 TL
- Genel üretim gideri: 23 saat × 300 TL = 6.900 TL
- Fason (iyi adet üzerinden): 4.800 × 0,40 TL = 1.920 TL
- Toplam: 44.520 TL; iyi adet 4.800
- Birim maliyet: 44.520 / 4.800 = 9,275 TL
Aynı kapak 1.000 adetlik partiyle basılsaydı hazırlık bedeli beş kat daha az adede bölünecek, birim maliyet yükselecekti. Bu yüzden program, hazırlık süresini parti büyüklüğüne yayabilmelidir. Makine saat ücretinin nasıl bulunduğu makine saat ücreti yazısında, genel giderin dağıtımı ise genel üretim giderleri yazısında anlatılıyor.
Maliyet hesabını programa taşıyan firmalar ilk karşılaştırmada genelde aynı sonuçla karşılaşır: küçük partiyle, sık kalıp değişimiyle üretilen parçaların bir kısmı beklenenden pahalı çıkar. Bu bilgi çoğu zaman fiyat listesinin değil, asgari sipariş miktarının yeniden konuşulmasına yol açar.
Standart maliyet mi, fiili maliyet mi?
İkisi de. Standart maliyet teklif ve fiyat kararı için, fiili maliyet gerçekleşeni görmek için kullanılır; asıl bilgi ikisinin farkındadır.
| Standart maliyet | Fiili maliyet | |
|---|---|---|
| Ne zaman hesaplanır? | Üretimden önce | İş emri kapandıktan ya da dönem bittikten sonra |
| Neye dayanır? | Ürün ağacı, standart süre, güncel fiyat | Gerçek tüketim, bildirilen süre, gerçek fire, fason faturası |
| Ne için kullanılır? | Teklif, fiyat listesi, zam etkisi | Kârlılık, verim, sapma analizi |
| Sık hata | Eski fiyatla güncellenmemesi | Bildirimlerin eksik girilmesi |
Fark büyükse sebep genelde üç yerdedir: ağaçtaki miktar gerçek tüketimi tutmuyordur, standart süre hazırlığı içermiyordur ya da fire teklifte hiç hesaba katılmamıştır. Ayrıntı standart ve fiili maliyet yazısında.
Olmazsa olmaz özellikler: kontrol listesi
| Özellik | Neden gerekli? | Nasıl sınanır? |
|---|---|---|
| Çok seviyeli ağaçtan maliyet | Yarı mamul maliyeti mamule taşınır | Üç seviyeli bir parçanın maliyetini hesaplatın |
| İş merkezi saat ücreti ve genel gider oranı | Makine bedeli tahmin değil, tanım olur | İki makinenin farklı oranla hesaplandığını görün |
| Hazırlık süresinin partiye yayılması | Küçük partinin gerçek maliyeti görünür | Aynı parçayı iki parti büyüklüğüyle hesaplatın |
| Güncel alış fiyatı ve kur | Zam ve kur farkı maliyete yansır | Bir hammadde fiyatını değiştirip etkiye bakın |
| Fason bedeli | Dış işlem maliyetten düşmez | Fasonlu bir parçanın dökümüne bakın |
| İş emri bazında fiili maliyet | Hangi partinin pahalı çıktığı görülür | Kapanan bir iş emrinin maliyet dökümünü alın |
| Standart ve fiili karşılaştırma | Sapmanın kaynağı bulunur | Bir ürün için iki maliyeti yan yana görün |
| Dışa aktarım | Satış ve yönetim aynı tabloya bakar | Maliyet dökümünü PDF ve Excel alın |
Excel, ön muhasebe ya da ERP: hangisi uygun?
- Excel maliyet tablosu: esnektir, teklif için hızlı sonuç verir. Fiyatlar ve süreler elle güncellenir; dosya zamanla birden fazla sürüme bölünür, kimin hangisini kullandığı karışır. Fiili maliyet hiç hesaplanmaz.
- Ön muhasebe programı: stok kartında ortalama alış maliyeti tutar. Ürün ağacı, operasyon süresi ve genel gider dağıtımı yoktur; mamul maliyeti çıkmaz.
- Ayrı maliyet aracı: hesap modeli güçlü olabilir. Ağaç, alış fiyatı, bildirim ve fason verisinin düzenli aktarılması gerekir.
- ERP içinde maliyet: standart maliyet ağaçtan ve güncel fiyattan, fiili maliyet bildirim ve stok hareketlerinden kendiliğinden hesaplanır. Karşılığında ağaç, süre ve iş merkezi oranlarının doğru tanımlanmasını ister.
Teklif sayısı az ve ürün yelpazesi dar olan atölyede iyi kurulmuş bir Excel tablosu bir süre idare eder. Ürün sayısı yüzlere çıktığında, zam geldiği gün bütün parçaların maliyetini elle güncellemek pratik olarak mümkün değildir.
Seçerken hangi sorular sorulmalı?
- Maliyet ağaçtaki miktardan ve son alış fiyatından mı hesaplanıyor; dövizli alışta kur nereden geliyor?
- Makine saat ücreti ve genel gider oranı iş merkezi bazında tanımlanabiliyor mu?
- Hazırlık süresi parti büyüklüğüne bölünüyor mu?
- Fason faturası parçanın maliyetine ekleniyor mu?
- Kapanan iş emrinin fiili maliyeti malzeme, işçilik, genel gider ve fason olarak ayrı görülebiliyor mu?
- Ay sonunda genel gider dağıtımı ve maliyet kapanışı yapılabiliyor mu, istenirse muhasebe fişi oluşuyor mu?
- Ürün bazında standart ile fiili farkı tek raporda alınabiliyor mu?
Maliyetin satış tarafında nasıl kullanıldığı ürün bazlı kârlılık yazısında var.
Sık yapılan hatalar
- Fireyi teklife katmamak. Teklif birim maliyeti iyi parça üzerinden değil, toplam parça üzerinden hesaplanır; her parti zarar yazar.
- Hazırlığı unutmak. Küçük partili parçalar kârlı görünür, gerçekte zarar eder.
- Tek genel gider oranı. Büyük pres ile küçük matkap aynı oranla yüklenir; ağır makinede üretilen parça ucuz görünür.
- Eski fiyatla hesap. Ağaçtaki fiyat son alışla güncellenmez, zam maliyete geç yansır.
- Fasonu genel gidere yazmak. Kaplamalı ve kaplamasız parça aynı maliyetle görünür.
- Fiili maliyete hiç bakmamak. Standart maliyet bir kez hesaplanır, yıllarca sorgulanmaz.
Bu hataların çoğu ayda bir yapılan kısa bir kontrolle yakalanır: en çok satılan on parçanın standart ve fiili maliyeti yan yana konur, farkı büyük olanların ağacı ve süreleri gözden geçirilir.
PakERP One'da ürün maliyeti
PakERP One'da maliyet ayrı bir tabloya elle yazılmaz; ürün ağacından, stok hareketlerinden, üretim bildirimlerinden ve fasondan hesaplanır.
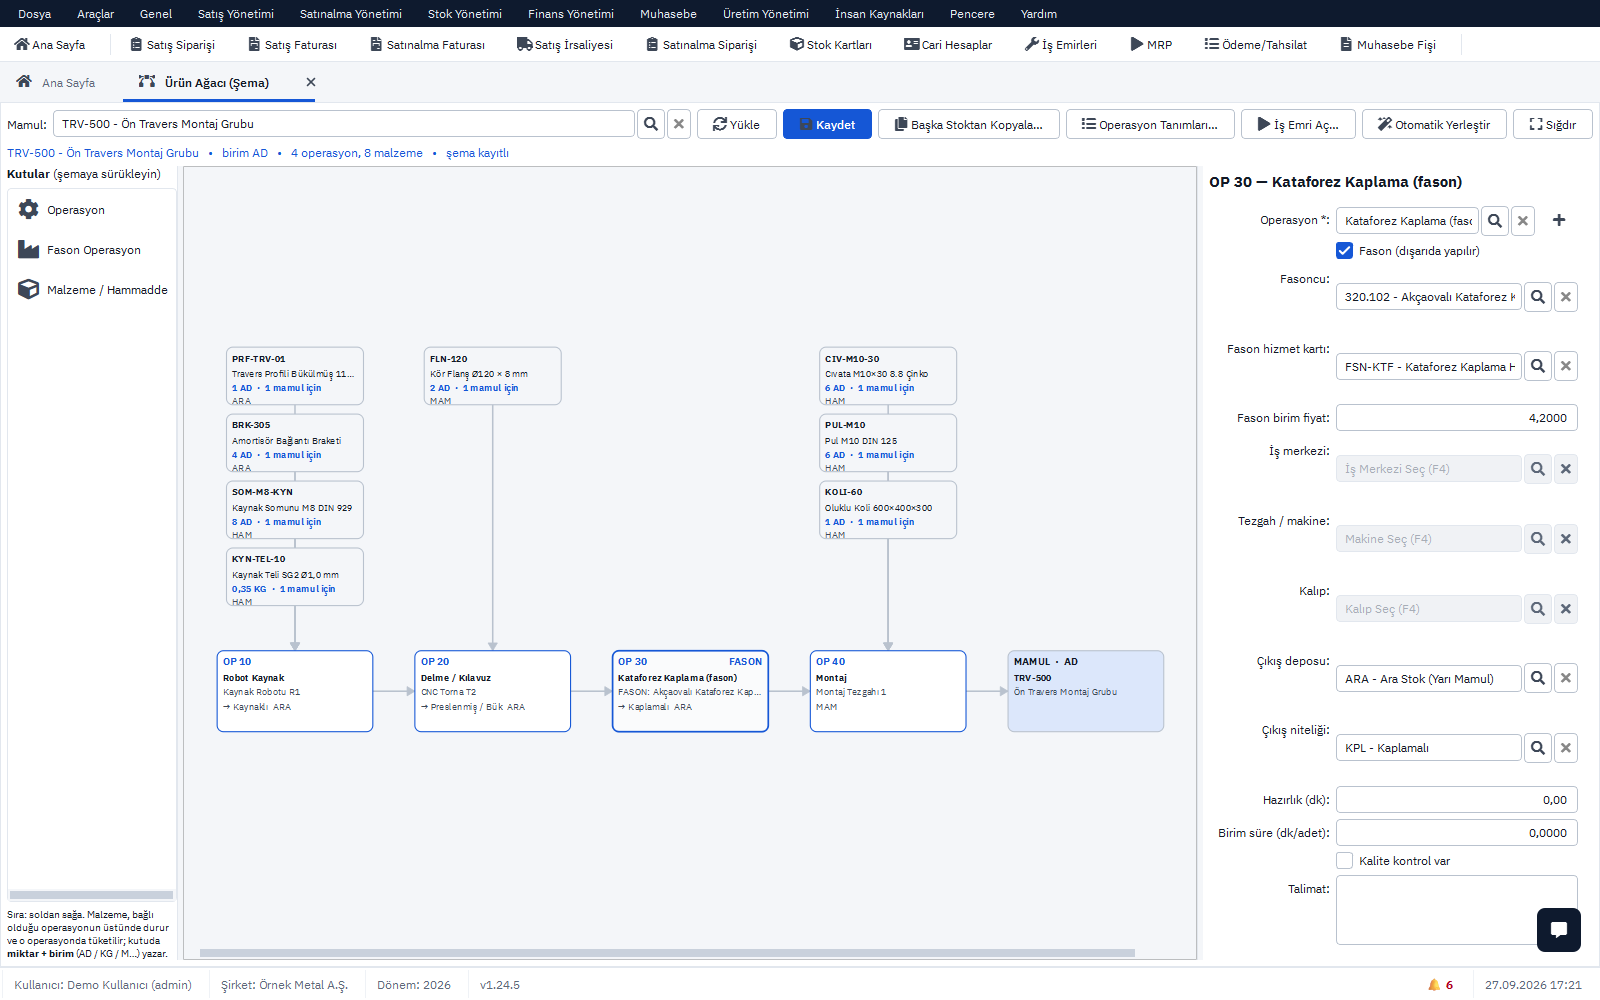
- 8107 Ürün Ağacı (Şema): malzeme miktarı, fire payı, operasyon süreleri ve fason adımları tek şemada. Parti büyüklüğü alanı, hazırlık süresinin kaç birime yayılacağını belirler.
- İş merkezi saat ücreti ve GÜG oranı: makine ve genel gider bedeli bu tanımlardan gelir.
- 8150 Standart Maliyet: ağaç ve rotadan aşağıdan yukarı toplanan maliyet; teklif öncesi kullanılır.
- 8151 Fiili Üretim Maliyeti: iş emri bazında malzeme, işçilik, genel gider ve fason; planlanan ile gerçekleşen yan yana.
- 8152 Dönem Kapanışı ve 8153 Standart / Fiili Karşılaştırma: ay sonu dağıtımı ve ürün bazında sapma.
- 201 Alış Faturası ve 250 Fiyat Kontrol: son alış fiyatları; dövizli belgede kur, bir önceki iş gününün TCMB satış kurudur.
Program ve bulut sunucu ücretsizdir. Her listedeki "Raporlar ▾" menüsü PDF ve Excel verir. Ayrıntı üretim modülü sayfasında.