Gelen e-faturayı kayda almadan önce gönderenin unvanı ve vergi numarası, senaryo ve fatura tipi, tarih ve 7 gün kuralı, numara ve mükerrerlik, satırların sipariş ve irsaliyeyle eşleşmesi, birim fiyat, KDV oranı ve istisna kodu, tevkifat, döviz ve kur, vade bilgisi kontrol edilir. Ticari fatura senaryosunda itiraz için 8 günlük kabul ve red süresi vardır.
e-Faturaya geçen firmalarda gelen faturalar artık kimsenin masasına düşmez; entegratörün gelen kutusunda birikir. Bu hız iyi bir şeydir ama kontrolü de görünmez hale getirir. Kağıt faturayı satınalmacı, depocu ve muhasebeci elden ele dolaştırırken bir şekilde bakardı; e-faturada kimse bakmadan kayda girebilir. Yanlış fiyat, fazla miktar, eksik tevkifat ya da aynı faturanın iki kez kaydı en çok bu aşamada kaçar.
Aşağıdaki liste, bir üretim firmasının satınalma ve muhasebe ekibinin gelen her faturada sırayla bakabileceği on iki maddeden oluşur. Kontrol sonrasında faturanın nasıl kaydedileceğini e-faturanın muhasebeleştirilmesi yazısında, itiraz süresini ticari faturada kabul ve red süresi yazısında anlattık. Gelen faturaların programa nasıl çekildiğini ise gelen e-fatura rehberinde ayrıca bulabilirsiniz.
 Tam boyut
İçindekiler
- Gelen e-faturada neden kontrol listesi gerekir?
- Kimlik ve senaryo: fatura doğru firmadan, doğru firmaya mı kesilmiş?
- Tarih, numara ve mükerrer kayıt nasıl kontrol edilir?
- Satır, miktar ve fiyat: sipariş, irsaliye ve fatura nasıl eşleştirilir?
- Vergi kontrolü: KDV oranı, istisna kodu, tevkifat ve kur
- Kontrolü kim, ne zaman yapmalı?
- Kontrolden sonra: kabul, red ya da iade?
- PakERP One'da gelen e-fatura kontrolü
- Sık sorulan sorular
Gelen e-faturada neden kontrol listesi gerekir?
Üç nedenle. Birincisi süre: ticari fatura senaryosunda gelen faturayı reddetmek için 8 gününüz vardır; süre geçince red yolu kapanır ve itiraz ancak iade faturası ya da karşı tarafla yazışma ile yürür. İkincisi para: fazla faturalanan miktar ya da sözleşme dışı fiyat fark edilmeden ödenirse geri almak aylar sürebilir. Üçüncüsü vergi: yanlış oranla, eksik tevkifatla ya da yanlış unvana kesilmiş bir faturadaki KDV'nin indirimi incelemede sorgulanabilir.
Kontrolü tek kişiye yüklemek de çoğu zaman işe yaramaz. Satınalmacı fiyatı, depocu miktarı, muhasebeci vergiyi bilir. Liste bu üç bakışı tek sırada toplar; her madde kimin bakacağıyla birlikte düşünülmelidir. Maddeleri bir kez yazıp herkesin aynı sırayla bakması, kişiye bağlı kontrolün izin ve devir günlerinde kaybolmasını da önler.
Kimlik ve senaryo: fatura doğru firmadan, doğru firmaya mı kesilmiş?
- Gönderenin vergi numarası ve unvanı. Cari kartınızdaki tedarikçiyle aynı mı? Grup şirketlerinde faturanın başka bir kardeş firmadan gelmesi sık görülür; sipariş hangi firmaya verildiyse fatura o firmadan gelmelidir.
- Alıcı bilgileri. Faturada sizin unvanınız, vergi numaranız ve vergi daireniz doğru mu? Şube adresi yerine eski adres yazılması tek başına sorun olmayabilir, ama başka bir vergi numarasına kesilmiş fatura sizin faturanız değildir.
- Senaryo ve tip. Fatura temel mi ticari mi? Satış, iade, tevkifat, istisna ya da ihraç kayıtlı tiplerinden hangisi? Temel faturada red hakkı yoktur, ticari faturada vardır. Tip ise vergi kontrolünün nasıl yapılacağını belirler. Senaryoların farkını temel fatura ile ticari fatura farkı, tipleri e-Fatura tipleri ve senaryoları yazısında anlattık.
Fabrikalarda gelen faturadaki en pahalı hata, irsaliyede kg yazılıp faturada adet yazılan kalemlerde çıkıyor. Birim farkı tutarı kat kat büyüttüğü için tek başına birim kontrolü, fiyat kontrolünden daha çok para kurtarıyor.
Tarih, numara ve mükerrer kayıt nasıl kontrol edilir?
- Fatura tarihi. Fatura, teslimden itibaren 7 gün içinde düzenlenir (VUK 231/5). İrsaliye tarihi ile fatura tarihi arasında bu süreden uzun fark varsa not alın; süresinde kesilmeyen fatura hiç düzenlenmemiş sayılabilir ve bu durum iki tarafı da ilgilendirir. Ayrıntısı 7 gün kuralı yazısında.
- Fatura numarası. e-Fatura numarası 16 hanedir: 3 karakter seri, 4 hane yıl ve 9 hane sıra numarası. Biçime uymayan numara, faturanın elle ya da hatalı düzenlendiğine işaret edebilir.
- Mükerrerlik. Aynı tedarikçiden aynı numaralı fatura daha önce kayda alınmış mı? Tedarikçinin bir faturayı iptal edip aynı numarayla yeniden göndermesi ya da e-posta ile gelen PDF'in ayrıca elle girilmesi mükerrer kaydın en sık nedenleridir. Belgenin benzersiz kimliği (ETTN) bu kontrolde numaradan daha güvenilirdir.
Satır, miktar ve fiyat: sipariş, irsaliye ve fatura nasıl eşleştirilir?
Satınalmada bilinen üçlü eşleştirme gelen e-faturada da temel kontroldür: sipariş ne istendiğini ve hangi fiyatla, irsaliye ne geldiğini, fatura ne istendiğini söyler.
| Madde | Neye bakılır | Uyumsuzlukta |
|---|---|---|
| 7. Miktar | Faturadaki miktar, depoya giren irsaliye miktarını aşıyor mu? | Fazla kısım için red ya da iade; kısmi teslimde kalan miktar açık kalır |
| 8. Birim fiyat | Sipariş ya da sözleşme fiyatıyla aynı mı? İskonto uygulanmış mı? | Satınalmacı onayı; fark kabul edilmezse red ya da fiyat farkı belgesi |
| 9. Birim | Kg, adet, metre: siparişteki birimle aynı mı? | Birim çevrimi kontrol edilir; yanlış birim tutarı katlar |
Fason işçilik faturalarında miktar, fasoncudan geri dönen sağlam adetle karşılaştırılmalıdır; gönderilen adetle değil. Hurdaya ayrılan parçanın işçiliği sözleşmenize göre faturalanır ya da faturalanmaz.
Vergi kontrolü: KDV oranı, istisna kodu, tevkifat ve kur
- KDV oranı ve istisna. Satırdaki oran malın tabi olduğu oran mı? Oran sıfırsa bir istisna kodu ve bunun gerekçesi olmalıdır: ihraç kayıtlı teslim, teşvik belgeli makine teslimi gibi. Kodun anlamını e-Faturada KDV istisna kodları yazısında bulabilirsiniz.
- Tevkifat. İşlem tevkifat kapsamındaysa fatura tevkifat tipinde mi, satırda tevkifat kodu var mı, ödenecek tutar vergiler dahil toplamdan tevkif edilen KDV düşülerek mi hesaplanmış? Tevkifat olması gerekirken olmayan faturada sorumluluk alıcıya da geçer. Ayrıntısı kısmi ve tam tevkifat farkı yazısında.
- Döviz, kur ve vade. Dövizli faturada kur bilgisi yazılı olmalıdır; TL karşılığı kayıtta bu kurla hesaplanır. Vade tarihi ve ödeme şekli sipariş koşullarıyla tutuyor mu? IBAN değişmişse ödeme öncesinde tedarikçiyle telefonla teyit edin; fatura üzerindeki IBAN değişikliği dolandırıcılıkta kullanılan bir yöntemdir.
Kontrolü kim, ne zaman yapmalı?
On iki maddeyi tek kişinin yapması hem yavaş hem eksik olur. Sahada işleyen düzen, maddeleri bilgiye sahip olan kişiye dağıtmaktır:
| Kim | Maddeler | Ne zaman |
|---|---|---|
| Muhasebe | 1-6 (kimlik, senaryo, tarih, numara, mükerrerlik) ve 10-12 (vergi, kur, vade) | Fatura geldiği gün |
| Depo ya da mal kabul | 7 ve 9 (miktar, birim) | İrsaliye girişiyle birlikte |
| Satınalma | 8 (fiyat, iskonto, sözleşme) | Muhasebe faturayı açtığında, aynı gün |
Ticari faturada 8 günlük süre olduğu için gelen kutusuna günde en az bir kez bakmak gerekir. Haftada bir toplu bakmak, süresi dolmak üzere olan faturaları gözden kaçırmanın en kolay yoludur. Gelen fatura sayısı yüksek firmalarda sabah ilk iş gelen kutusunu çekmek ve yalnız sorunlu faturaları satınalmaya yönlendirmek, kontrolü günlük bir alışkanlığa çevirir.
Bir de kayıt kuralı belirleyin: kontrolü tamamlanmamış fatura kayda alınmaz, kayda alınmamış faturanın ödemesi yapılmaz. Bu iki kural, listenin uygulanıp uygulanmadığını kendiliğinden denetler.
Kontrolden sonra: kabul, red ya da iade?
Kontrol tamamsa fatura kabul edilir ve kayda alınır. Bir sorun çıktıysa yol, senaryoya bağlıdır:
- Ticari fatura, 8 gün dolmadı: red yanıtı gönderilir, gerekçe yazılır. Tedarikçi yeni ve doğru bir fatura düzenler.
- Ticari fatura, süre doldu ya da temel fatura: red yolu yoktur. Fazla faturalanan miktar ya da fiyat için alıcı iade faturası düzenler ya da tedarikçiyle anlaşılan belge kesilir. Faturanın tamamen hatalı olduğu durumda tedarikçinin iptal süreci gündeme gelir.
- Küçük ve açıklanabilir farklar: kuruş farkları, yuvarlama: not düşülerek kabul edilir; bunun için firmanın kendi tolerans kuralı yazılı olmalıdır.
Hangi farkın red gerektirdiği, hangisinin not düşülerek kabul edileceği firmadan firmaya değişir. Önemli olan kararın kişiye değil kurala bağlı olmasıdır.
PakERP One'da gelen e-fatura kontrolü
PakERP One'da gelen faturalar entegratörden programa çekilir ve kontrol, faturayı alış faturasına çevirirken yapılır. Program ve bulut sunucu ücretsizdir; gelen faturaları almak için Digital Planet ya da Sovos ile yapılmış özel entegratör sözleşmesi gerekir ve o hizmetin bedeli entegratöre aittir.
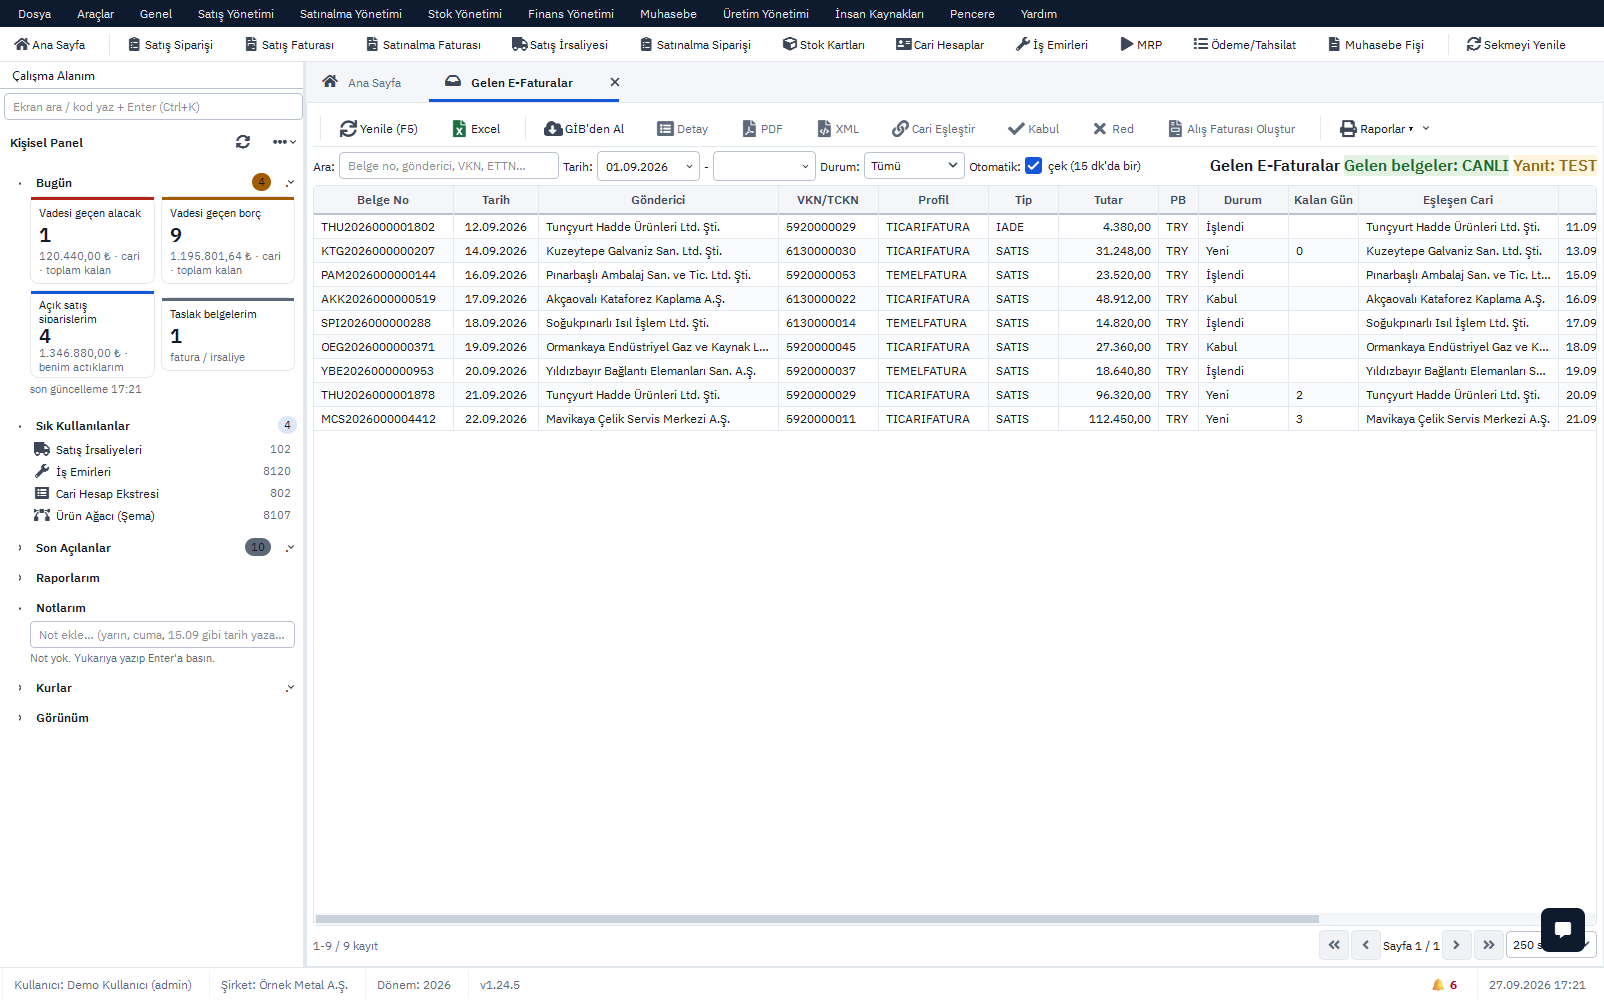
- 961 Gelen E-Faturalar: faturalar düğmeyle ya da belirlenen aralıkla kendiliğinden çekilir. Gönderen vergi numarasından cari kartla eşleşir; eşleşmeyen tedarikçi listede ayrı görünür. Belgenin UBL ve PDF'i alış faturasının eki olarak saklanır.
- 963 Gelen E-Fatura Kabul / Ret: ticari senaryodaki faturalara yanıt buradan verilir; süre geçmeden bakılması gerekenler listelenir.
- 201 Satınalma Faturası: "Alış Faturası Oluştur" ile taslak açılır. "Sipariş / İrsaliyeden Satır Al" ile fatura satırları açık sipariş ve irsaliye satırlarına bağlanır; dövizli faturada kur, belge tarihinden önceki iş günü TCMB satış kuru olarak gelir.
- 245 Fatura Eşleştirme Kontrolü ve 250 Fiyat Kontrol: faturanın irsaliyeyle eşleşmesi ve tedarikçi fiyat listesinden sapma ayrı ekranlarda görülür.
- 964 E-Fatura Mükellef Sorgulama: tedarikçinin e-fatura kullanıcısı olup olmadığı buradan sorgulanır.
Bu düzende listedeki maddelerin çoğu ekranda kendiliğinden görünür: cari eşleşmesi, irsaliyeye bağlanan satırlar, sözleşme fiyatından sapma ve kur. Kontrol eden kişinin işi, programın gösterdiği farkları karara bağlamaktır. Alış faturası onaylanmadan muhasebe fişi oluşmadığı için kontrolü tamamlanmamış fatura deftere de girmez. Modül tanıtımı e-Belge modülü sayfasında.