Yatırım teşvik belgesi (YTB), devletin desteklediği bir yatırım için Sanayi ve Teknoloji Bakanlığı'nın yatırımcıya verdiği belgedir. Belgede yatırımın konusu, yeri, süresi ve destek unsurları yazar; ekinde alınacak makine ve teçhizatın yerli ve ithal listeleri bulunur. Tedarikçiyi ilgilendiren kısım KDV istisnasıdır: listede yazan malı belge sahibine satan firma faturayı KDV istisnalı keser.
Bir müşteriden kalıp ya da makine siparişi gelir ve satın almacı ekler: bizim teşvik belgemiz var, faturayı ona göre kesin. O an satış ekibinin elinde çoğu zaman yalnız bir belge numarası olur. Belgenin ne olduğu, hangi sayfasına bakılacağı ve kimin neyi kontrol edeceği belli değildir.
Bu yazı yatırım teşvik belgesini yatırımcının değil, ona mal satan üreticinin gözünden anlatıyor: belge nedir, kim düzenler, içinde ne yazar, satıcı neyi kontrol eder ve bu kontrol nerede saklanır. Faturanın vergi tarafı teşvik belgeli satışta KDV istisnası yazısında, e-faturadaki alanlar teşvikli e-faturada belge no ve tarih yazısında ayrıca ele alınıyor.
 Tam boyut
İçindekiler
- Yatırım teşvik belgesi nedir, kim düzenler?
- Teşvik belgesi hangi destekleri sağlar, satıcıyı hangisi ilgilendirir?
- Teşvik belgesindeki makine listesi nasıl okunur?
- Teşvik belgesinin süresi, revizesi ve kapanışı satıcıyı nasıl etkiler?
- Tedarikçi teşvik belgesini nasıl doğrular?
- Teşvik belgeli müşteriden sipariş gelince satıcı ne yapmalı?
- PakERP One'da teşvik belgesinin satış dosyasında saklanması
- Sık sorulan sorular
Yatırım teşvik belgesi nedir, kim düzenler?
Yatırım teşvik belgesi, bir yatırımın devlet yardımlarından yararlanabileceğini gösteren resmi belgedir. Yatırımcı firma başvurusunu Sanayi ve Teknoloji Bakanlığı'nın elektronik sistemi üzerinden yapar; uygun bulunan yatırım için belge düzenlenir. Belge yatırımcıya aittir: tedarikçi başvurmaz, belge almaz, yalnız belgeye dayanarak satış yapar.
Belgede tipik olarak şu bilgiler bulunur:
- Belge sahibi: unvan, vergi numarası, adres. Fatura bu unvana kesilir.
- Yatırımın konusu ve yeri: komple yeni yatırım, tevsi, modernizasyon gibi yatırım cinsi ve il, ilçe.
- Belge numarası ve tarihi: faturaya yazılacak iki bilgi.
- Yatırım süresi: yatırımın başlama ve bitiş tarihi; gerekirse ek süre verilir.
- Destek unsurları: belgenin yatırımcıya sağladığı yardımlar.
- Makine ve teçhizat listeleri: yerli ve ithal olarak ayrı listeler.
Teşvik sisteminin ayrıntıları yatırım türüne, bölgeye ve yürürlükteki karara göre değişir. Satıcı için bunların hepsini bilmek gerekmez; bilinmesi gereken, kendi satışının hangi listede, hangi satırda durduğudur.
Teşvik belgesi hangi destekleri sağlar, satıcıyı hangisi ilgilendirir?
Belgedeki destek unsurları arasında KDV istisnası ve gümrük vergisi muafiyeti sık görülür; yatırımın türüne ve yerine göre vergi indirimi, sigorta primi işveren hissesi desteği, faiz desteği gibi başka unsurlar da olabilir. Hangi unsurun hangi oranda ve hangi süreyle uygulandığı yürürlükteki karar ve tebliğlerde yazar; güncel kuralları Bakanlığın ve Gelir İdaresi'nin duyurularından kontrol edin.
Yerli bir makine ya da kalıp üreticisini doğrudan ilgilendiren unsur KDV istisnasıdır. Belge sahibine, listede yazan makine ve teçhizatı teslim ettiğinizde faturanız KDV Kanunu'nun 13/d maddesi kapsamında istisnalı olur. Gümrük vergisi muafiyeti ithal listesindeki mallarla ilgilidir; yurt içi üretici olarak sizi çoğu zaman etkilemez.
| Destek unsuru | Kimi ilgilendirir | Satıcı ne yapar |
|---|---|---|
| KDV istisnası | Yerli ve ithal listedeki malların satıcısı | Faturayı istisnalı keser, belge bilgilerini faturaya yazar |
| Gümrük vergisi muafiyeti | İthalatı yapan yatırımcı | Genellikle bir şey yapmaz |
| Vergi indirimi, prim ve faiz destekleri | Yatırımcı | Bir şey yapmaz |
Bu ayrım satış ekibinin yükünü hafifletir: belgenin tamamını değil, yalnız yerli listeyi ve belge kimliğini okumak yeterlidir.
Bir istisna durumu da bilinmelidir: ithal listede yazan bir makineyi yurt içinde bir ithalatçıdan ya da bayiden alan yatırımcı, o malın listede ithal olarak yer almasından dolayı farklı bir işlemle karşılaşabilir. Böyle karışık durumlarda hangi listenin uygulanacağına satıcı karar vermez; müşterinin danışmanı belgenin hangi satırına dayanıldığını yazılı olarak bildirmelidir. Satıcının işi, bildirilen satırın gerçekten sattığı malı tarif ettiğini kontrol etmektir.
Kalıp üreticisinde en sık yaşanan durum, müşterinin bir önceki yılın belge numarasını göndermesidir; belge kapanmış ya da revize edilmiş, yeni liste başka sıra numarası taşır. Siparişte güncel liste sayfasını istemek, faturadan sonra yaşanan iade ve düzeltme yazışmalarının çoğunu baştan keser.
Teşvik belgesindeki makine listesi nasıl okunur?
Liste, yatırım kapsamında alınacak her makine ve teçhizatın satır satır yazıldığı ektir. Yerli malların listesi ile ithal malların listesi ayrıdır. Her satırda bir sıra numarası, malın adı ve tanımı, miktarı gibi bilgiler bulunur. Sıra numarası çoğu zaman listenin türünü de taşır; sahada YERLİ-75 gibi yazımlar görülür.
Satıcının listeye bakarken sorması gereken üç soru vardır:
- Sattığım mal listede var mı? Kesme kalıbı satıyorsanız listede kesme kalıbı ya da onu açıkça kapsayan bir tanım bulunmalıdır. Benzer ama farklı bir mal yetmez.
- Miktar yetiyor mu? Listede bir adet yazıyorsa ikinci kalıp istisnalı satılamaz. Daha önce başka tedarikçiden alınmış miktar da bu sayıdan düşer; bunu müşteriye sorun.
- Hangi satıra yazılacak? Faturada kullanacağınız sıra numarası listedeki yazımla birebir aynı olmalıdır.
Listede tanım genel yazılmış olabilir, ör. pres hattı ekipmanları. Böyle bir tanımın sizin kalıbınızı kapsayıp kapsamadığı yorum işidir; kararı mali müşavirinizle ve müşterinin danışmanıyla birlikte verin, yazılı olarak dosyaya koyun.
Teşvik belgesinin süresi, revizesi ve kapanışı satıcıyı nasıl etkiler?
Teşvik belgesi süresiz değildir. Yatırım belgede yazan süre içinde yapılır; gerektiğinde ek süre verilebilir, yatırım bitince belge tamamlama işlemiyle kapanır. Belgede değişiklik gerekirse, örneğin listeye yeni makine eklenirse, belge revize edilir.
Bu üç durumun satıcıya yansıması şöyledir:
- Süre: teslim, belgenin geçerli olduğu dönemde yapılmalıdır. Sipariş belge süresinin sonuna yakın geldiyse teslim tarihini müşteriyle birlikte belge süresine göre planlayın; gecikme istisnayı tehlikeye atabilir.
- Revize: elinizdeki liste eski olabilir. Müşteri listeye sizin malınızı sonradan ekletmişse güncel listeyi isteyin. Faturada hangi tarih ve numaranın yazılacağını müşterinin danışmanına sorun.
- Kapanış: tamamlanmış belgeyle yeni istisnalı alım yapılmaz. Eski bir belge numarasıyla gelen siparişte belgenin hâlâ açık olduğunu doğrulayın.
Süre, ek süre ve revize kurallarının ayrıntısı yürürlükteki mevzuattadır; burada tarih ya da gün sayısı vermiyoruz. Satıcı için pratik kural basittir: belgenin güncel hâlinin kopyası olmadan istisnalı fatura kesmeyin.
Tedarikçi teşvik belgesini nasıl doğrular?
Doğrulama dört belgeyle yapılır: belgenin kendisi, ilgili liste sayfası, müşterinin sipariş yazısı ve gerekiyorsa danışmanın görüşü. Bu belgeler satış dosyasında, siparişle birlikte saklanır; fatura kesilirken arşivden aranmaz.
| Kontrol | Nereden bakılır | Uyuşmazsa |
|---|---|---|
| Unvan ve vergi no | Belgenin ilk sayfası ve cari kart | Fatura belge sahibine kesilir; grup şirketine değil |
| Belge no ve tarih | Belgenin ilk sayfası | Güncel kopyayı isteyin |
| Mal ve miktar | Yerli liste | Listede olmayan kalem normal KDV'li satılır |
| Sıra no | Yerli liste satırı | Faturaya listedeki yazımla girilir |
| Süre | Belgedeki yatırım süresi | Teslim tarihini planlayın, danışmana sorun |
Müşteriden bu bilgileri bir yazıyla istemek iki işe yarar: hem eksik bilgi tamamlanır, hem de sonradan çıkabilecek bir ihtilafta müşterinin bildirdiği bilgi kayıtlı olur. Teşvikli satışta vergi kuralının ayrıntısı ve tam istisnanın satıcıya etkisi için tam istisna ile kısmi istisna farkı yazısına bakabilirsiniz.
Teşvik belgeli müşteriden sipariş gelince satıcı ne yapmalı?
Teşvikli satış yılda birkaç kez gelir, tutarı büyüktür ve kurallar her seferinde yeniden hatırlanır. Bu yüzden bir kez yazılmış bir iş sırası işe yarar:
- Teklifte belirtin: fiyat KDV hariç verilir, teklif notuna belge şartı yazılır. Fiyat listesi değişmez.
- Siparişte belgeyi alın: belge, liste sayfası ve müşteri yazısı siparişe eklenir.
- Kalemi listeyle eşleyin: sipariş satırına listedeki sıra numarasını not edin; fatura aşamasında aranmasın.
- Faturayı ayrı seriden kesin: teşvikli faturalar kendi serisinden numaralanırsa muhasebede ve beyannamede ayırmak kolaylaşır.
- İade dosyasını baştan düşünün: tam istisnalı satış yüklenilen KDV'nin iadesini gündeme getirebilir; maliyet kayıtlarını buna göre tutun.
Faturanın e-belge biçimi, profil seçimi ve entegratörün verdiği ret mesajları teşvikli fatura nasıl kesilir yazısında ayrıntısıyla anlatılıyor. Faturadan önceki ve sonraki işlerin programdaki karşılığı ücretsiz ERP ile yatırım teşvikli fatura yazısında. İade tarafı ise istisnalı satışta KDV iadesi yazısının konusu.
PakERP One'da teşvik belgesinin satış dosyasında saklanması
PakERP One'da teşvik belgesi ayrı bir kart değildir; belge bilgisi satışın kendisinde, belge kopyası evrak eki olarak saklanır. Program ve bulut sunucu ücretsizdir; e-fatura gönderimi için özel entegratörle (Digital Planet ya da Sovos) yapılan sözleşmenin hizmet bedeli entegratöre aittir.
- 801 Cari Kartları: belge sahibinin unvanı ve vergi numarası belgeyle aynı olmalıdır. Cari kartın Ekler sekmesine belgenin kopyası eklenebilir; yine de belge numarası cari karttan otomatik gelmez, her faturada ayrıca girilir.
- 111 Satış Teklifleri ve 103 Satış Siparişleri: fiyat KDV hariç girilir, notuna belge şartı yazılır. Siparişin Ekler sekmesine belge, liste sayfası ve müşteri yazısı sürükle bırakla eklenir.
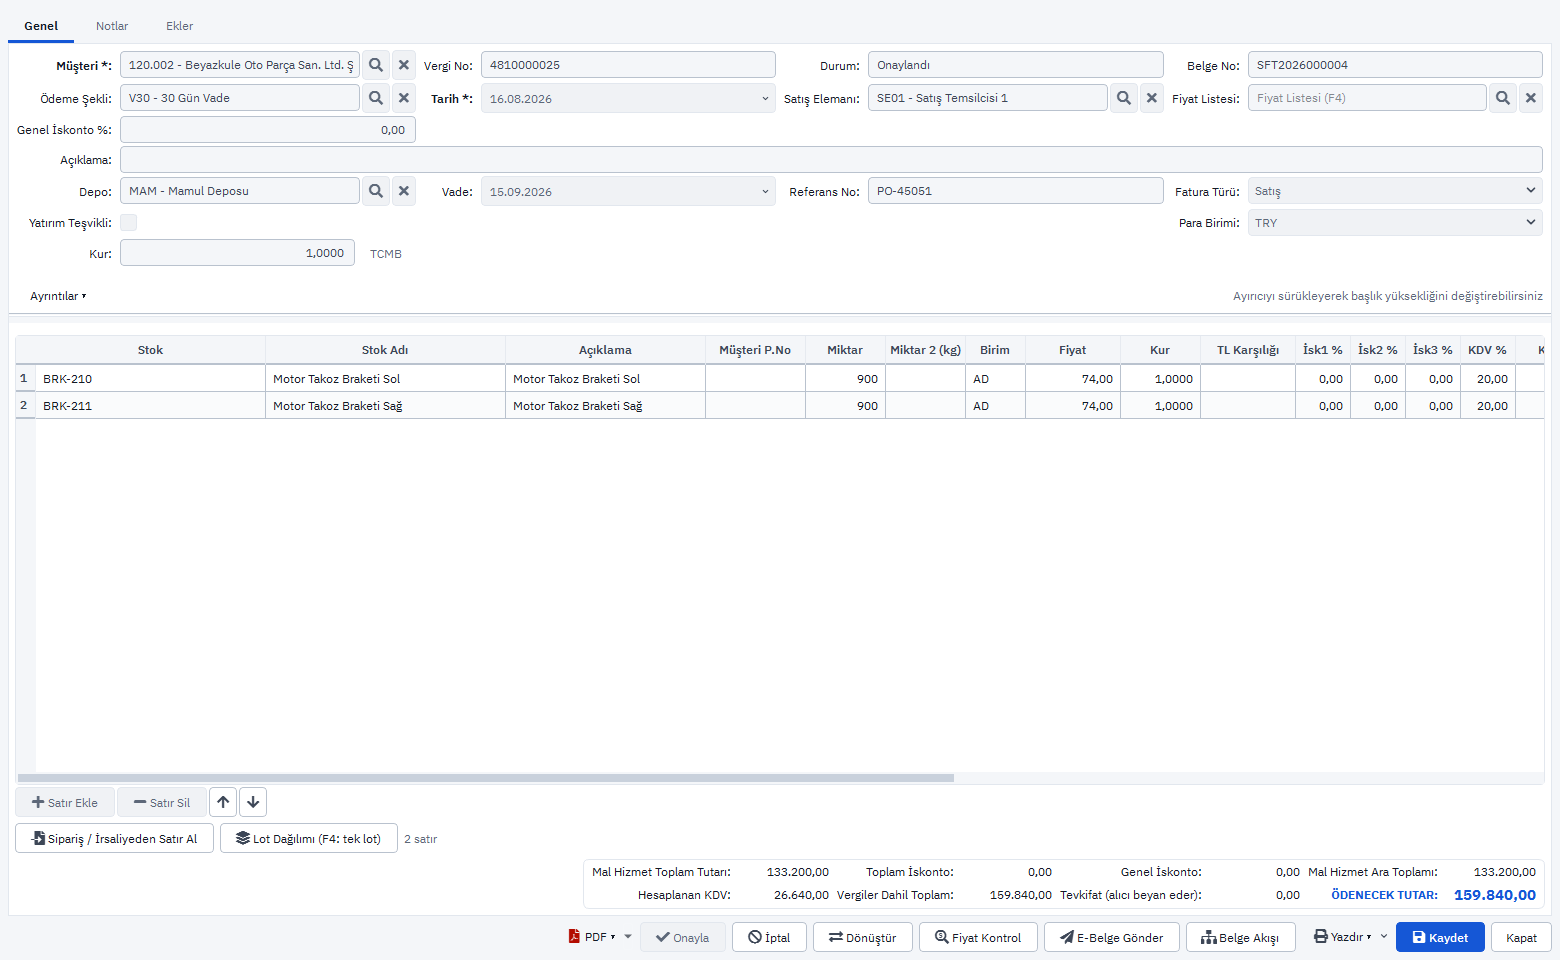
- 101 Satış Faturaları: başlıkta Yatırım Teşvikli işaretlenir, Teşvik Belgesi No ve Tarihi girilir; satırda Makine Adı, Harcama Tipi ve Sıra No sütunları doldurulur. Numara ayrı teşvik serisinden (YTF) gelir.
- 22 KDV İstisna Kodları: GİB listesi programda hazırdır; teşvikli satırda kod kendiliğinden atanır.
- 940 KDV beyannamesi hazırlığı: teşvikli satışlar istisna bölümünde ayrı toplanır.
Modülün tamamı e-Belge modülü sayfasında, ekran ekran anlatım e-Belge kılavuzunda.
Konuyla ilgili: Dahilde İşleme Rejimi (DİR) Nedir, Nasıl Takip Edilir?.