Yatırım teşvik belgeli (YTB) satışta fatura KDV istisnalı kesilir: KDV oranı görünür, tutarı sıfırdır, satırda GİB'in istisna kodu bulunur ve ödenecek tutar matraha eşittir. Ücretsiz ERP ile bu satışı yürütmek için müşteriden belge numarası, tarihi ve makine listesi satırı alınır; teklif ve sipariş KDV'siz düzenlenir, fatura ayrı seriden numaralanır, muhasebede hesaplanan KDV oluşmaz ve beyanname hazırlığında istisna matrahı ayrı görünür.
Müşteriniz "bizim teşvik belgemiz var, faturayı KDV'siz kesin" dediğinde ne yapıyorsunuz? Çoğu üretim firmasında cevap, mali müşaviri aramak ve bir önceki teşvikli faturayı arşivden bulmaktır. Çünkü bu fatura yılda birkaç kez kesilir; kuralları her seferinde yeniden öğrenilir ve tutarı büyüktür. Pres hattı, kesme kalıbı, ısıl işlem fırını: teşvik belgesine giren mallar tam da bir makine ya da kalıp üreticisinin sattığı mallardır.
Teşvikli faturanın teknik biçimini, entegratörün ret mesajlarını ve ekran adımlarını Teşvikli fatura nasıl kesilir yazısında ayrıntısıyla anlattık; aşağıdaki bölümler faturanın öncesine ve sonrasına bakıyor: müşteriden ne istenir, teklif ve sipariş nasıl düzenlenir, muhasebe ve beyanname nasıl görünür, ücretsiz ERP seçerken hangi özelliklere bakılır. Mevzuat kararı mali müşavirinizindir; aşağıdakiler kararın uygulanmasıyla ilgilidir.
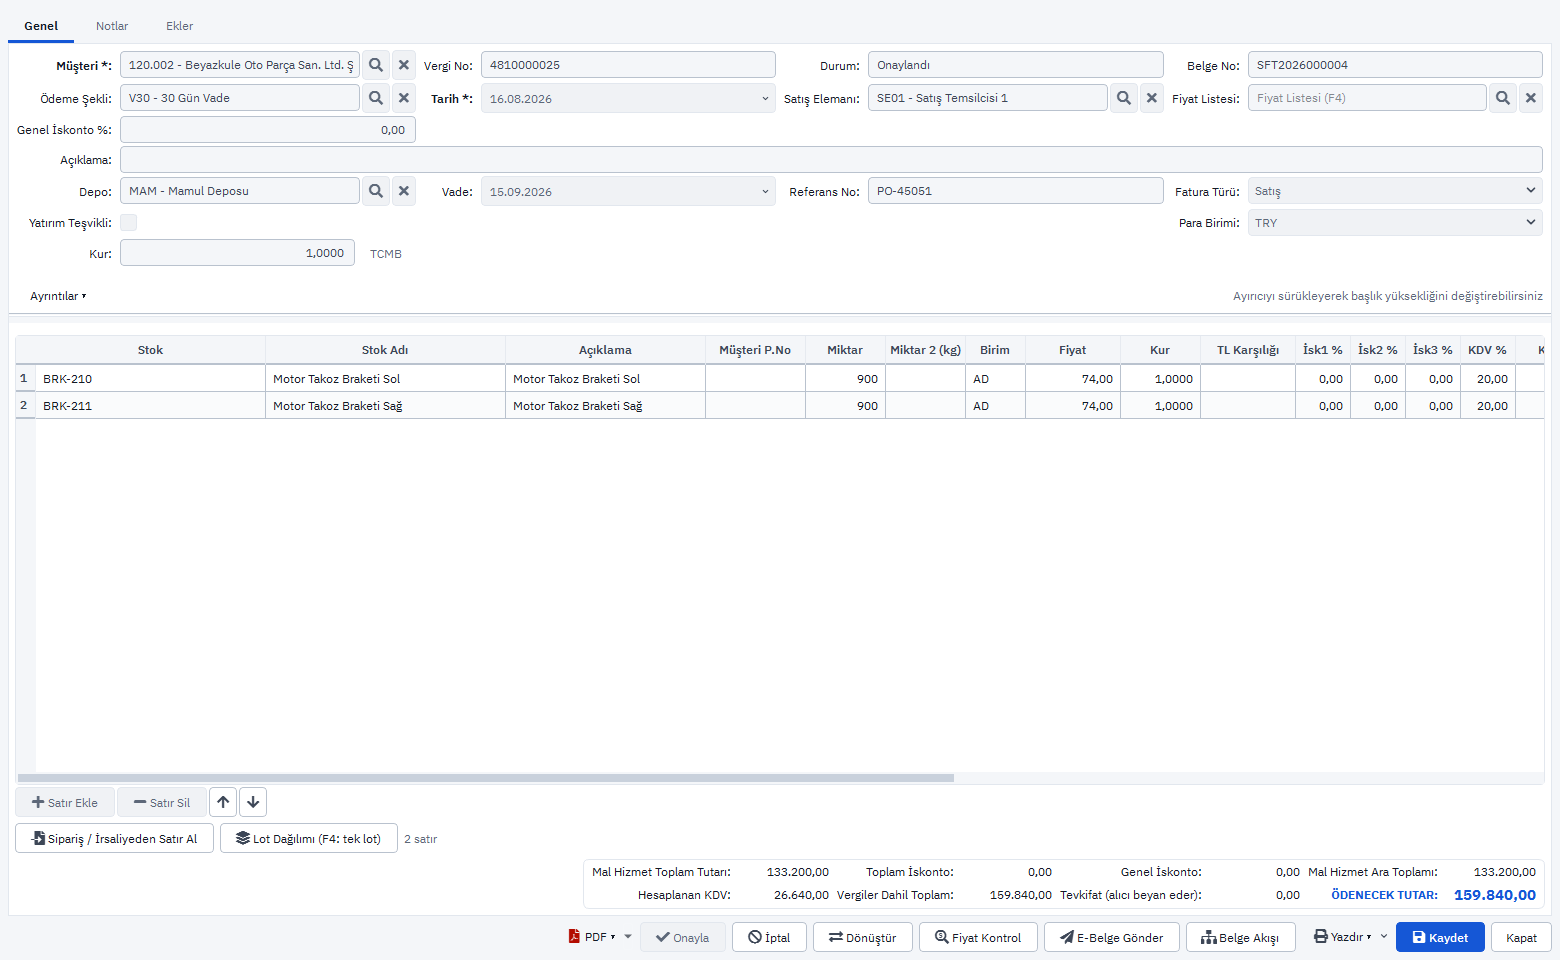 Tam boyut
İçindekiler
- Yatırım teşvik belgeli satış nedir?
- Faturadan önce müşteriden ne istenmeli?
- Teşvikli satış belge zincirinde nasıl ilerler?
- Muhasebede ve KDV beyannamesinde teşvikli satış nasıl görünür?
- Ücretsiz ERP'de teşvikli fatura için hangi özellikler aranmalı?
- Teşvikli satışta sık yapılan hatalar
- PakERP One'da teşvikli satışın adımları
- Sık sorulan sorular
Yatırım teşvik belgeli satış nedir?
Yatırım teşvik belgesi, devletin bir firmanın yatırımını desteklediğini gösteren belgedir; belgenin ekinde alınacak makine ve teçhizatın listesi bulunur. Bu listedeki malların belge sahibine teslimi KDV Kanunu'nda istisna kapsamındadır. Satıcı, yani siz, faturada KDV hesaplamaz; alıcı da KDV ödemez.
İstisna mala değil, belgeye ve listeye bağlıdır. Aynı kesme kalıbını belgesi olmayan bir müşteriye normal KDV'li satarsınız; belgesi olan müşteriye, kalıp o belgenin listesinde yazılıysa istisnalı satarsınız. Listede olmayan bir parçayı, yedek bir bıçağı ya da bakım hizmetini aynı faturaya istisnalı yazmak yaygın bir hatadır. Bu yüzden faturadan önce müşterinin listesine bakmak gerekir.
Belgenin süresi de vardır. Süresi dolmuş ya da revize edilmiş belgeyle yapılan teslim istisnadan yararlanamayabilir. Belge süresi, revize ve kapsamın yorumu mali müşavirin alanıdır; güncel kurallar için Gelir İdaresi Başkanlığı'nın duyuruları esastır.
Faturadan önce müşteriden ne istenmeli?
Belgenin kendisi, listedeki makine satırı ve alıcının doğru unvanı. Bu üçü elinizde yoksa faturayı kesmeyin; sonradan düzeltmek iptal ve yeni belge demektir. Ücretsiz ERP de paket ERP de bu bilgileri sizin yerinize toplayamaz; program yalnız girileni doğru yere yazar.
- Teşvik belgesinin numarası ve tarihi. Faturada yazılacak; belgenin bir kopyasını satış dosyasına ekleyin.
- Makine listesindeki satır. Makine adı, sıra numarası, yerli ya da ithal olduğu, miktarı. Sıra numarası belgedeki yazımla birebir aynı olmalıdır; müşterinin mali müşaviri faturayı listeyle satır satır karşılaştırır.
- Alıcı bilgileri. Belge hangi unvana düzenlendiyse fatura o unvana ve vergi numarasına kesilir. Grup şirketinin başka bir firması değil.
- Harcama tipi. Makine ve teçhizat mı, başka bir kalem mi; müşteri söyler, belgede yazar.
- İstisna için istenen ek belgeler. Mali müşaviriniz hangi yazı ya da onayın gerektiğini söyler; dosyaya konur.
Bu bilgilerin hepsi cari kartta değil, satış dosyasında durur. Aynı müşterinin bir sonraki yıl yeni bir belgesi olabilir; eski numarayı otomatik getiren bir program yanlış fatura kestirir. Belge bilgisi belge başına girilmelidir.
Teşvikli faturada en çok zaman kaybettiren şey, alıcının muhasebesinin faturayı belgeyle satır satır karşılaştırması ve küçük bir yazım farkı yüzünden iade istemesidir. Sıra numarasının belgedeki yazımıyla birebir girilmesi ve makine bilgilerinin not alanına değil satır sütunlarına yazılması bu gidiş gelişleri büyük ölçüde keser. Ret gelirse kural değil çoğu zaman yazım hatalıdır.
Teşvikli satış belge zincirinde nasıl ilerler?
Teklif, sipariş ve irsaliye normal satışla hemen hemen aynıdır; fark faturada ve muhasebede ortaya çıkar. Zincirin her halkasında ne değişir:
| Adım | Normal satış | Teşvikli satış |
|---|---|---|
| Teklif | KDV hariç fiyat, KDV ayrıca gösterilir | Aynı fiyat; teklifte "YTB kapsamında KDV istisnalı" notu ve belge şartı |
| Sipariş | Teklif satırlarından | Aynı; belge no ve tarih siparişin notuna ya da alanına yazılır |
| İrsaliye | Sevk, lot, araç, şoför | Aynı; irsaliyede KDV yoktur, fark görünmez |
| Fatura | KDV hesaplanır, tahsil edilir | KDV oranı görünür, tutar sıfır, istisna kodu satırda, makine bilgileri satırda, ayrı seri |
| Cari | KDV dahil tutar borç | KDV hariç tutar borç |
| Muhasebe | Hesaplanan KDV fişi oluşur | Hesaplanan KDV yok; istisna matrahı ayrı izlenir |
| Beyanname | Matrah ve hesaplanan KDV | İstisna bölümünde, ilgili istisna koduyla |
Tabloda göze çarpan şey, ilk üç adımın değişmemesi. Teklifi hazırlayan satışçı KDV'siz fiyat vermeye kalkarsa fiyat listesi bozulur; doğrusu fiyatın aynı kalması, KDV'nin faturada istisna edilmesidir. Belge zincirinin genel işleyişi sipariş takibi yazısında.
Muhasebede ve KDV beyannamesinde teşvikli satış nasıl görünür?
Satış hesabına matrah yazılır, hesaplanan KDV satırı oluşmaz, cariye KDV hariç tutar borç kaydedilir. Beyanname hazırlığında bu satış istisna bölümünde, GİB'in istisna kod listesindeki ilgili kodla ayrı görünür.
Bir ayrıntı muhasebeciyi ilgilendirir: bu teslim tam istisna kapsamındadır; yani satıcının bu mal için yüklendiği KDV'nin iadesi söz konusu olabilir. İade şartları, hesaplama yöntemi ve istenen listeler mevzuata ve döneme göre değişir; burada rakam ya da yöntem vermiyoruz. Mali müşavirinizin isteyeceği şey, teşvikli satışa giren hammadde ve işçilik maliyetinin izlenebilmesidir. Ürün ağacı ve iş emri kaydı tutan bir firma bu listeyi programdan alır; tutmayan firma elle toplar.
Dövizli teşvikli faturada kur bilgisi belgede bulunmak zorundadır; TL karşılıklar belge kuruyla muhasebeye girer. Kur farkı sonradan çıkarsa dövizli cari ve kur farkı yazısındaki kurallar geçerlidir. Ücretsiz ERP kullanan firmada bu kayıtların hepsi aynı veritabanında durursa mali müşavirin istediği listeler programdan alınır; ayrı programlarda duruyorsa elle birleştirilir.
Ücretsiz ERP'de teşvikli fatura için hangi özellikler aranmalı?
Dört şey: istisna kod listesi, ayrı seri, satır bazında makine alanları ve beyannamede ayrım. Bunlardan biri eksikse teşvikli fatura entegratör portalından elle kesilir ve program dışında kalır; stok, cari ve muhasebe kaydı ayrıca yapılır.
- GİB istisna kodları listesi programda hazır olmalı; kodu elle yazmak yanlış kod riskini doğurur.
- Ayrı belge serisi: teşvikli faturalar kendi serisinden numara almalı, normal e-fatura serisine karışmamalı. Serinin başlangıç numarası eski programda kullanılan son numaranın üstünden başlar; yoksa mükerrer numara reddi gelir.
- Satır bazında makine alanları: makine adı, harcama tipi, sıra no ve kimlik; fatura görselinde sütun olarak basılmalı. Not alanına yazılan makine bilgisi alıcının muhasebesi için yeterli olmayabilir.
- KDV oranı korunarak tutarın sıfırlanması: satırın oranı görünür, tutarı sıfır; program bunu kendisi yapmalı.
- Beyanname hazırlığında istisna ayrımı: bu satışlar normal matrahtan ayrı toplanmalı.
- Belge numarası ve tarihi için alan: her faturada ayrı girilir, cari karttan kopyalanmaz.
Lisans ücreti olmayan bir programın bu özellikleri taşıması şart değildir; birçok ücretsiz ERP'de e-belge zaten ücretli ek modüldür. Seçim yaparken bir teşvikli faturayı test ortamında baştan sona kesip görselini görmek, demo izlemekten daha güvenilirdir. Diğer e-belge seçim ölçütleri e-Fatura ve e-Arşiv yazısında.
Teşvikli satışta sık yapılan hatalar
Hataların çoğu programda değil, faturadan önceki hazırlıkta yapılır. Sahada en çok görülenler:
- Listede olmayan kalemi istisnalı yazmak. Kalıbın yanında satılan yedek parça ya da montaj hizmeti listede yoksa normal KDV'ye tabidir; iki ayrı fatura ya da aynı faturada ayrı satır gerekir. İkinci yol her programda desteklenmez.
- Tevkifatla karıştırmak. Tevkifatlı faturada KDV hesaplanır ve bir kısmı alıcı tarafından beyan edilir; teşvikli faturada KDV hiç hesaplanmaz. Aynı satırda ikisi birden olmaz.
- Normal seriden kesmek. Fatura gider ama muhasebede ve beyannamede ayırmak zorlaşır; sonraki yılın teşvikli serisi de bozulur.
- Ön izlemeyi gerçek görsel sanmak. Gönderilmemiş belgenin ön izlemesi programın kendi çıktısıdır; alıcıya gidecek görsel entegratörden gelir. Müşteriye PDF gönderilecekse gönderilmiş belgenin görseli kullanılır.
- Aynı satışı iki kez faturalamak. Eski programda taslak kalan fatura ile yeni programdaki fatura aynı satışa aitse tutar büyük olduğu için fark hemen görünür; ama gönderilmiş belge iptal edilemez, iade faturası gerekir.
Bu hataların hepsi, faturayı kesmeden önce beş dakikalık bir kontrolle önlenir: belge no ve tarihi elinizde mi, makine satırı listeyle aynı mı, seri doğru mu, satırda tevkifat alanı boş mu, aynı satış için başka fatura var mı?
PakERP One'da teşvikli satışın adımları
PakERP One'da teşvikli fatura ayrı bir ekran değil, satış faturasında bir işarettir; program ve bulut sunucu ücretsizdir, entegratör bedeli firmanın Digital Planet ya da Sovos sözleşmesine bağlıdır.
- 111 Satış Teklifleri ve 103 Satış Siparişleri: fiyat KDV hariç girilir, belge notuna YTB numarası ve tarihi yazılır; sipariş satır bazlı teslim takibiyle izlenir.
- 102 Satış İrsaliyeleri: siparişten satır alınır, lot seçilir, araç ve şoför yazılır; e-İrsaliye normal akışla gider.
- 101 Satış Faturaları: irsaliyeden "Faturalaştır" ile açılır, başlıkta Yatırım Teşvikli işaretlenir, Teşvik Belgesi No ve Tarihi girilir. Satırda KDV oranı görünür kalır, tutar sıfırlanır, istisna kodu 308 kendiliğinden atanır; Makine Adı, Harcama Tipi ve Sıra No satır sütunlarına yazılır. Numara YTF serisinden gelir.
- 22 KDV İstisna Kodları: GİB listesi programda hazırdır; 17 Belge Serileri ekranında YTF serisi geçmişten belirlenir.
- 802 Cari Ekstre: cariye KDV hariç tutar işlenir; 901 Muhasebe Fişleri'nde hesaplanan KDV satırı oluşmaz.
- 940 KDV beyannamesi hazırlığı: teşvikli satışlar istisna bölümünde 308 koduyla ayrı toplanır.
- 965 Entegratör Ayarları: teşvikli fatura biçimi ve şablon gömme tek ayarla seçilir.
Ekran ayrıntıları e-Belge kılavuzunda, modül özeti e-Belge modülü sayfasında.