Satış ekibi iki tür göstergeyle izlenir. Sonuç göstergeleri olan ciro, brüt kâr ve kazanılan iş geçmişi anlatır. Öncü göstergeler olan görüşme sayısı, açık fırsat tutarı, ağırlıklı fırsat tutarı, bekleyen teklif ve geciken görev ise önümüzdeki ayları gösterir. Üretim firmasında satış döngüsü uzun olduğu için yalnız aylık ciroya bakmak yanıltır; iki grup aynı karnede, aynı dönemle ve satışçının portföyü dikkate alınarak okunmalıdır.
İki satışçının bu yılki cirosu aynı. Birinin cirosunun neredeyse tamamı, yıllardır aynı parçayı alan iki büyük müşteriden geliyor; son altı ayda tek bir yeni teklif vermemiş. Diğeri ise ciroyu on beş müşteriden topluyor, üç yeni firmayı tedarikçi listesine sokmuş ve elinde tutarı yüksek iki fırsat bekliyor. Ciro tablosunda ikisi yan yana, aynı satırda duruyor.
Satış ekibi performansını yalnız ciroyla ölçen firma bu farkı göremez. Fark ortaya çıktığında ise genellikle geç kalınmıştır: büyük müşteri işi başka tedarikçiye kaydırmış, yeni müşteri arayışı ise hiç başlamamıştır. Aşağıda bir üretim firmasının B2B satış ekibi için hangi göstergelerin, hangi dönemle ve nasıl okunacağı anlatılıyor.
 Tam boyut
İçindekiler
- Satış ekibi performansı neyle ölçülür?
- Bir satış karnesinde hangi göstergeler yer almalı?
- Ağırlıklı fırsat tutarı nasıl hesaplanır?
- Yeni müşteri ile mevcut müşteri aynı ölçüyle değerlendirilir mi?
- Uzun satış döngüsünde ölçüm dönemi nasıl seçilir?
- Satış karnesi toplantısı nasıl yapılmalı?
- Satış ekibi performansını ölçerken sık yapılan hatalar
- PakERP One'da satış ekibi takibi
- Sık sorulan sorular
Satış ekibi performansı neyle ölçülür?
Satış ekibi performansı sonuç göstergeleri ve öncü göstergelerle birlikte ölçülür. Sonuç göstergesi olan biteni, öncü gösterge olacak olanı anlatır.
- Sonuç göstergeleri: faturalanan ciro, brüt kâr, kazanılan fırsat sayısı ve tutarı, yeni müşteriden gelen ilk sipariş.
- Öncü göstergeler: görüşme ve ziyaret sayısı, açılan yeni fırsat, açık fırsat tutarı, ağırlıklı fırsat tutarı, cevap bekleyen teklif, geciken görev.
Fabrika satışında bir teklifin siparişe dönmesi aylar sürebilir; yeni bir parçanın onay süreci daha da uzundur. Bu yüzden bu ayın cirosu çoğu zaman geçen yılın çabasının sonucudur. Bugünkü çaba ise ancak öncü göstergelerde görünür. İkisini ayrı ayrı okumak, "ciro iyi ama içi boş" durumunu erken yakalar.
Temsilci bazında ciro, kâr ve tahsilat formülleri satış temsilcisi takibi yazısında ayrıntılı anlatıldı. Aşağıdaki başlıklar ekibin bütününe ve öncü göstergelere bakıyor.
Bir satış karnesinde hangi göstergeler yer almalı?
Satış karnesi tek sayfaya sığmalı ve her satışçı için aynı sütunları göstermeli. Göstergeler çoğaldıkça kimse karneyi okumaz.
| Gösterge | Türü | Ne anlatır? |
|---|---|---|
| Müşteri sayısı | Portföy | Satışçının sorumlu olduğu aktif cari sayısı |
| Açık fırsat ve tutarı | Öncü | Önümüzdeki aylarda kazanılabilecek iş |
| Ağırlıklı fırsat tutarı | Öncü | Açık fırsatların olasılıkla düzeltilmiş değeri |
| Görüşme sayısı | Öncü | Müşteriyle temasın sıklığı |
| Bekleyen teklif | Öncü | Cevap gelmemiş tekliflerin adedi ve tutarı |
| Geciken görev | Disiplin | Tarihi geçmiş ama yapılmamış işler |
| Kazanılan ve kaybedilen | Sonuç | Dönemde kapanan fırsatlar |
| Ciro ve brüt kâr | Sonuç | Faturaya dönen satış ve kazancı |
Bu tabloda olmayan ama sık istenen bir sütun da tahsilattır. Satışçı tahsilattan sorumlu tutuluyorsa vadesi geçen tutar karneye eklenir; tutulmuyorsa karneyi kalabalıklaştırmaya gerek yoktur.
Karne düzeni yeni kurulan satış ekiplerinde ilk karne çoğu zaman göstergelerden önce kayıtların eksikliğini gösterir: satışçısı atanmamış müşteriler, aşaması hiç değişmemiş fırsatlar, kapatılmamış eski görevler. İlk ay bu temizliğe ayrılırsa ikinci aydan itibaren karne gerçekten ekibi anlatmaya başlar.
Ağırlıklı fırsat tutarı nasıl hesaplanır?
Ağırlıklı fırsat tutarı, her açık fırsatın tutarının kazanma olasılığıyla çarpılıp toplanmasıyla bulunur. Formül: ağırlıklı tutar = fırsat tutarı × olasılık.
Örnek (temsili rakamlar): bir satışçının üç açık fırsatı var.
- Yıllık 600.000 TL'lik braket işi, teklif verildi aşamasında, olasılık %40: 600.000 × 0,40 = 240.000 TL.
- Yıllık 250.000 TL'lik kasa işi, pazarlık aşamasında, olasılık %70: 250.000 × 0,70 = 175.000 TL.
- Yıllık 1.200.000 TL'lik yeni proje, ilk görüşme aşamasında, olasılık %10: 1.200.000 × 0,10 = 120.000 TL.
Açık fırsat toplamı 2.050.000 TL, ağırlıklı toplam 535.000 TL'dir. İlk sayı satışçının masasındaki işin büyüklüğünü, ikincisi bunun gerçekçi karşılığını söyler. Üçüncü fırsat açık toplamı büyütür ama ağırlıklı toplama az katkı verir; erken aşamadaki büyük projeler böyle okunmalıdır.
Olasılıkları satışçı tek tek yazarsa herkes kendi iyimserliğini taşır. Olasılığı aşamaya bağlamak, ekipteki herkesin aynı ölçüyü kullanmasını sağlar. Aşamaların nasıl tanımlanacağı fırsat yönetimi yazısında var.
Yeni müşteri ile mevcut müşteri aynı ölçüyle değerlendirilir mi?
Hayır. Mevcut müşteriyi büyütmek ile yeni müşteri kazanmak farklı işlerdir; aynı ciro rakamıyla değerlendirilirse yeni müşteri arayan satışçı hep geride görünür.
Mevcut müşteride ölçü, müşterideki payın korunması ve büyümesidir: aynı müşteriye geçen yıla göre daha çok parça satılıyor mu, yeni projelere teklif isteniyor mu? Yeni müşteride ise ölçü, tedarikçi onayına kadar giden adımlardır: ilk görüşme, ilk teklif, ilk deneme siparişi. Bu adımların her biri öncü göstergelere yansır ama ciroya aylar sonra yansır.
Pratik bir yol, karnede ciroyu "mevcut müşteri" ve "son on iki ayda kazanılan müşteri" diye iki satıra bölmektir. Görevi ağırlıklı olarak müşteri yönetimi olan satışçı ile yeni pazar açan satışçı böylece kendi işiyle değerlendirilir.
Aynı ayrım kayıp için de geçerlidir. Mevcut müşteride kaybedilen bir parça, yeni müşteride kaybedilen bir tekliften daha pahalıdır; çünkü kalıp, onay ve ilk seri masrafı çoktan yapılmıştır. Bu yüzden mevcut müşterideki kayıplar karnede ayrı işaretlenmeli ve nedeni mutlaka yazılmalıdır.
Uzun satış döngüsünde ölçüm dönemi nasıl seçilir?
Öncü göstergeler aylık, sonuç göstergeleri çeyreklik ya da yıllık okunmalıdır. Aylık ciro dalgalanması, büyük bir müşterinin tek bir siparişiyle oluşabilir ve satışçının çabasını göstermez.
Görüşme sayısı, açılan fırsat ve geciken görev her ay değişir ve satışçının elindedir; aylık bakmak anlamlıdır. Kazanılan iş ve ciro ise müşterinin bütçe takvimine, yıllık fiyat görüşmesine ve proje başlangıçlarına bağlıdır. Bunları son üç ya da on iki ay üzerinden yürüyen toplam olarak izlemek dalgalanmayı yumuşatır.
Dönem seçimi karşılaştırmada da tutarlı olmalı. Bir satışçının son 30 günü ile diğerinin son 90 günü yan yana konursa karne yanlış hüküm verir.
Bir de mevsim etkisi var. Yıl sonu stok sayımı, müşterinin bayram ve tatil kapanışları, yıllık fiyat görüşmelerinin yapıldığı aylar bazı dönemleri doğal olarak zayıf gösterir. Bu ayları geçen yılın aynı ayıyla karşılaştırmak, bir önceki ayla karşılaştırmaktan daha doğru sonuç verir.
Satış karnesi toplantısı nasıl yapılmalı?
Karne toplantısı rakamları okumak için değil, rakamlardan iş çıkarmak için yapılır. Rakamlar toplantıdan önce herkese gönderilmiş olmalı. Toplantıda ekran başında rakam aramak, konuşmanın yarısını yer.
Haftalık kısa bir toplantı ile aylık daha uzun bir değerlendirme birlikte iyi çalışır. Haftalıkta yalnız geciken görevler ve bekleyen teklifler konuşulur; aylıkta aşağıdaki sıranın tamamı izlenir.
- Geciken görevler: her satışçı kendi listesindeki gecikmeleri ve nedenini söyler. Ya tarih güncellenir ya da görev kapatılır.
- Bekleyen teklifler: uzun süredir cevap bekleyen teklifler tek tek konuşulur; kime, hangi tarihte dönülecek?
- Yerinde sayan fırsatlar: aynı aşamada uzun süredir duran fırsatlar için ya bir sonraki adım planlanır ya da fırsat kaybedildi olarak kapatılır.
- Kaybedilen işler: kayıp nedenleri gözden geçirilir; tekrar eden neden varsa satış dışındaki birimlere taşınır.
- Sonuçlar: ciro ve kâr en sona bırakılır; konuşmanın çoğu öncü göstergelerde geçer.
Kayıp nedenlerinin nasıl sınıflandırılacağı kaybedilen işin nedeni yazısında anlatılıyor.
Satış ekibi performansını ölçerken sık yapılan hatalar
- Yalnız ciroya bakmak. Büyük ve sadık müşteriyi devralan satışçı, hiçbir şey yapmadan iyi görünür.
- Portföy farkını görmezden gelmek. Biri yerleşik müşterilerle, diğeri sıfırdan bölge açarak çalışıyorsa aynı rakamla kıyaslanamaz.
- Görüşme sayısını hedef yapmak. Sayı hedef olunca kısa ve içi boş kayıtlar artar.
- Olasılığı satışçıya bırakmak. Her satışçının kendi yüzdesi olursa ağırlıklı toplamlar karşılaştırılamaz.
- Sahipsiz kayıtları yok saymak. Satışçısı atanmamış müşterilerin cirosu karnede bir yere yazılmazsa toplamlar şirket rakamını tutmaz.
- Kârı karneye almamak. İskontoyla büyüyen ciro, firmanın para kaybettiği satışları ödüllendirebilir. Müşteri bazında kâra bakmak için müşteri bazlı karlılık yazısına bakın.
PakERP One'da satış ekibi takibi
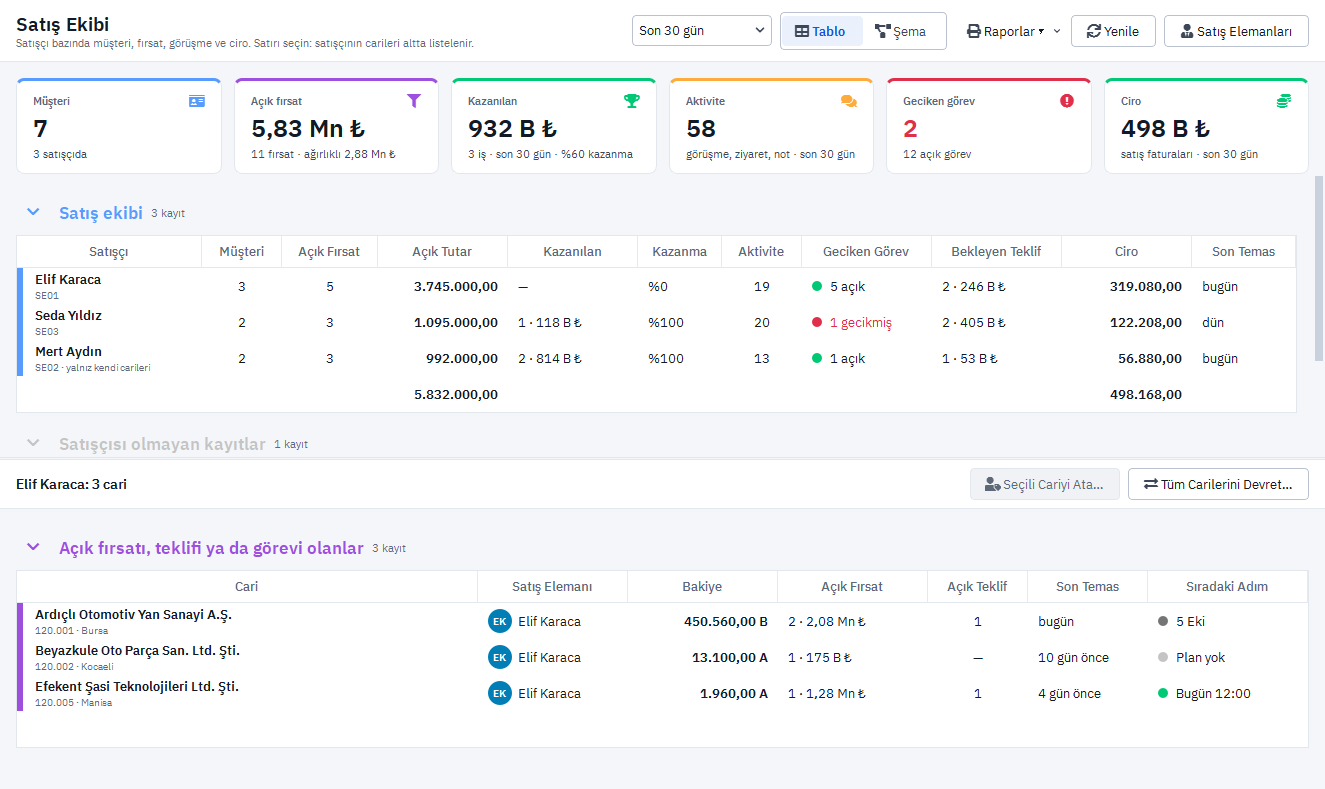
PakERP One'da satış ekibi CRM menüsündeki ekranlarla, ayrı bir program kurmadan izlenir.
- 1210 Satış Ekibi: satışçı başına müşteri sayısı, açık fırsat, kazanılan iş, görüşme, geciken görev, bekleyen teklif ve ciro yan yana görünür; altta seçili satışçının carileri listelenir. Satışçısı atanmamış kayıtlar ayrı bir satırda toplanır.
- Raporlar: Satış Ekibi Karnesi ve Satışçı Bazında Cari Listesi, ekranın "Raporlar ▾" menüsünden PDF ya da Excel olarak alınır.
- 1204 Fırsatlar: aşamalı satış hunisi; kazanma olasılığı aşamadan gelir, aşamada uzun bekleyen fırsat işaretlenir. Kaybedilen fırsat kayıp nedeniyle kapanır.
- 1209 Cari Kartları: carilere toplu satış elemanı atanır. İstenirse satışçı yalnız kendi müşterilerini görür.
- Kâr tarafı: Satış Yönetimi'ndeki 137 Satış Elemanı Kâr-Zarar Raporu satışçı bazında ciro, satılan malın maliyeti ve brüt kârı verir.
Satış hedefi tanımlayan ayrı bir modül yoktur; hedefler varsa karnenin Excel çıktısına eklenerek izlenir. Ekranlar CRM sayfasında; CRM programla birlikte ücretsiz gelir.