Çek senet takip programı her evrakın nerede olduğunu ve sırada ne olacağını gösterir: portföyde mi, bankada tahsilde mi, hangi tedarikçiye ciro edildi, vadesi ne zaman, kimden alındı. İyi bir program her hareketi cari ve kasa banka kaydıyla birlikte işler, vadesi yaklaşan çekleri haftalık listeler ve karşılıksız ya da iade çeki ciro zincirinde geri izleyebilir.
Tedarikçiniz arıyor: "Geçen ay bize verdiğiniz çek karşılıksız çıktı." Çek sizin değil; bir müşterinizden alınmış, size ciro edilmiş, siz de tedarikçiye ciro etmişsiniz. Şimdi üç soru birden doğar. Çek hangi müşteriden geldi? Ciro tarihi neydi? Bu müşterinin portföyde başka çeki var mı?
Çek defterinde ya da bir tabloda tutulan portföyde bu soruların cevabı bulunur ama zaman alır; o sırada müşteri yeni sipariş vermiş, sevkiyat da kapıda olabilir. Çek senet takip programı bu soruları saniyeler içinde cevaplamak için vardır. Çek takibinin genel mantığını çek senet takibi yazısında anlattık; aşağıda konu, bu işi yapacak programın nasıl seçileceği.
 Tam boyut
İçindekiler
- Çek senet takip programı neleri izlemeli?
- Bir çek portföyden çıkana kadar hangi durumlardan geçer?
- Olmazsa olmaz özellikler nelerdir?
- Çek defteri, ön muhasebe ya da ERP modülü: hangisi?
- Çek takibi nakit planına nasıl bağlanır?
- Seçerken hangi sorular sorulmalı?
- Sık yapılan hatalar
- PakERP One'da çek ve senet takibi
- Sık sorulan sorular
Çek senet takip programı neleri izlemeli?
Program her çek ve senet için üç şeyi izlemelidir: evrakın kimliği, şu anki yeri ve geçmişi. Kimlik bir kez girilir; yer ve geçmiş her harekette değişir.
- Kimlik: çek ya da senet, alınan ya da verilen, seri numarası, banka ve şube, keşideci, tutar, para birimi, vade.
- Şu anki yer: portföyde, bankada tahsilde, teminatta, ciro edildi, tahsil edildi, ödendi, karşılıksız, iade.
- Geçmiş: kimden alındı, hangi tarihte kime ciro edildi, hangi bankaya verildi, hangi tarihte tahsil edildi.
Geçmiş kısmı en çok ihmal edilen kısımdır. Karşılıksız çıkan bir çekin kime geri gideceği, ciro zincirini bilmeye bağlıdır. Programın bu zinciri silinmeyen hareketler olarak tutması gerekir; çek kartının üzerine yazılan son durum yetmez.
Bir de fiziksel yer sorusu vardır. Çek kasada mı, muhasebecinin çekmecesinde mi, satış temsilcisinin çantasında mı? Programdaki durum "portföyde" diyorsa çekin kasada olması gerekir. Temsilcinin müşteriden aldığı çeki birkaç gün sonra teslim ettiği firmalarda, çekin programa giriş tarihi ile alınış tarihi arasındaki fark ayrıca izlenmelidir; kaybolan ya da geç teslim edilen çek en çok bu arada olur.
Bir çek portföyden çıkana kadar hangi durumlardan geçer?
Alınan bir çek portföye girer ve dört yoldan birine gider: bankaya tahsile verilir, bir tedarikçiye ciro edilir, teminata verilir ya da vadesinde elden tahsil edilir. Her durum değişikliğinin bir muhasebe ve cari karşılığı vardır.
| Durum değişikliği | Ne olur | Hangi kayıt etkilenir |
|---|---|---|
| Giriş (müşteriden alındı) | Çek portföye girer | Müşteri carisi alacaklanır, portföy hesabı borçlanır |
| Ciro | Çek tedarikçiye geçer | Tedarikçi carisi borçlanır, portföyden çıkar |
| Bankaya tahsile verme | Çek bankada bekler | Portföyden tahsildeki çeklere geçer |
| Tahsil | Para bankaya girer | Banka hesabı artar, çek kapanır |
| Karşılıksız | Çek ödenmedi | Alacak geri açılır, takip başlar |
| İade | Çek müşteriye geri verildi | Müşteri carisine geri işlenir |
Verilen çekte, yani sizin keşide ettiğiniz çekte yol daha kısadır: tedarikçiye verilir, vadesinde hesabınızdan ödenir. Burada izlenmesi gereken, vade günü bankada yeterli paranın olup olmadığıdır.
Üretim firmalarında portföyün büyük kısmı tahsil edilmeden ciro edilir; çek fabrikada birkaç gün kalıp hammadde tedarikçisine geçer. Bu yüzden asıl risk, portföyde duran çekte değil, ciro edilip vadesi henüz gelmemiş çekte saklıdır. Vade listesini ciro edilenleri de içerecek şekilde almak bu riski görünür kılar.
Olmazsa olmaz özellikler nelerdir?
Demoda bu maddeleri tek tek deneyin; her birinde bir çek girip hareket yaptırmak birkaç dakika sürer.
- Durum geçiş kuralı: Ciro edilmiş çek bankaya tahsile verilememeli, tahsil edilmiş çek yeniden ciro edilememeli. Program yanlış hareketi engellemeli.
- Hareket başına cari ve muhasebe kaydı: Ciro edince tedarikçinin carisi kendiliğinden düşmeli, ayrıca tediye fişi girmek gerekmemeli.
- Vade listesi: Bu hafta ve önümüzdeki hafta vadesi gelen alınan ve verilen çekler ayrı ayrı.
- Portföy raporu: Durum, banka ve vade aralığına göre toplamlar.
- Keşideci ve banka bazında risk: Aynı kişinin ya da aynı bankanın çeklerinin portföydeki payı.
- Döviz çek: Döviz tutarı ve TL karşılığı ayrı tutulmalı.
- Silinmeyen geçmiş: Yanlış hareket iptal edilir, kayıt silinmez.
Çek defteri, ön muhasebe ya da ERP modülü: hangisi?
Portföyde ayda birkaç çek dönen bir firma için defter ya da tablo yeter. Ayda onlarca çek alıp çoğunu ciro eden üretim firmasında çek takibi cariyle aynı programda olmalıdır.
- Defter ve tablo: Hızlı başlanır. Ama ciro edilen çekin tedarikçi carisine işlenmesi ayrı bir iştir; biri unutulursa tedarikçi bakiyesi yanlış kalır.
- Ön muhasebe programı: Çoğunda çek modülü vardır ve cari bağlantısı kurulur. Sınırı, çekin hangi faturaya karşılık alındığını ya da hangi siparişin teminatı olduğunu göstermemesidir.
- Ayrı çek programı: Çek işine odaklıdır ama cari başka programdaysa her hareketin iki yere girilmesi gerekir.
- ERP içinde çek modülü: Çek girişi tahsilat fişinden, ciro tediye fişinden yapılır; cari, kasa, banka ve muhasebe aynı anda güncellenir.
Hangi yolu seçerseniz seçin, çekle ödeme yapılan tedarikçilerin ödeme planı çekle birlikte görülmelidir. Vadesi gelen borçların günlük listesini tarihli ödeme listesi yazısında ayrıca anlattık.
Çek takibi nakit planına nasıl bağlanır?
Çek takibinin parası, nakit planına girdiği yerde ortaya çıkar. Alınan çeklerin vadesi gelecek haftaların girişi, verilen çeklerin vadesi çıkışıdır; ikisi aynı tabloda görülmezse banka hesabı bir gün sürpriz yapar.
Pratik bir yöntem, her pazartesi önümüzdeki dört haftayı haftalara bölüp üç satır yazmaktır:
- Giriş: bankada tahsilde olan ve portföyde vadesi gelecek alınan çekler. Ciro edilmiş çekler buraya yazılmaz; onların parası tedarikçiye gider.
- Çıkış: vadesi gelecek verilen çekler ve senetler, ardından nakit ödenecek tedarikçi borçları.
- Fark: haftanın sonunda bankada kalması beklenen tutar.
Fark eksiye düştüğü hafta önceden bellidir: ya bir alınan çek bankaya erken verilir, ya bir tedarikçiyle ödeme günü konuşulur. Çek programı bu tablonun ilk iki satırını hazır vermelidir; üçüncüsü hesaptır. Haftalık nakit tablosunun kurulumunu nakit akışı takibi yazısında ayrıntılı anlattık.
Seçerken hangi sorular sorulmalı?
- Müşteriden alınan çeki tahsilat fişinden mi, ayrı bir ekrandan mı giriyorum? Cari aynı anda düşüyor mu?
- Ciro ettiğim çek tedarikçinin ekstresinde hangi açıklamayla görünüyor?
- Karşılıksız çıkan ciro edilmiş çeki geri aldığımda müşterinin ve tedarikçinin carisi nasıl düzeliyor?
- Bankaya tahsile verdiğim çekleri banka bazında, vade sırasıyla görebiliyor muyum?
- Verilen çeklerin vade günü banka hesabındaki bakiyeyle karşılaştırılabiliyor mu?
- Çek kartında yanlış girilen tutarı düzeltince cari ve muhasebe de düzeliyor mu, yoksa ikinci kayıt mı oluşuyor?
- Eski portföyü programa nasıl aktarırım?
Altıncı soru küçük görünür ama önemlidir: değişikliksiz kaydet ya da tutar düzeltmesi, bazı programlarda cariye ikinci bir hareket yazar. Bunu demoda bir çekin tutarını değiştirip ekstreye bakarak görebilirsiniz.
Bir soru daha: çek kartına çekin ön ve arka yüzünün görüntüsü eklenebiliyor mu? Ciro zincirinde anlaşmazlık çıktığında, çekin arkasındaki ciro imzalarının görüntüsü kayıtla birlikte durursa tartışma kısa sürer.
Sık yapılan hatalar
- Çeki cari bakiyeye karıştırmak: Portföydeki çek tahsil edilmiş para değildir. Çek girişiyle müşteri bakiyesi düşer ama risk sürer; risk hesabında portföydeki çekler ayrıca sayılmalıdır.
- Ciroyu yalnız çek kartında işaretlemek: Tedarikçinin carisine işlenmeyen ciro, tedarikçi ekstresinde ödenmemiş borç olarak kalır.
- Vade listesine haftada bir bakmamak: Verilen çekin vade günü banka hesabında para yoksa çek karşılıksız kalır; bunun sonuçları alınan çekten çok daha ağırdır.
- Keşideci ile müşteriyi aynı sanmak: Müşterinin kendi çeki ile müşteriden ciro yoluyla gelen üçüncü kişi çeki farklı risk taşır.
- Geçişte portföyü tek tutar olarak taşımak: "Portföy: 1,2 milyon TL" diye girilen açılış bakiyesinin vadesi, bankası ve keşidecisi yoktur. Her çek ayrı kart olarak taşınmalıdır.
Karekodlu çekte seri ve keşideci bilgilerinin doğruluğu bankacılık tarafında da sorgulanabilir; ayrıntılar ve güncel düzenleme için resmi kaynaklara bakın.
PakERP One'da çek ve senet takibi
PakERP One'da çek ve senet Finans modülündedir; her hareket cari, kasa, banka ve muhasebeyle birlikte işlenir. Program ve bulut sunucu ücretsizdir.
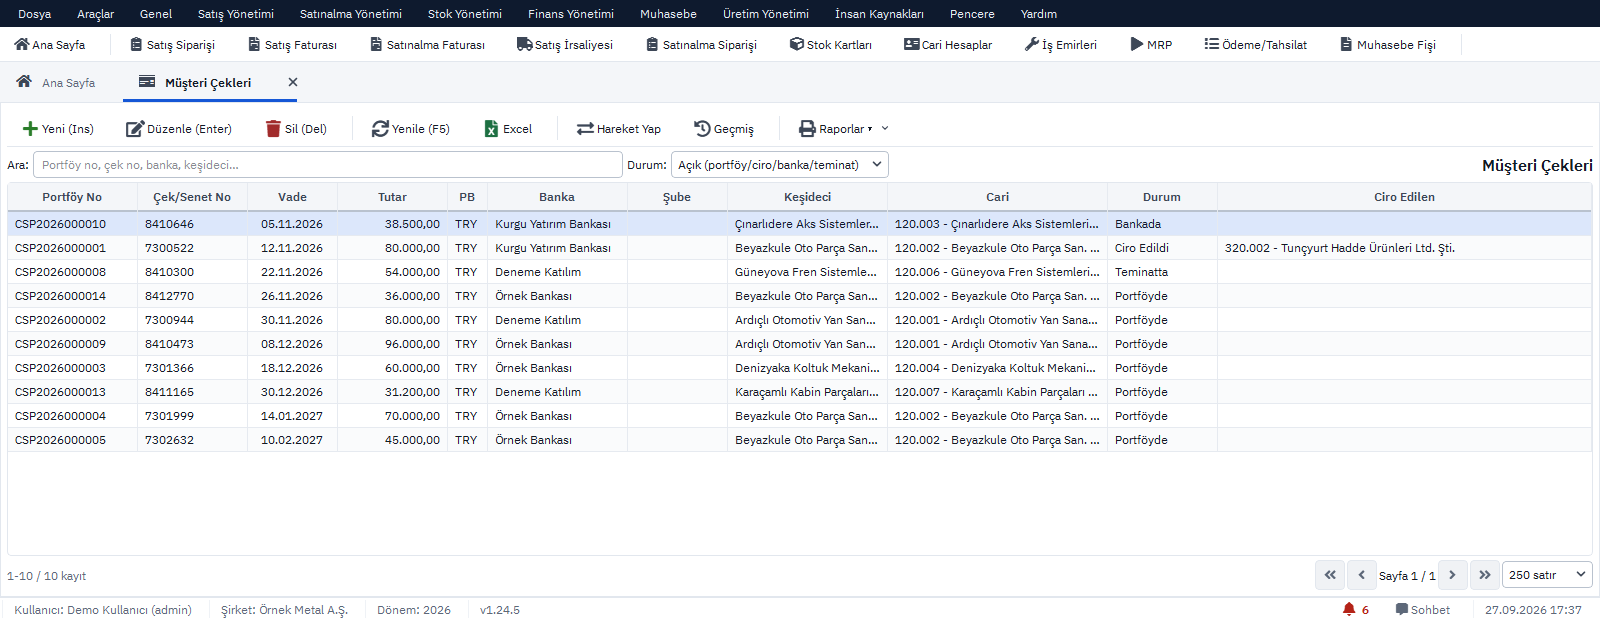
- 810 Müşteri Çekleri, 811 Müşteri Senetleri, 812 Verilen Çekler, 813 Verilen Senetler: listede durum, vade, banka ve tutar; kartta seri no, banka, keşideci, para birimi.
- Hareket Yap: ciro, bankaya tahsile verme, teminata verme, portföye geri alma, tahsil, ödeme, karşılıksız, protesto, iade. Program yalnız o durumdan geçerli olan hareketleri sunar; ciro edilen çekte cirolanan cari kaydedilir.
- 814 Çek/Senet Hareketleri: her çekin silinmeyen hareket geçmişi.
- 815 Portföy Raporu: duruma ve bankaya göre toplamlar, vadesi geçen açık çekler.
- 855 Tahsilat ve 856 Tediye Fişi: çekle tahsilat ve çekle ödeme fiş satırından girilir.
- Çalışma Alanım > Bugün: bugün vadeli çek ve senetler giriş yapıldığında görünür.
Verilen çekte "Satıcıda" durumu, çekin tedarikçide vadesini beklediğini gösterir. Ekranların tanıtımı finans modülü sayfasında.
Konuyla ilgili: Reeskont Nedir? Alacak ve Borç Senedi Reeskontu, Ortalama Vade Hesaplama: Çek ve Fatura Ortalama Vadesi.