Yan ürün ve hurda çıktısı, ürün ağacında girdi değil çıktı satırı olarak tanımlanır: bir mamul üretildiğinde kaç kilo ya da kaç adet yan ürün veya hurda çıktığı, hangi operasyonda çıktığı ve hangi birimle ölçüldüğü yazılır. Hurda miktarı brüt malzeme ile net parça ağırlığı farkından hesaplanır. Bu tanım fire yüzdesiyle karıştırılmamalıdır; beklenen hurda, tartılan hurdayla dönem sonunda karşılaştırılır.
Bir sac rulodan 5.000 flanş kesildiğinde geriye ne kalır? Pres hattında bunun cevabı herkesin gözü önündedir: kesim iskeleti, delik göbekleri, rulo başı ve sonu. Hepsi hurda kasasına gider, ay sonunda hurdacıya kilo ile satılır.
Ama reçetede çoğu zaman bu çıktının izi yoktur. Ürün ağacında yalnız "1 flanş için 0,850 kg sac" yazar; 0,230 kilonun hurdaya gideceği, hurdanın ne değer taşıdığı, hangi operasyonda çıktığı hiçbir yerde görünmez. Sonuç: maliyet hesabı hurdanın değerini bilmez, hurda satışı da tahminden öteye geçemez.
 Tam boyut
İçindekiler
- Yan ürün, ortak ürün ve hurda arasındaki fark nedir?
- Reçetede yan ürün ve hurda neden tanımlanır?
- Hurda çıktısı reçeteye nasıl yazılır?
- Fire yüzdesi ile hurda çıktısı aynı şey mi?
- Yan ürün ve hurda maliyete nasıl yansır?
- Yeniden kullanılan yan ürün nasıl izlenir?
- Beklenen hurda tartılan hurdayla nasıl karşılaştırılır?
- Kontrol listesi
- PakERP One'da yan ürün ve hurda tanımı
- Sık sorulan sorular
Yan ürün, ortak ürün ve hurda arasındaki fark nedir?
Üçü de ana ürünle birlikte çıkan malzemedir; farkları değerlerinde ve kullanımlarındadır. Ortak ürün ana ürün kadar değerlidir, yan ürün satılabilir ama ikincil değerdedir, hurda ise çoğunlukla yalnız kilo ile satılan artıktır.
| Tür | Tanım | Değeri | Örnek |
|---|---|---|---|
| Ortak ürün | Aynı süreçten çıkan, ana ürün kadar değerli ikinci ürün | Yüksek, maliyet paylaştırılır | Aynı kalıpta basılan sağ ve sol braket |
| Yan ürün | Süreç gereği çıkan, ayrı satılan ya da yeniden kullanılan malzeme | Orta ya da düşük | Kesimden kalan şerit sac, plastikte öğütülen yolluk |
| Hurda çıktısı | Tasarım gereği ayrılan, yalnız cins ve kilo ile değer bulan artık | Düşük | Pres iskeleti, talaş, delik göbeği |
| Fire | Plan dışı kayıp: hatalı parça, ayar parçası | Kayıp | Kalıp ayarında basılan ilk parçalar |
Son satır bilerek eklendi: fire, reçetenin tanımladığı bir çıktı değil, önlenmesi gereken bir kayıptır. Fire oranının nasıl hesaplandığı fire oranı rehberinde var.
Reçetede yan ürün ve hurda neden tanımlanır?
Çünkü tanımlanmayan çıktı ne maliyette ne stokta ne de satışta görünür. Reçetedeki bir çıktı satırı dört yere bilgi taşır:
- Maliyet: yan ürünün ya da hurdanın değeri ana ürün maliyetinden düşülebilir.
- Stok: yeniden kullanılan yan ürün (öğütülmüş plastik, şerit sac) stok olarak izlenebilir.
- Satış tahmini: hurdacıya ay sonunda kaç kilo verileceği üretim planından önceden bilinir.
- Kontrol: beklenen hurda ile tartılan hurda karşılaştırılır; fark, fireyi ya da yanlış reçeteyi gösterir.
Hurda çıktısı tanımlanmamış bir reçetede, girdi olarak yazılan 0,850 kilo sacın tamamı parçaya gitmiş sayılır. Maliyet raporu bu kiloyu doğru hesaplar ama hurdanın geri kazandırdığı tutarı hiç görmez; satış fiyatı hesaplanırken de bu tutar masada olmaz.
Ürün ağacının genel yapısı ve satır alanları ürün ağacı (BOM) rehberinde anlatılıyor; bu yazı yalnız çıktı tarafına bakıyor.
Reçeteye hurda çıktısı ilk kez yazan firmalarda en sık görülen şey, eski ağırlıkların kalıp revizyonlarından sonra hiç güncellenmemiş olmasıdır. Parça tasarımı değişmiş, adım boyu kısalmış ama reçete aynı kalmıştır. İlk karşılaştırmada çıkan büyük farkın çoğu buradan gelir.
Hurda çıktısı reçeteye nasıl yazılır?
Hurda çıktısı, brüt malzeme miktarından net parça ağırlığı çıkarılarak hesaplanır ve mamulün bir birimi için yazılır. Formül düz metinle: hurda (kg/adet) = brüt kesim ağırlığı − net parça ağırlığı.
- Brüt miktarı bulun: bir parça için tüketilen sac, adım boyu × şerit genişliği × kalınlık × yoğunluktan hesaplanır ya da deneme kesimiyle tartılır.
- Net ağırlığı tartın: bitmiş parça en az on adetlik örnekle tartılıp ortalaması alınır.
- Farkı hurda olarak yazın: aradaki fark, hurda cinsiyle birlikte (DKP, paslanmaz, alüminyum) çıktı satırına girer.
- Operasyona bağlayın: hurda hangi operasyonda çıkıyorsa (kesme, delme, talaşlı işleme) o operasyona bağlanır.
- Birimi sabitleyin: girdi kg ise hurda da kg yazılır; adet ile kg karışırsa toplamlar anlamsızlaşır.
Örnek (açıklama için uydurulmuş rakamlar): bir flanş için brüt sac 0,850 kg, bitmiş parça 0,620 kg. Hurda = 0,850 − 0,620 = 0,230 kg/adet. 5.000 adetlik bir partide beklenen hurda 5.000 × 0,230 = 1.150 kg olur.
Fire yüzdesi ile hurda çıktısı aynı şey mi?
Hayır. Fire yüzdesi, plan dışı kayıplar için girdiyi artıran bir güvenlik payıdır; hurda çıktısı ise tasarım gereği her parçada çıkan malzemedir. İkisi aynı satıra yazılırsa ya ihtiyaç şişer ya da hurda görünmez olur.
Aynı flanşla devam edelim: reçetede sac için %2 fire tanımlıysa, 5.000 adetlik partide sac ihtiyacı 5.000 × 0,850 × 1,02 = 4.335 kg hesaplanır. Bu 85 kiloluk ek pay, kalıp ayarı ve hatalı parçalar içindir. 1.150 kiloluk iskelet hurdası ise zaten 0,850 kilonun içindedir; fire payına eklenmez.
Pratik kural: fire yüzdesini girdi satırında, hurda çıktısını ayrı bir çıktı satırında tutun.
Yan ürün ve hurda maliyete nasıl yansır?
Yaygın yöntem, yan ürünün ve hurdanın tahmini satış değerini toplam üretim maliyetinden düşmek ve kalanı ana ürüne yüklemektir. Ortak ürünlerde ise maliyet, ürünler arasında satış değeri ya da ağırlık oranında paylaştırılır.
Formül: ana ürün birim maliyeti = (toplam üretim maliyeti − yan ürün ve hurda değeri) / ana ürün adedi.
Örnek: 5.000 flanşlık partinin toplam maliyeti 250.000 TL olsun. 1.150 kg hurda, örnek olarak kilosu 18 TL'den 20.700 TL değer taşısın.
- Hurda düşülmeden birim maliyet = 250.000 / 5.000 = 50,00 TL
- Hurda düşülünce = (250.000 − 20.700) / 5.000 = 45,86 TL
- Fark = 4,14 TL/adet, yani yaklaşık %8
Hurda fiyatı dalgalandığı için birçok firma bu düşümü standart maliyette sabit bir değerle yapar, fiili maliyette gerçek satış fiyatıyla düzeltir. Hangi yöntemin muhasebe kayıtlarına nasıl yansıyacağı mali müşavirle birlikte belirlenmelidir. Ürün maliyetinin tamamı için ürün maliyeti hesaplama yazısına bakın.
Yeniden kullanılan yan ürün nasıl izlenir?
Fabrika içinde yeniden kullanılan yan ürün, hurda gibi değil stok gibi izlenir: kendi stok kartı olur, çıktığı operasyondan girer, kullanıldığı reçetede girdi olarak düşer.
Plastik enjeksiyon en bilinen örnektir. Soğuk yolluklu bir kalıpta her baskıda parça ile birlikte yolluk da çıkar. Yolluk öğütülür ve belli bir oranda yeni granülle karıştırılarak tekrar kullanılır. Bu durumda reçetede iki satır vardır:
- Çıktı satırı: 1 parça için 4 gram yolluk (öğütülmüş malzeme kartına girer).
- Girdi satırı: 1 parça için 36 gram yeni granül ve 4 gram öğütülmüş malzeme.
Örnek: 20.000 parçalık bir partide 80 kg yolluk çıkar, aynı partide 80 kg öğütülmüş malzeme tüketilir. Stok dengede kalır. Müşteri şartnamesi öğütülmüş malzeme oranını sınırlıyorsa (örneğin en çok yüzde onla), reçetedeki oran da bu sınıra göre yazılır ve fazla çıkan yolluk ayrıca satılır ya da hurdaya gider.
Sac tarafında benzer durum, büyük parçaların kesiminden kalan şeritlerin küçük parçalarda kullanılmasıdır. Şerit ayrı kartla izlenmezse depoda "yarım rulo" diye bekleyen malzeme hiçbir planlamada görünmez.
Beklenen hurda tartılan hurdayla nasıl karşılaştırılır?
Dönem sonunda reçeteden hesaplanan hurda, tartılan hurdayla cins bazında yan yana konur. Fark küçükse reçete doğrudur; büyükse ya fire kaydedilmemiştir ya da reçetedeki ağırlıklar eskimiştir.
Örnekte beklenen hurda 1.150 kg iken ay sonunda DKP kasasından 1.320 kg tartılmış olsun. Aradaki 170 kg; kaydedilmemiş ayar parçaları, bildirilmeyen hatalı parçalar ya da rulo başı ve sonu olabilir. Bu fark her ay aynı yönde çıkıyorsa reçetedeki brüt miktar güncellenmelidir. Hurda cinslerinin ve tartım kaydının kuruluşu hurda takibi rehberinde anlatılıyor.
Kontrol listesi
- Her çıktı satırında hurda cinsi ya da yan ürün kartı belli mi?
- Hurda miktarı mamulün bir birimi için mi yazılmış?
- Girdi ile hurda aynı birimde mi (kg ile kg)?
- Hurda, çıktığı operasyona bağlı mı?
- Fire yüzdesi ile hurda çıktısı ayrı satırlarda mı?
- Yeniden kullanılan yan ürün (öğütülmüş plastik, şerit sac) stok kartı olarak açılmış mı?
- Beklenen ve tartılan hurda en az ayda bir karşılaştırılıyor mu?
- Kalıp ya da parça revizyonundan sonra brüt ve net ağırlıklar yeniden tartıldı mı?
- Hurda satış fiyatı maliyet hesabında hangi değerle kullanılıyor, kim güncelliyor?
PakERP One'da yan ürün ve hurda tanımı
PakERP One ücretsiz bir üretim ERP'sidir; ürün ağacı ve hurda kayıtları aynı programın içindedir.
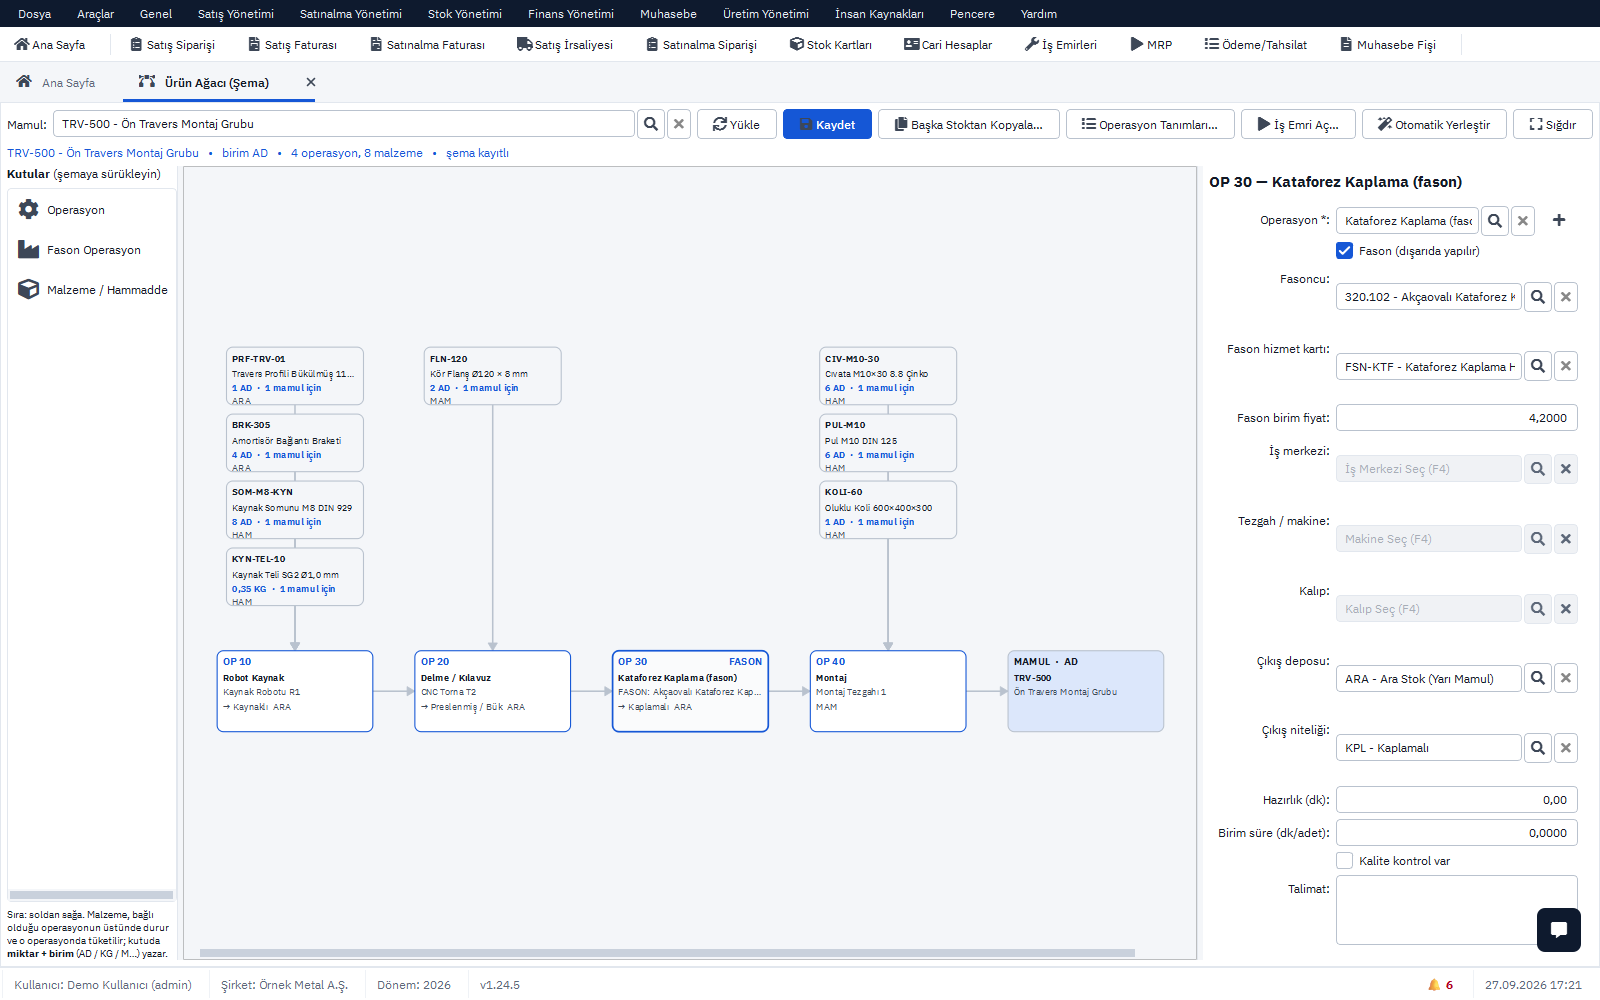
- 8107 Ürün Ağacı Şeması: malzeme kutuları operasyonlara sürükle-bırak ile bağlanır. Her malzeme kutusunda 1 mamul için miktar, birim, depo, nitelik, fire ve "yan ürün" işareti bulunur. Yan ürün satırları, yeni iş emrindeki "eldeki hammaddeyle üretilebilir miktar" hesabına girdi olarak katılmaz.
- 328 Hurda Cinsleri: DKP, paslanmaz gibi cinsler ve kasa için varsayılan dara tanımlanır.
- 327 Hurda Kayıtları: boşaltma tarihi, cins, toplam ağırlık ve dara girilir; net ağırlık kendiliğinden hesaplanır. Bu ekran bir tartım defteri gibi çalışır ve "Raporlar ▾" menüsünden cins bazında PDF ya da Excel liste alınır.
- 8150 Standart Maliyet, 8151 Fiili Üretim Maliyeti ve 8153 Standart / Fiili Karşılaştırma: maliyet farkları ürün bazında izlenir.
Beklenen hurda ile tartılan hurdanın karşılaştırması, 327 listesinin Excel çıktısı ile üretim miktarı üzerinden yapılır. Ayrıntı: Üretim modülü.