Ön muhasebeden ücretsiz ERP'ye, işin yükü fatura ve cariden stok dönüşümüne kaydığında geçilir: ürün ağacıyla üretim, fasona gönderilen parça, lot takibi isteyen müşteri, satır bazında sipariş takibi ya da Excel'de tutulan ikinci bir stok varsa ön muhasebe yetmiyordur. Geçiş için en uygun tarih bir dönem başıdır; mali müşavirle hesap planı ve e-Defter önceden konuşulur.
Ön muhasebe programı yıllardır işini görüyor. Faturalar kesiliyor, cari bakiyeler tutuyor, mali müşavir ay sonunda gerekenleri alıyor. Değişen, programın çevresinde büyüyen şeyler: yanına açılan bir stok Excel'i, ustabaşının defterindeki üretim adetleri, fasoncuya giden parçaların ayrı bir listesi. Program hâlâ çalışıyor ama firmanın kaydının yarısı artık onun dışında duruyor.
Bu durumun adı çoğu zaman konmaz, çünkü tek bir kırılma anı yoktur. Aşağıdaki belirtiler, ön muhasebenin sınırına gelindiğini ve ücretsiz ERP'ye geçişin ne zaman mantıklı olduğunu gösterir. ERP'nin ne olduğu ve ön muhasebeden genel farkı için ERP Nedir? yazısına bakabilirsiniz.
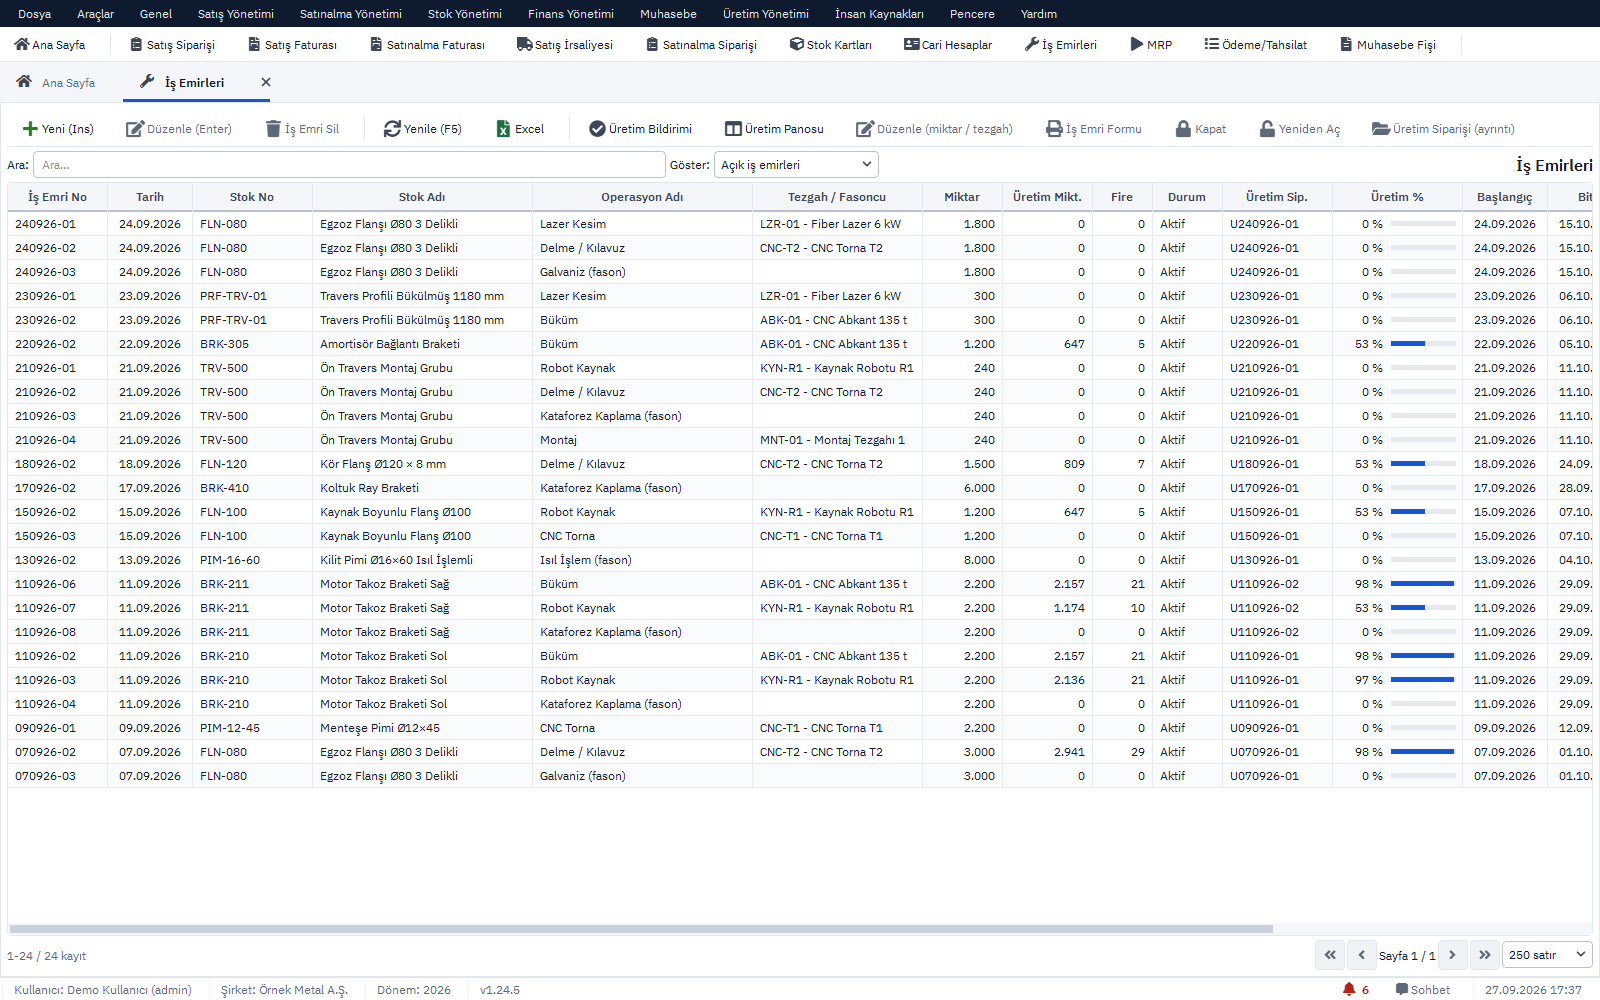 Tam boyut
İçindekiler
- Ön muhasebe programı ile ERP arasındaki pratik fark ne?
- Hangi belirtiler ERP'ye geçiş zamanını gösterir?
- Geçişten önce ön muhasebede ne toparlanmalı?
- Geçiş için hangi tarih seçilmeli?
- Mali müşavir bu karara nasıl dahil edilir?
- Ön muhasebeden ERP'ye neler taşınır?
- İlk ay iki program birlikte kullanılmalı mı?
- Erken geçmenin bir zararı var mı?
- PakERP One'da ön muhasebeden sonra
- Sık sorulan sorular
Ön muhasebe programı ile ERP arasındaki pratik fark ne?
Ön muhasebe parayı izler, ERP malı da izler. Ön muhasebe programında fatura kesilir ve stoktan düşer; ama o malın nereden geldiği, nasıl üretildiği, hangi aşamada beklediği sorulmaz.
Bir alım satım firması için bu yeterlidir; malı alır ve aynı hâliyle satar. Üretim firmasında ise sac rulo alınır, kesilir, preslenir, kaplamaya gider ve gövde olarak satılır. Faturada yalnız son hâli görünür; aradaki bütün hareketler ön muhasebenin dışında kalır. ERP bu ara hareketleri kayda alır ve faturayla, cariyle, muhasebe fişiyle aynı veritabanında bağlar.
Fark bir de soru sorulduğunda görünür. Ön muhasebe "bu müşteriden ne kadar alacağımız var?" sorusunu iyi cevaplar. "Bu siparişin ne kadarı üretildi, ne kadarı kaplamada, ne zaman sevk edilir?" sorusunu ise cevaplayamaz, çünkü bu bilgiyi hiç tutmamıştır. Ücretsiz ERP'ye geçişte kazanılan şey, ikinci türden soruların da aynı ekrandan cevaplanmasıdır.
Hangi belirtiler ERP'ye geçiş zamanını gösterir?
Ön muhasebenin yanında ikinci bir kayıt düzeni oluşmuşsa zaman gelmiştir. Aşağıdaki tablodaki belirtilerden iki üçü birden varsa, sorun programı daha iyi kullanmakla çözülmez.
| Belirti | Ön muhasebede ne oluyor | ERP'de karşılığı |
|---|---|---|
| Stok ayrıca Excel'de tutuluyor | Programdaki stok yalnız alış ve satışı biliyor, üretimi bilmiyor | Üretim bildirimiyle hammadde düşer, mamul girer |
| Fasondaki parça bilinmiyor | Fasona giden mal ya stokta görünüyor ya da tamamen kayboluyor | Fasoncu adına ayrı depo ve bakiye |
| Müşteri lot soruyor | Faturada lot yok; cevap depodaki etiketlerden aranıyor | Mal kabulden sevkiyata lot zinciri |
| Kısmi sevkiyat karışıyor | Siparişin ne kadarının gittiği elle hesaplanıyor | Satır bazında sipariş ve teslim takibi |
| Hammadde siparişi hafızayla veriliyor | Programda ürün ağacı yok | Ürün ağacından malzeme ihtiyacı |
| Parça maliyeti bilinmiyor | Maliyet yalnız alış fiyatından çıkıyor | Malzeme, fire ve fason bedeli mamule yüklenir |
Belirtilerin hiçbiri çalışan sayısıyla ilgili değil. Üç kişilik bir kalıp atölyesi bunların çoğunu yaşayabilir; kalabalık bir toptancı hiçbirini yaşamayabilir.
Ön muhasebeden geçen üretim firmalarında en uzun süren iş genellikle ürün ağaçlarının ilk kez yazılmasıdır. Reçete çoğu zaman hiçbir yerde kayıtlı değildir; hangi parçanın kaç gram sac yediğini ustabaşı bilir. Geçişe bu bilgiyi toplayarak birkaç hafta önceden başlamak, açılış gününü rahatlatır.
Geçişten önce ön muhasebede ne toparlanmalı?
Cari kartlar, açık faturalar ve stok kartları toparlanmalı. Ücretsiz ERP'ye taşınacak her şey buradan çıkacağı için temizlik ön muhasebe programının içinde yapılır.
Sık görülen dağınıklıklar şunlardır: aynı müşterinin iki ayrı kartı, tahsil edildiği hâlde kapatılmamış faturalar, "muhtelif" adlı bir stok kartına yazılmış onlarca farklı malzeme, hareketi olmayan eski kartlar. Geçişten birkaç hafta önce bu kayıtlar gözden geçirilir; mükerrer cariler birleştirilir, cari ekstreler önemli müşteri ve tedarikçilerle mutabakatla teyit edilir.
Mutabakat adımını atlamamak gerekir. Ön muhasebedeki bakiye ile müşterinin kendi defterindeki bakiye farklıysa, bu fark ERP'ye taşındığında kimin hatası olduğu daha da zor bulunur. Farkı eski programda kapatmak, yeni programa temiz bir başlangıç verir.
Geçiş için hangi tarih seçilmeli?
Bir dönem başı seçilmeli: ay başı, mümkünse yıl başı. Ay ortasında geçildiğinde aynı ayın faturaları iki programa bölünür ve KDV beyannamesi iki kaynaktan hazırlanır.
Tarih seçerken iki şeye daha bakılır. Birincisi yoğunluk: en yoğun sevkiyat haftası ya da yıl sonu sayımının hemen öncesi kötü bir zamandır. İkincisi e-belge serileri: yeni programın fatura ve irsaliye sayaçları, ön muhasebe programında bu yıl kullanılan son numaranın ardından başlamalıdır. Geçiş günü ön muhasebeden belge kesimi durdurulur; program yalnız okumak için açık kalır. Üçüncüsü hazırlık süresi: ürün ağaçlarını yazmak, kartları temizlemek ve sayıma hazırlanmak için geçiş tarihinden geriye doğru birkaç hafta bırakılır. Tarihi önce koyup hazırlığı ona sığdırmaya çalışmak yerine, hazırlığın ne kadar süreceğini görüp tarihi sonra belirlemek daha gerçekçidir. Aşamaların ayrıntısı ERP Geçiş Rehberinde.
Mali müşavir bu karara nasıl dahil edilir?
Karar verilmeden önce dahil edilir. Ön muhasebe programı çoğu zaman müşavirin programıyla konuşacak şekilde kurulmuştur ve bu bağ geçişte değişir.
- Hesap planı: ERP'de tek düzen hesap planı kullanılacaksa, müşavirin kullandığı alt hesap yapısı baştan eşleştirilir.
- Fişler: muhasebe fişleri ERP'de belgelerden kendiliğinden mi oluşacak, yoksa müşavir kendi programında mı kesecek?
- e-Defter: beratı hangi programdan alınacak? Yıl içinde geçiliyorsa önceki ayların beratlarının eski düzende tamamlandığı teyit edilir.
- KDV: beyanname hazırlığı nerede yapılacak, tevkifatlı faturalar nasıl işaretlenecek?
Tevkifat oranları ve e-Defter zorunluluğu gibi konularda güncel tebliğe ve müşavirinizin yorumuna göre hareket edin. Konunun arka planı için e-Defter yazısına bakabilirsiniz.
Ön muhasebeden ERP'ye neler taşınır?
Kartlar, açık kalemler ve portföy taşınır; geçmiş hareketler çoğunlukla ön muhasebede okunmak üzere bırakılır.
- Cari kartlar: aktif olanlar, vergi numarasıyla mükerrer kontrolü yapılarak.
- Cari açık kalemler: tek devir satırı yerine açık faturalar, tarih ve vadeleriyle.
- Stok kartları: aktif olanlar; lot takibi yapılacak kalemler işaretlenerek.
- Açılış stoku: ön muhasebedeki bakiye değil, sayım sonucu.
- Çek ve senetler: portföydeki, bankadaki ve ciro edilmiş olanlar, durumlarıyla.
- Açık siparişler: kalan miktarlarıyla.
Ön muhasebede hiç olmayan kayıtlar da bu sırada ilk kez oluşturulur: ürün ağaçları, operasyonlar, fasoncu depoları. Bu kısım geçişin en çok emek isteyen tarafıdır, çünkü taşınacak bir kaynak yoktur; bilgi ustabaşının ve üretim mühendisinin kafasındadır.
İlk ay iki program birlikte kullanılmalı mı?
Belge kesmek için hayır, bakmak için evet. Geçiş gününden sonra fatura ve irsaliye yalnız ücretsiz ERP'den kesilir; ön muhasebe programı geçmiş kayıtlara bakmak ve ay sonunda karşılaştırma yapmak için açık kalır.
İki programa aynı faturayı girmek ilk hafta güven verir gibi görünür, ama ikinci haftada biri ihmal edilir ve iki kayıt ayrışır. Daha güvenli yol, ilk ay sonunda iki rakamı karşılaştırmaktır: ERP'deki cari bakiyelerin toplamı, açılış bakiyesi artı ay içindeki hareketlerle tutuyor mu; KDV hesabı mali müşavirin beklediği rakama yakın mı? Bu karşılaştırma bir kez temiz çıktığında ön muhasebe programı arşive çekilebilir.
Erken geçmenin bir zararı var mı?
Üretimi olmayan bir firma için var: öğrenmesi daha uzun bir programa, kullanmayacağı ekranlar için zaman harcar. Ön muhasebe o firmaya yeter.
Üretim yapan firmada ise erken geçiş nadiren zarar verir. Asıl maliyet geç kalmaktadır; Excel'ler, defterler ve telefonla takip ne kadar uzun sürerse, geçişte temizlenecek dağınıklık da o kadar büyür. Lisans bedeli ödenmeyen bir ERP'de erken geçişin parasal riski de düşer. Yine de karar, yukarıdaki belirtilerden en az birinin gerçekten yaşanmasına dayanmalıdır.
Arada kalan firmalar için ölçülü bir yol da vardır: ERP'yi önce yalnız stok, irsaliye ve fatura için açmak, ürün ağacı ve iş emrini birkaç ay sonra eklemek. Bu durumda bile açılış bakiyeleri ve belge serileri ilk gün doğru kurulmalıdır; sonradan eklenen modüller bu temelin üzerine oturur.
PakERP One'da ön muhasebeden sonra
PakERP One, ön muhasebenin kapsadığı fatura, cari, kasa ve bankaya ek olarak üretim, fason, lot ve muhasebeyi aynı veritabanında tutar. Program ve bulut sunucu ücretsizdir; kullanıcı, belge ve modül sınırı yoktur. Belirtiler tablosunun karşılığı:
- 8107 Ürün Ağacı ve 8121 Üretim Bildirimleri: bildirimle hammadde düşer, mamul stoğa girer; Excel'deki ikinci stok gereksizleşir.
- Fason: parça fasoncu deposuna irsaliyeyle gider, geri gelişte yeni nitelik ve lotla girer; Üretim Panosu fasondakileri ayrı gösterir.
- 313 Lot İzleme: soy ağacıyla sevk edilen partiden hammadde lotuna inilir.
- 103 Satış Siparişleri: satır bazında teslim takibi; teklif, sipariş, irsaliye ve fatura zinciri "Faturalaştır" ile bağlıdır.
- 802 Cari Ekstre ve 808 Tarihli Ödeme Listesi: açık kalemler FIFO ile kapanır, vadesi gelen ödemeler tarihe göre görünür.
- 901 Muhasebe Fişleri ve 940 KDV beyannamesi hazırlığı: fişler belgelerden oluşur; mali müşavire yalnız muhasebe ekranlarını gören bir rol verilebilir.
e-Fatura, e-Arşiv ve e-İrsaliye programın içinden, GİB özel entegratörü üzerinden gider; entegratör bedeli ayrıdır. Muhasebe tarafının ayrıntısı Muhasebe ve e-Defter modül sayfasında.
Konuyla ilgili: ERP'ye Geçişte Açılış Bakiyeleri Nasıl Aktarılır?, ERP ile Muhasebe Programı Farkı Nedir?.